Коротко. Учить ребёнка обращаться с деньгами начинают в 5–7 лет. С шести лет Гражданский кодекс разрешает ребёнку самому покупать мелочи. Программа Банка России для детских садов рассчитана ровно на возраст от пяти до семи. Инструмент один: маленькая регулярная сумма, за которую ребёнок отвечает сам.
Возраст выбран не по ощущению родителя. К шести годам ребёнок впервые получает право сам расплатиться в магазине, впервые видит, что деньги кончаются, и впервые сталкивается с выбором между «сейчас» и «через месяц». До этого он видит только обмен: взрослый отдаёт карточку, продавец отдаёт пакет.
Первый год школы добавляет столовую, буфет и одноклассников, у которых в кармане свои деньги, и родителю приходится отвечать на вопросы, которых раньше не было. Всё, что семья успевает поставить в этом окне, дальше работает само. Всё, что не успевает, приходится ставить в подростковом возрасте, когда суммы уже другие и цена ошибки тоже.
Редакция не даёт рекомендаций по возрасту от себя. Каждая привязка к числу лет в этом тексте опирается на одно из трёх мест: текст Гражданского кодекса, программу, которую Банк России сделал вместе с Минобрнауки для детских садов, и свежие опросы родителей. Там, где такого источника нет, рядом стоят слова «наш расчёт» и названное допущение.
- Почему пять и семь лет это рабочее окно
- Что ребёнок уже понимает в пять, шесть и семь лет
- Первые карманные деньги: сколько, как часто и за что не платят
- Три конверта: упражнение, которое работает в этом возрасте
- Магазин как урок: что говорить у кассы
- Пять ошибок, из-за которых урок не работает
- Что дальше: к чему готовить к школе
- Что важно запомнить
- Частые вопросы
Почему пять и семь лет это рабочее окно
На возрасте от пяти до семи лет сходятся три независимых источника: гражданский закон, государственная образовательная программа и практика российских семей. Ни один из них не ссылается на два других, поэтому совпадение весит больше, чем совет любого отдельного эксперта.
Гражданский кодекс проводит границу ровно по шести годам. До шести лет сделки от имени ребёнка совершают только родители, усыновители или опекуны.
С шести лет ребёнок вправе сам совершать мелкие бытовые сделки и распоряжаться деньгами, которые ему дал родитель, так написано в статье 28 Гражданского кодекса. Мелкая бытовая сделка — это покупка мороженого, наклеек, булочки в буфете. Шестилетний ребёнок с сотней рублей у прилавка действует как полноправный покупатель.
Государство считает этот же возраст стартовым. Программа «Экономическое воспитание дошкольников: формирование предпосылок финансовой грамотности» рассчитана на детей от пяти до семи лет; по данным Банка России (2018, публикация о запуске программы), детские сады получили её с 1 сентября 2018 года, разработана она вместе с Минобрнауки. В программе нет ни процентов, ни вкладов: там сказки, игры и разговор про то, откуда берутся деньги и почему их не хватает на всё сразу.
Семьи приходят к тому же сроку сами. По данным Summit Group (2026, публикация опроса), оптимальным возрастом для первых карманных денег 39 процентов родителей называют начало школы, ещё 23 процента начали давать деньги раньше шести лет. Больше половины опрошенных семей стартуют в начальной школе.
При этом разговор про деньги в семье остаётся редкостью. По данным НИФИ Минфина России (2026, публикация исследования), в 76 процентах семей родители говорят с детьми о финансах, но регулярно это делают только 32 процента. Ещё 24 процента не говорят почти никогда. Получается странная картина: деньги ребёнку дают, объяснять их устройство забывают.
Комментарий эксперта
Из трёх источников я бы в первую очередь смотрел на правовой порог шести лет. До шести лет сделку у прилавка совершает родитель, ребёнок только держит деньги в руках. С шести лет покупателем становится он сам, и закон это признаёт. Родителю такая граница даёт точку отсчёта: до шести идут разговоры и игра в магазин, с шести появляются собственные деньги и собственное решение, на что их потратить.

Дмитрий Тарасов, издатель и эксперт «Богатства семьи», начальник федерального штаба Союза Отцов
Что ребёнок уже понимает в пять, шесть и семь лет
Границы возрастов условные, дети идут своим темпом. Ориентир ниже нужен для одного: понять, какую задачу ребёнок сейчас потянет, и не требовать того, к чему он ещё не готов. Ошибка родителя обычно в опережении: шестилетнего просят копить полгода, пятилетнему объясняют проценты по вкладу.
Пять лет. Ребёнок видит обмен и не видит источник.
Деньги для него берутся из кошелька и из банкомата, работа родителей с ними не связана. Разницу между ценниками 89 и 129 рублей ребёнок в этом возрасте обычно ещё не считывает. Рабочая задача этого возраста: понять, что вещи имеют цену и что деньги заканчиваются.
Шесть лет. Появляется собственный кошелёк и первая самостоятельная покупка. Цель ребёнок удерживает недолго, по нашему ориентиру это две-три недели, и только если цель видимая и про неё каждую неделю вспоминают. Рабочая задача: сделать выбор между двумя вещами и прожить последствие этого выбора.
Семь лет. Начинается школа, появляются столовая, буфет и одноклассники со своими деньгами. Возникает сравнение: у кого сколько и почему не поровну. Рабочая задача: научиться не тратить всё в первый день и спокойно отвечать на вопрос, почему у кого-то денег больше.
Первые карманные деньги: сколько, как часто и за что не платят
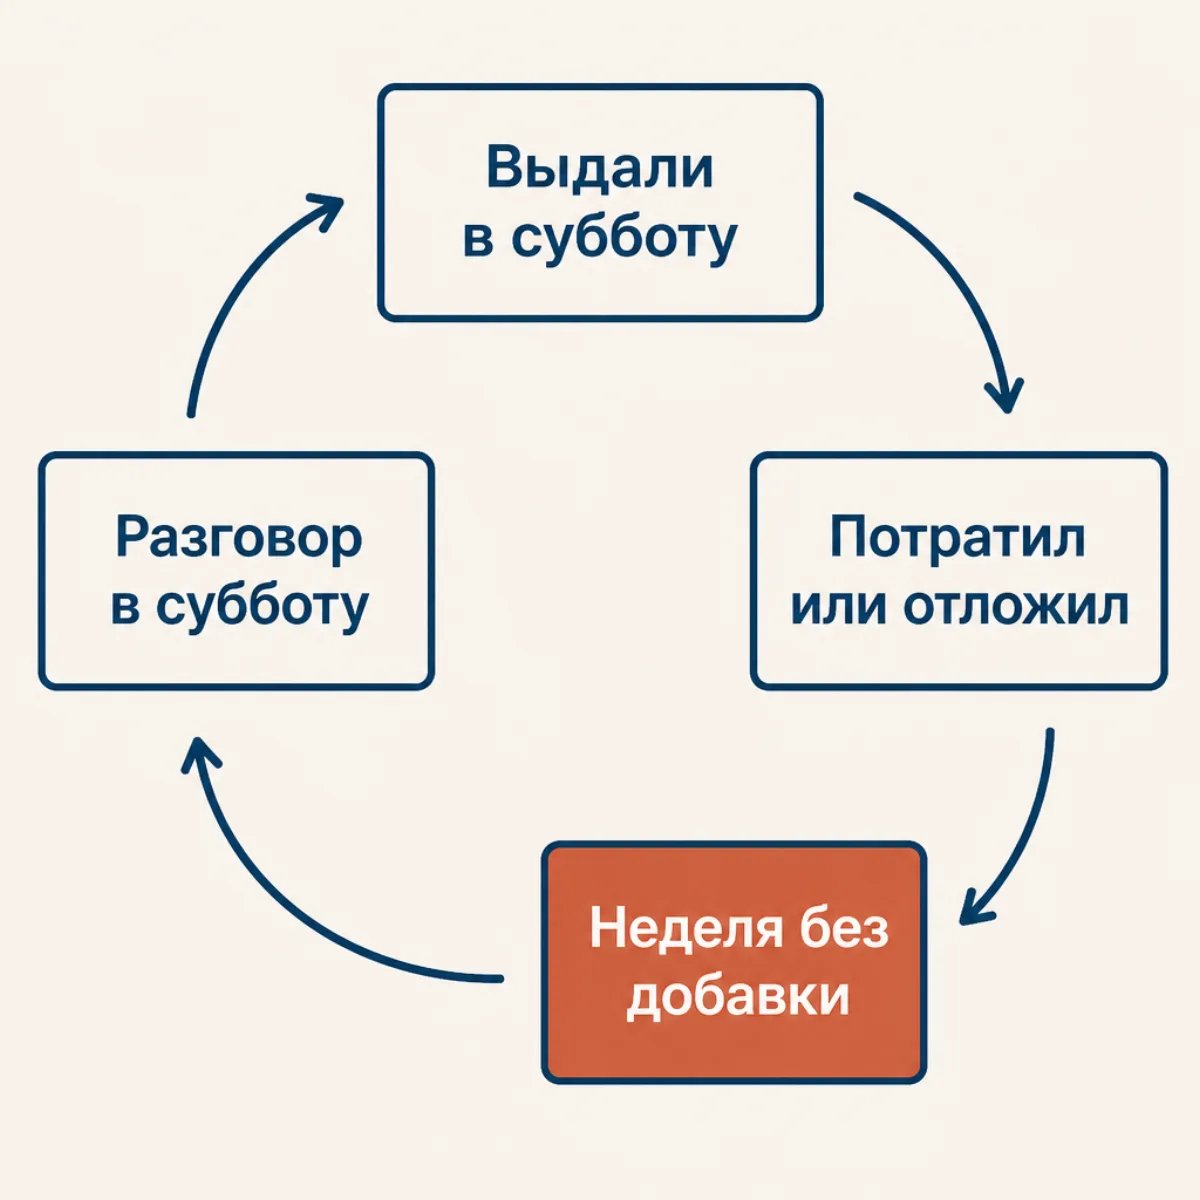
Карманные деньги в этом возрасте устроены как расписание. Маленькая фиксированная сумма выдаётся в один и тот же день недели, размер известен заранее, надбавок за поведение не бывает. Регулярность здесь важнее суммы: ребёнок учится ждать следующую субботу, и это главный навык, который выносят из первого года карманных денег.
Сколько родители дают ребёнку в неделю, 2026 год
доли родителей по размеру еженедельной выплаты, опрос Summit Group, 2026 год. Для дошкольника и первоклассника рабочей оказывается нижняя часть этого коридора.
По данным Summit Group (2026, публикация опроса), 30 процентов родителей выдают от 200 до 500 рублей в неделю, ещё 19 процентов дают меньше 200 рублей. Регулярно выделяют деньги 54 процента семей, время от времени ещё 12 процентов. Для дошкольника и первоклассника рабочей оказывается нижняя часть этого коридора.
Размер суммы считается от цели. Наш расчёт исходит из допущения: ребёнок 5–7 лет удерживает цель примерно четыре недели, дальше связь между отказом сегодня и покупкой потом рвётся. Измеренного норматива на этот счёт нет, четыре недели — это наш рабочий ориентир, и мы называем его прямо.
| Сумма в неделю | Через 2 недели | Через 4 недели | Какая цель по карману |
|---|---|---|---|
| 100 рублей | 200 рублей | 400 рублей | наклейки, мелкая игрушка, мороженое на всех |
| 200 рублей | 400 рублей | 800 рублей | набор фигурок, книга, небольшой конструктор |
| 300 рублей | 600 рублей | 1 200 рублей | средний конструктор, настольная игра |
| 500 рублей | 1 000 рублей | 2 000 рублей | крупная игрушка, самокат по акции |
Посмотрите, чего ребёнок хочет прямо сейчас, найдите строку, где эта вещь набирается за четыре недели, и выдавайте столько. Если желанная вещь стоит пять тысяч и по расчёту выходит месяц ожидания при 1 250 рублях в неделю, это сигнал поменять цель на более дешёвую.
За оценки и за помощь по дому не платят. Оплаченная уборка перестаёт быть частью общей жизни семьи и превращается в услугу с прайсом: через полгода ребёнок откажется убирать бесплатно, и он будет прав, потому что правила такие ввели взрослые. С оценками ещё жёстче. Цена пятёрки обесценивается ровно в тот день, когда сумма перестаёт расти, и расти бесконечно она не может.
Платить можно за работу, которая выходит за пределы обычных семейных дел: помыть машину, разобрать кладовку, помочь с генеральной уборкой перед приездом гостей. Это разовая подработка с ясными границами, и ребёнок отличает её от «вынести мусор».
Читайте также: сколько стоит вырастить ребёнка до 18 лет. Расчёт редакции по годам показывает, в какой части семейного бюджета живут эти сотни рублей.
Три конверта: упражнение, которое работает в этом возрасте
Три конверта — это способ сделать деньги видимыми. Недельную сумму ребёнок сам раскладывает на три части: потратить сейчас, отложить на цель, отдать или подарить. Раскладывает он сам, взрослый только держит конверты на видном месте и не заглядывает в них без спроса. Упражнение занимает пять минут в неделю и держится на регулярности.
В 5–7 лет деньги должны быть осязаемыми: купюра заканчивается на глазах, стопка монет растёт на глазах. Безналичный платёж проходит мимо внимания ребёнка целиком, он видит только вещь в руках. Карта пригодится позже, когда привычка считать уже стоит.
Первая часть закрывает потребность потратить сразу, без неё ребёнок сорвётся на всю сумму. Вторая учит ждать. Третья показывает, что деньги можно потратить не на себя: подарок бабушке, корм в приют, доля в общем подарке однокласснику. Пропорцию ребёнок выбирает сам, взрослый может предложить половину, чуть меньше половины и остаток.
Что делать, если ребёнок сорвался. Он купит ерунду, потратит накопленное на третьей неделе и расстроится. Деньги в такой ситуации не возвращают и не докладывают. Потерянная цель — это и есть урок, ради которого всё затевалось: в шесть лет цена ошибки измеряется четырьмя сотнями рублей, в шестнадцать она измеряется совсем другими суммами.
Скажите вслух, что произошло, без нравоучения: «Ты потратил то, что копил на конструктор. Значит, конструктор сдвигается на месяц». И вернитесь к расписанию.
Магазин как урок: что говорить у кассы
Магазин — это единственное место, где ребёнок видит весь цикл сразу: выбор, цену, оплату, последствие. Пять готовых формулировок ниже закрывают почти все ситуации похода за покупками. Каждая устроена одинаково: граница названа заранее, выбор внутри границы отдан ребёнку.
До входа. «Мы идём за хлебом, молоком и твоим соком. Больше ничего не покупаем». Список объявлен до дверей, и он снимает половину будущего спора.
У полки со сладким. «У тебя есть сто рублей из твоего конверта.
Хватит на одну коробку. Выбирай, какую». Выбор передан ребёнку внутри понятной границы.
На просьбу «купи». «Сегодня не покупаем. Запиши в список желаний, посмотрим в субботу». Отказ получает срок и перестаёт звучать как отказ навсегда.
Между двумя вещами. «Ты можешь взять машинку или набор карандашей. Обе не берём». Пусть выбирает и пусть видит, что вторая вещь осталась на полке.
У кассы со сдачей. «Отдай двести, тебе вернут тридцать. Эти тридцать твои, положи в конверт». Ребёнок держит в руках механику размена.
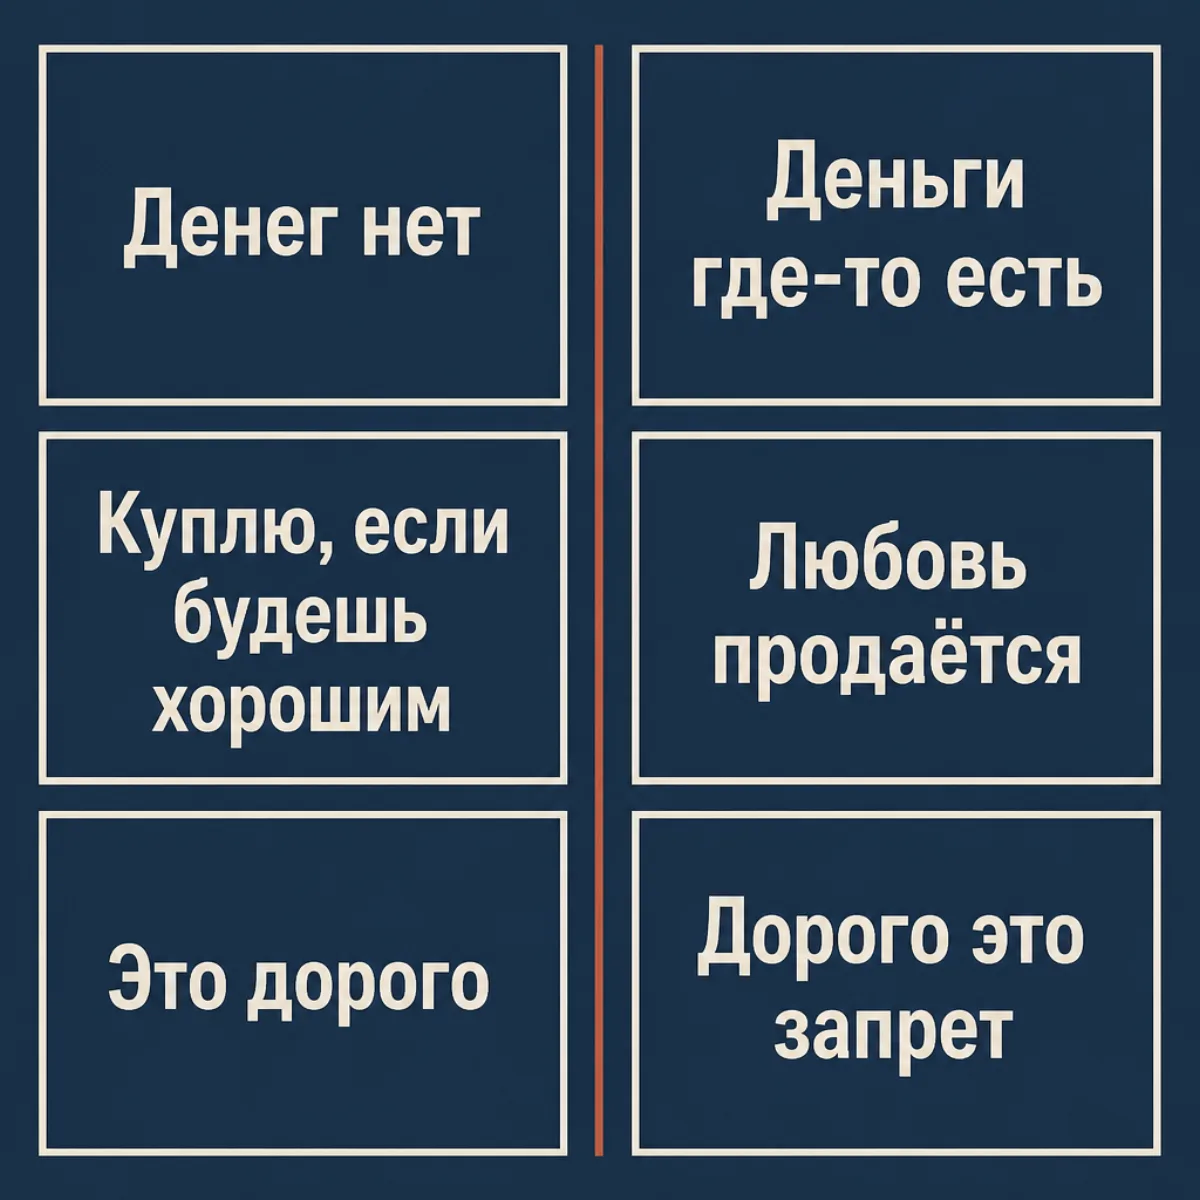
Цену для ребёнка 5–7 лет переводят в понятную ему единицу. Он не сравнивает 89 и 129, он сравнивает «одна коробка» и «две коробки», поэтому «это стоит как три твои недели» работает, «это дорого» не работает вообще.
Фраза «денег нет» разговор обесценивает. Ребёнок видит карту, видит полную тележку и делает вывод, что взрослый говорит неправду. Вместо неё называют приоритет: «Деньги есть, они на другое. В этом месяце мы платим за секцию».
Пять ошибок, из-за которых урок не работает
Ошибки ниже встречаются чаще остальных и объединены одним признаком: каждая учит ребёнка чему-то помимо обращения с деньгами. Он выучивает связку между деньгами и послушанием или между деньгами и настойчивостью. Такая связка держится годами и всплывает уже во взрослых решениях.
Карманные деньги как рычаг наказания. Снятая за двойку сумма превращает деньги в инструмент власти. Ребёнок запоминает: деньги дают за послушание.
Выдача по требованию вместо расписания. Когда деньги появляются в ответ на нытьё, тренируется нытьё. Планировать при этом нечего: сумма и срок неизвестны.
Спасение от последствий покупки. Родитель докладывает недостающее, возвращает потраченное, покупает то же самое через неделю. Урок стирается, остаётся уверенность, что взрослый подстрахует всегда.
Сравнение с другими детьми. «У Пети сто, у тебя пятьдесят» одинаково вредно в обе стороны. Полезнее объяснить, что суммы в семьях разные, потому что разные доходы и разные договорённости.
Молчание про деньги семьи. От ребёнка требуют отчёта за его двести рублей, при этом семейный бюджет остаётся закрытой темой. Проще показать конкретное: сколько стоит месяц секции, во сколько обходится поездка к бабушке, почему на две вещи сразу не хватает.
Комментарий эксперта
На месте родителя я бы начал с календаря, до всякой суммы. Выбрал бы день недели и держал его полгода подряд, даже когда неудобно и когда ребёнок в чём-то провинился. Сумма подбирается за один вечер, привычка ждать своего дня ставится месяцами. Четыре ошибки из пяти растут от одного корня: деньги превратились в инструмент разговора о поведении. Фиксированный день этот корень отрезает.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», начальник федерального штаба Союза Отцов
Что дальше: к чему готовить к школе
Отдельного урока про деньги у первоклассника не будет. По данным Банка России (2026, раздел о финансовой грамотности), финансовая грамотность изучается во всех школах страны как часть обязательных предметов: математики, окружающего мира, обществознания. Значит, семье остаётся то, что школа не закроет.
В сентябре ребёнка встретят три новые вещи. Столовая и буфет: у него в кармане будут деньги без взрослого рядом. Одноклассники: суммы у всех разные, и сравнение неизбежно. Карта: рано или поздно родители её оформят, и безналичные деньги придётся объяснять заново.
Детская дебетовая карта оформляется ребёнку до четырнадцати лет, родитель видит все операции и ставит лимиты и запреты в своём приложении, так описан продукт на странице банка. Нижнюю границу возраста каждый банк устанавливает сам, её нужно смотреть в условиях конкретного банка. Для 5–7 лет спешить с картой незачем: пока не стоит привычка считать наличные, безналичные деньги ребёнок просто не почувствует.
Насколько это востребовано, видно по старшим детям. По данным Сбера (2026, публикация опроса), собственными деньгами располагают 86 процентов детей от семи до четырнадцати лет, медианный диапазон их трат составляет от 1000 до 2499 рублей в месяц. В опросе участвовали 1029 человек, дети и их родители.
Вторая часть этого разбора будет про возраст 8–12 лет: первая карта, накопления на крупную цель, первые заработки и разговор про семейный бюджет всерьёз.
Читайте также: сколько стоит репетитор. Разбор с ценами пригодится, когда школьные расходы станут заметной строкой семейного бюджета.
Что важно запомнить
- Возраст шесть лет — это правовой порог: до него покупку ребёнка юридически совершает родитель, после ребёнок вправе сам купить мелочь и распорядиться деньгами, которые ему дали.
- Программа Банка России и Минобрнауки по основам финансовой грамотности рассчитана на детей от пяти до семи лет и работает в детских садах с 2018 года, то есть государство считает этот возраст стартовым.
- Первые карманные деньги устроены как расписание: маленькая фиксированная сумма в один и тот же день недели, без надбавок за поведение.
- Оплата оценок и домашних обязанностей ломает урок, потому что превращает часть семейной жизни в услугу с прайсом.
- Цель накопления для ребёнка 5–7 лет должна укладываться примерно в четыре недели ожидания, иначе связь между отказом сегодня и покупкой потом рвётся.
- Потраченные впустую накопления не возвращают и не докладывают: цена ошибки в шесть лет измеряется сотнями рублей, в шестнадцать совсем другими суммами.
- Наличные в этом возрасте работают лучше карты, потому что купюра заканчивается на глазах, и остаток ребёнок видит сам.
Частые вопросы
С какого возраста давать ребёнку карманные деньги?
Рабочий старт — это шесть лет. С этого возраста Гражданский кодекс разрешает ребёнку самому совершать мелкие бытовые сделки и распоряжаться деньгами, которые ему дали родители.
Государственная программа для детских садов рассчитана на возраст от пяти до семи лет, и 39 процентов опрошенных родителей называют оптимальным возрастом начало школы. Пять лет годятся для разговоров и игр в магазин. Настоящие деньги в кармане начинаются с шести.
Сколько карманных денег давать ребёнку 6–7 лет?
От 100 до 300 рублей в неделю закрывает задачи этого возраста. Ориентир простой: сумма подобрана верно, если желанная вещь набирается примерно за четыре недели. Для сравнения, 30 процентов российских родителей выдают детям от 200 до 500 рублей в неделю, ещё 19 процентов меньше 200 рублей.
Нужно ли платить ребёнку за оценки и за помощь по дому?
Нет.
Оплаченная домашняя обязанность перестаёт быть обязанностью и становится услугой, от которой можно отказаться. Цена пятёрки обесценивается в тот момент, когда сумма перестаёт расти. Платить имеет смысл за разовую работу вне обычных семейных дел, и об этом договариваются заранее.
С какого возраста ребёнку можно выпустить банковскую карту?
Детская дебетовая карта оформляется ребёнку до четырнадцати лет, нижнюю границу возраста каждый банк ставит сам, поэтому смотреть её нужно в условиях конкретного банка. Юридический порог самостоятельных мелких покупок — это шесть лет. Для 5–7 лет наличные всё равно учат лучше: купюра заканчивается на глазах.
Что делать, если ребёнок потратил все накопления на ерунду?
Не возвращать и не докладывать. Спокойно назвать последствие вслух: цель сдвигается на месяц. Именно эта потеря делает следующий отказ от импульсивной покупки осмысленным. Цена такого урока в шесть лет измеряется сотнями рублей.
Ответы актуальны на август 2026 года.
Разборы семейных расходов редакция считает на первоисточниках и открытых допущениях, без обещаний лёгких решений. Читайте другие материалы хаба «Образование детей».
Материал носит справочный характер и не является индивидуальной налоговой или юридической рекомендацией. Актуально на август 2026 года.
Редакция «Богатство семьи»