Коротко. Подвох программы долгосрочных сбережений прячется в сроке и в условиях доплаты. Деньги лежат пятнадцать лет или до 55 и 60 лет, доплата государства идет десять лет и зависит от дохода, полученный налоговый вычет возвращают при досрочном расторжении. Семье с ребенком программа подходит, когда до цели остается десять лет и больше.
Про эту программу сейчас пишут почти все банки и фонды, и почти все они продают собственный продукт. Поэтому в этом материале нет ни одного рекламного текста фонда: условия взяты из закона о негосударственных пенсионных фондах, со страниц Банка России и из сообщения налоговой службы. Единственное число, которое редакция придумала сама, помечено словом «допущение» прямо в расчете. К программе присоединились уже многие: по данным Банка России (2026, cbr.ru), на 1 августа заключено 13,6 млн договоров, в программу пришло почти 1,2 трлн рублей. Цифры эти большие, и они ничего не говорят о том, подходит ли программа вашей семье.
- Что государство обещает по программе долгосрочных сбережений
- Подвох первый: деньги заперты на пятнадцать лет
- Подвох второй: доплату получают не все и не в полном размере
- Подвох третий: налоговый вычет придется вернуть
- Подвох четвертый: на переведенную накопительную пенсию доплата не идет
- Отзывы тех, кто вышел досрочно: сколько теряют на самом деле
- Двести тысяч рублей и три месяца
- Полтора года и обещание в отделении
- Год в программе: минус доплата и минус пятая часть своих денег
- Вклад под 30 процентов в нагрузку
- Ждал 36 тысяч через три месяца
- Два договора: на себя и на сына
- Во что обходится досрочный выход
- Что меняется для семей с детьми с 1 сентября 2026 года
- Вклад, накопительное страхование жизни и программа долгосрочных сбережений: что выбрать под образование ребенка
- Сколько семья накопит за десять лет: расчет
- Десять вопросов банку до подписания договора
- Кому программа не подходит
- Что важно запомнить
- Частые вопросы
Что государство обещает по программе долгосрочных сбережений
Вы открываете счет в негосударственном пенсионном фонде, кладете туда деньги, и рядом с вашими деньгами на счете появляются еще два источника: доплата государства и возвращенный налог.
Доплата государства — это до 36 тысяч рублей в год, по данным Банка России (2026, cbr.ru). Возвращенный налог — это 13 процентов от внесенной за год суммы, если вы платите налог на доходы. Фонд при этом вкладывает деньги и начисляет инвестиционный доход.
Складываем: свои взносы, доплата, возврат налога, доход фонда. Для семьи, которая копит ребенку на институт, набор выглядит выгоднее вклада. Дальше начинаются условия, из-за которых люди и набирают в поиске слова «в чем подвох».
Подвох первый: деньги заперты на пятнадцать лет
Забрать сбережения целиком можно по истечении пятнадцати лет действия договора либо при достижении 55 лет женщиной и 60 лет мужчиной. Это прямо записано в условиях программы.
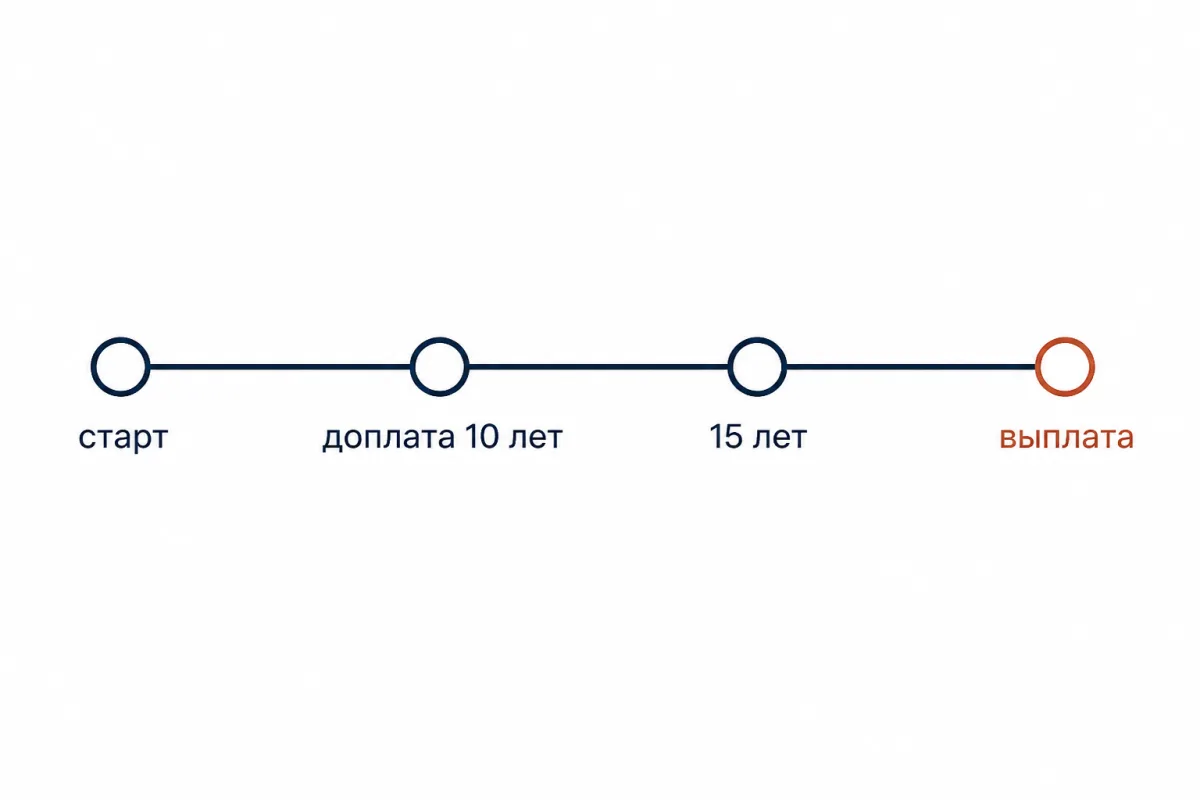
Посчитайте на своей семье. Ребенку сейчас восемь, поступать он будет через десять лет, деньги нужны в 2036 году. Договор, открытый сегодня, разрешит забрать накопленное в 2041 году, если вам до пенсионного возраста еще далеко.
Из этого правила есть два выхода, оба тяжелые. Досрочно и с сохранением доплаты государства деньги отдают в особых жизненных ситуациях: оплата дорогостоящего лечения и потеря кормильца. Оплата первого курса в этот список не входит.
Есть и третий путь, обычный: расторгнуть договор и забрать выкупную сумму. Сколько именно вернут, зависит от фонда и от срока, часть инвестиционного дохода при этом теряется, доплата государства в руки не попадает: ее можно только перевести в договор программы с другим фондом.
Подвох второй: доплату получают не все и не в полном размере
Потолок доплаты одинаковый для всех, это 36 тысяч рублей в год. Сумма, которую надо внести ради этого потолка, разная, и зависит она от вашего среднемесячного дохода.
Закон о негосударственных пенсионных фондах делит участников на три группы (статья 36.44):
- Доход до 80 тысяч рублей в месяц. Государство добавляет рубль на рубль. Чтобы получить 36 тысяч, надо внести 36 тысяч.
- Доход от 80 до 150 тысяч рублей. Государство добавляет половину от вашего взноса. Ради тех же 36 тысяч придется внести 72 тысячи.
- Доход выше 150 тысяч рублей. Государство добавляет четверть. Потолок обойдется во взнос 144 тысячи рублей за год.
Право на доплату дает взнос от двух тысяч рублей за год, это низкий порог. Доплата идет десять лет начиная с года, следующего за годом первого взноса. Одиннадцатый год вы копите уже без государства.
Подвох третий: налоговый вычет придется вернуть
Вычет на долгосрочные сбережения считается с суммы не более 400 тысяч рублей за год (статья 219.2 Налогового кодекса). Внесли 36 тысяч, вернули 4 680 рублей налога. Внесли 400 тысяч, вернули 52 тысячи.
Если договор закрывается досрочно, фонд сам удержит из выкупной суммы налог, который вам вернули. Льготу давали за длинные деньги, длинных денег не вышло.
Для семьи вычет работает как плата за терпение: при выходе из программы раньше срока его придется отдать.
Подвох четвертый: на переведенную накопительную пенсию доплата не идет
Перевести в программу свои пенсионные накопления из системы обязательного страхования можно, и многие так делают: деньги оживают, ими можно распорядиться раньше пенсии.
Только доплату государства такой перевод не увеличивает. Размер доплаты считается от личных взносов, без учета единовременного взноса и выкупных сумм, полученных от другого фонда. Перевели триста тысяч накопительной пенсии и не внесли ни рубля живыми деньгами, значит доплаты не будет вовсе.
Средства в программе застрахованы государством на 2,8 млн рублей, гарантия увеличивается на сумму переведенных накоплений и денег государства.
Отзывы тех, кто вышел досрочно: сколько теряют на самом деле
Истории ниже взяты из открытых отзывов на сайтах banki.ru, otzovik.com и irecommend.ru с 2024 по 2026 год. Имена авторов редакция не называет. К каждой истории приложен расчет по правилам программы: сколько человек потерял и из-за какого условия.
Двести тысяч рублей и три месяца
Сотрудник Сбербанка убедил клиентку открыть договор, она внесла 200 000 рублей. Через три месяца ей понадобились деньги, она расторгла договор и получила 160 000 рублей. Сорок тысяч в отзыве она назвала украденными.
Расчет. Сорок тысяч рублей составляют ровно 20 процентов взноса. Такое удержание давал понижающий коэффициент (доля взносов, которую фонд удерживает при раннем выходе) в договорах НПФ Сбербанка, заключенных до 17 февраля 2025 года: при сроке договора до двух лет фонд возвращал 80 процентов взносов. Доплату государства за эти три месяца она не получила бы в любом случае, доплата приходит в году, следующем за годом взноса.
Полтора года и обещание в отделении
Клиент открыл договор с НПФ Сбербанка в феврале 2024 года и в сентябре 2025-го решил его закрыть. В отделении ему пообещали составить заявление так, чтобы вернулись все 100 процентов. Позже позвонил специалист фонда и сообщил, что вернут 80 процентов.
Представитель банка в ответе на banki.ru подтвердил: по условиям договора при сроке меньше двух лет возвращается 80 процентов взносов. Удержанную сумму банк пообещал рассмотреть в индивидуальном порядке.
Расчет. На каждые 100 000 рублей взносов такой выход стоит 20 000 рублей своих денег. Доплата государства, если она уже пришла на счет, при расторжении в руки не попадает. Выкупную сумму считает фонд по таблице из договора, и обещание сотрудника отделения эту таблицу не меняет.
Год в программе: минус доплата и минус пятая часть своих денег
Участница программы в НПФ Сбербанка копила около года, получила доплату государства и забрала деньги. В отзыве она пишет, что к потере доплаты была готова.
Удержание 20 процентов собственных взносов стало для нее неожиданностью.
Расчет. Сумму автор отзыва не называет, поэтому редакция берет пример: взнос 36 000 рублей за год при доходе до 80 тысяч рублей в месяц, государство добавляет столько же.
- По старому договору фонд вернет 80 процентов взносов, это 28 800 рублей. Семь тысяч двести рублей своих денег останутся у фонда.
- Если за этот год полагался налоговый вычет, фонд удержит с выкупной суммы налог 13 процентов со взносов, еще 4 680 рублей. На руки придет 24 120 рублей из внесенных 36 000.
- Доплата 36 000 рублей в руки не попадает.
- Со следующего года право на доплату пропадает по всем договорам программы, включая новые. За оставшиеся девять лет это до 324 000 рублей государственных денег.
Вклад под 30 процентов в нагрузку
Клиентке ВТБ в ноябре 2024 года открыли счета и объяснили, что деньги лежат три месяца под 30 процентов. Через два месяца ей понадобились деньги.
В другом отделении выяснилось, что часть суммы ушла в программу долгосрочных сбережений: целиком ее отдадут через 15 лет или в 55 лет, при выходе сейчас вернут 80 процентов. Ей пришлось брать кредит.
Расчет. Ставку 30 процентов годовых по вкладу ВТБ давал тем, кто вступал в программу через НПФ ВТБ с первым взносом от 30 000 рублей. По стандартному договору НПФ ВТБ в первый год удерживает до 20 процентов взносов, с 30 000 рублей это до 6 000 рублей.
Столько же приносит за три месяца вклад в 80 000 рублей под 30 процентов годовых. Если вклад был меньше 80 000 рублей, выход из программы в первый год съедает весь выигрыш от высокой ставки.
Ждал 36 тысяч через три месяца
Клиенту ВТБ в 2024 году пообещали: внесешь 50 000 рублей, через три месяца получишь 36 000. Через три месяца денег не было, выплату перенесли на август, дозвониться в фонд он не смог.
Расчет. Доплата государства приходит на счет в фонде в году, следующем за годом взноса, на карту ее не переводят. Размер зависит от среднемесячного дохода. За 50 000 рублей взносов при доходе до 80 тысяч рублей государство доплатит потолок 36 000 рублей. При доходе от 80 до 150 тысяч доплата составит 25 000 рублей, при доходе выше 150 тысяч 12 500 рублей.
Забрать эти деньги можно на тех же условиях, что и весь счет: через 15 лет договора или в 55 и 60 лет.
Два договора: на себя и на сына
Мать открыла в Сбербанке договор на себя и второй на сына. Сотрудники заверили ее, что государство будет доплачивать по каждому договору отдельно, по 36 000 рублей в год.
Расчет. Потолок 36 тысяч рублей в год считается на вкладчика, того, кто платит взносы, по всем его договорам вместе (статья 36.44 закона о негосударственных пенсионных фондах). Два договора, открытые одним родителем, дают в сумме те же 36 000 рублей. Если договоры на ребенка открывают оба родителя, каждый со своих денег, доплату считают каждому из них. Второе ограничение, о котором в отделении промолчали: налоговый вычет положен, только если у человека одновременно не больше трех договоров программы (статья 219.2 Налогового кодекса).
Во что обходится досрочный выход
Почти все эти истории начинаются в отделении банка. Банк продает договор фонда, выкупную сумму и доплату считает фонд. Расхождение между словами сотрудника и текстом договора человек обнаруживает в день, когда деньги понадобились. При досрочном выходе по обычному заявлению семья теряет часть своих взносов, доплату государства, право на нее в будущем и часть денег на налоге.
- Размер удержания из личных взносов задает договор фонда, единой шкалы в законе нет. В НПФ Сбербанка по договорам с 18 февраля 2025 года при сроке до двух лет возвращают все взносы без дохода, после двух лет добавляют половину дохода, после семи лет весь доход. В НПФ ВТБ по стандартному договору без потерь личных взносов можно выйти через пять лет, в первый год удерживают до 20 процентов.
- Доплату государства до срока в руки не выдают, при расторжении ее можно только перевести в договор программы с другим фондом.
- Право на доплату со следующего года прекращается по всем договорам программы, включая новые. Исключения: выплата по особой жизненной ситуации и перевод в другой фонд. Если договор закрыт до 1 апреля года, следующего за первым взносом, доплаты по нему не будет совсем.
- Фонд сам удержит налог 13 процентов со взносов, по которым полагался вычет, и с полученного дохода. Если вычет вы не получали, принесите в фонд справку из налоговой, и налог со взносов не удержат.
Что меняется для семей с детьми с 1 сентября 2026 года
С 1 сентября предельная сумма вычета выросла до 500 тысяч рублей, если общая сумма взносов за год превышает 400 тысяч и превышение идет по договорам, заключенным в пользу детей. Правило записано в статье 219.2 Налогового кодекса, изменения внес Федеральный закон от 17.11.2025 № 418-ФЗ. Порядок применения, по данным ФНС России (2026, nalog.gov.ru), распространяется и на взносы, уплаченные с начала года.
Повышенный лимит работает, пока ребенку нет 18 лет, при очном обучении срок продлевается до 24 лет. Считается он по каждому родителю отдельно, поэтому семья, где налог платят оба, получает двойной запас.
Родителю, который и так откладывает крупные суммы, стало выгоднее оформить часть договоров на ребенка. Семье со взносом три тысячи рублей в месяц новое правило не даст ничего: до потолка в 400 тысяч ей далеко.
Вклад, накопительное страхование жизни и программа долгосрочных сбережений: что выбрать под образование ребенка
Три инструмента решают три разные задачи, и сравнивать их удобнее по тем параметрам, которые важны семье с ребенком.
| Параметр | Вклад | Накопительное страхование жизни | Программа долгосрочных сбережений |
|---|---|---|---|
| Когда можно забрать | в любой момент, с потерей процентов | в конце срока, который задает сам полис | через 15 лет либо в 55 и 60 лет |
| Доплата государства | нет | нет | до 36 тысяч рублей в год, десять лет |
| Налоговый вычет | нет | да, по взносам | да, база до 400 тысяч рублей, с сентября до 500 тысяч по детским договорам |
| Что защищено | сумма и проценты в пределах страховки | взносы по условиям полиса | взносы, застрахованы на 2,8 млн рублей |
| Доход | известен заранее, ставка фиксируется | часть взноса идет на страховую защиту | зависит от результата фонда, гарантий нет |
| Кому подходит | цель ближе трех лет | защита семьи на случай беды | горизонт от десяти лет |
Средняя максимальная ставка по рублевым вкладам десяти крупнейших банков во второй декаде октября 2026 года составила 13,0550 процента, по данным Банка России (2026, cbr.ru). Ставка эта меняется вслед за ключевой ставкой Банка России, и рассчитывать на нее вдолгую не стоит.
Родителю удобно смотреть на срок до цели. Когда до поступления три года, деньги надежнее держать во вкладе: они будут под рукой в нужный момент. Когда до поступления десять лет и больше, программа выигрывает, потому что доплата и вычет успевают накопиться. Накопительное страхование стоит рядом как защита семьи, копить на институт с его помощью дорого. Сколько откладывать в месяц при разном возрасте ребенка, посчитано в статье «Как накопить на вуз ребенку».
Читайте также: сколько стоит вырастить ребенка до 18 лет. Там посчитано, сколько семья тратит на ребенка каждый год, и видно, из какой суммы реально получится откладывать на длинную цель.

Комментарий эксперта
Семьи чаще всего ошибаются в одном месте: считают доплату государства и забывают посмотреть на дату, когда деньги станут своими. Пятнадцать лет договора и возраст 55 и 60 лет стоят в условиях программы прямо, и первый курс института в этот срок обычно не попадает. Я советую держать в голове две задачи отдельно: оплату учебы и капитал ребенку к самостоятельной жизни. Под первую работает вклад, под вторую программа с доплатой до 36 тысяч рублей в год. Когда семья смешивает эти задачи в одном счете, она рискует забрать деньги досрочно и вернуть государству полученный налоговый вычет.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», начальник Федерального штаба ВОО «Союз Отцов», руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Об этом Дмитрий говорит на выступлениях.
Сколько семья накопит за десять лет: расчет
Посчитаем на семье из примера. Отец зарабатывает меньше 80 тысяч рублей в месяц, значит доплата идет рубль на рубль. Он вносит 3 000 рублей в месяц, это 36 000 рублей в год. Ребенку восемь лет, деньги нужны через десять.
Из чего собирается счет за десять лет
Расчет редакции для семьи со взносом 3 000 рублей в месяц и доходом ниже 80 тысяч рублей в месяц. Доходность 8 процентов годовых взята как допущение, фонды доходность не гарантируют. Возврат налога 46 800 рублей приходит семье деньгами и в столбцы счета не входит.
Что дает эта схема за десять лет:
- личные взносы: 360 000 рублей;
- доплата государства: 324 000 рублей (она приходит со второго года участия);
- возврат налога: 46 800 рублей, это 4 680 рублей ежегодно, приходят они деньгами на карту;
- инвестиционный доход фонда: допущение редакции 8 процентов годовых.
Итог на счете при таком допущении около 1 049 000 рублей. Тот же взнос без государственной доплаты и при той же доходности дает около 563 000 рублей.
Разница почти в два раза, и она целиком собрана из денег государства и сложного процента на них. Восемь процентов взяты редакцией для наглядности: фонды доходность не гарантируют, и результат у разных фондов разный.
И главное ограничение расчета: деньги эти станут доступны через пятнадцать лет, значит первый курс они не оплатят. Для семьи из примера программа работает как капитал ребенку к самостоятельной жизни, оплату института придется решать вкладом или текущими доходами.
Десять вопросов банку до подписания договора
Задайте их сотруднику до подписи и попросите показать каждый ответ в договоре или в правилах фонда.
1. С кем я заключаю договор?
Почему это важно: программу продает банк, стороной договора выступает негосударственный пенсионный фонд. Выкупную сумму, доплату и налог считает фонд, и жалобы разбирает тоже фонд.
Насторожит ответ: «это наш продукт, как вклад» или разговор о процентной ставке.
2. Когда я смогу забрать деньги целиком?
Почему это важно: по закону через 15 лет договора либо в 55 лет для женщин и в 60 лет для мужчин. Раньше выдают только при дорогостоящем лечении и потере кормильца, до всего остатка на счете.
Насторожит ответ: любой срок короче, «через три месяца», «через год».
3. Сколько вы вернете, если я выйду через год, через три года, через шесть лет?
Почему это важно: понижающие коэффициенты задает договор фонда, и у разных фондов они разные. Попросите таблицу выкупных сумм по годам.
Насторожит ответ: «вернем все» без таблицы на бумаге.
4. Сколько доплатит государство при моем доходе и когда придут деньги?
Почему это важно: при доходе до 80 тысяч рублей в месяц государство добавляет рубль на рубль, от 80 до 150 тысяч половину взноса, выше 150 тысяч четверть. Потолок 36 тысяч рублей в год на вкладчика по всем его договорам. Право на доплату дает взнос от двух тысяч рублей за год, первая доплата приходит в следующем году.
Насторожит ответ: «36 тысяч через три месяца» или «по 36 тысяч на каждый договор».
5. Что станет с доплатой, если я уйду раньше?
Почему это важно: до срока доплату не выдают, и после обычного досрочного выхода право на нее пропадает по всем договорам навсегда.
Насторожит ответ: «доплата ваша, заберете вместе со взносами».
6. Как я получу налоговый вычет и что с ним станет при выходе?
Почему это важно: вычет дают по декларации со справкой фонда о взносах. Если взносы удерживают из зарплаты, вычет можно получить у работодателя до конца года. При досрочном выходе фонд сам удержит налог с выкупной суммы.
Насторожит ответ: «налог вернут в любом случае».
7. Сколько у меня уже договоров программы?
Почему это важно: вычет положен, только если у человека одновременно не больше трех договоров, и доплата по всем договорам одного вкладчика общая.
Насторожит ответ: предложение открыть несколько договоров «для надежности».
8. Сколько фонд берет за управление деньгами?
Почему это важно: закон ставит фонду потолки. Постоянная часть вознаграждения вместе с расходами с 2024 по 2026 год не может превышать 0,6 процента от средней стоимости пенсионных резервов фонда за год, с 2027 года 0,5 процента. Переменная часть: до 20 процентов дохода и до 25 процентов сверх расчетного уровня.
Насторожит ответ: сотрудник не может назвать вознаграждение фонда и его доходность за прошлые годы.
Если условия фонда не устроят, перейти в другой фонд без потери дохода можно раз в пять лет.
9. Какой период гарантийного восполнения в моем договоре?
Почему это важно: фонд обязан закрыть убыток на счете своими деньгами в конце периода, который задает договор, от одного года до пяти лет. Если договор период не указал, он равен одному году. Спросите, как считается выкупная сумма, если выйти посреди периода.
Насторожит ответ: обещание конкретной доходности. Фонды доходность не гарантируют.
10. Что получат мои наследники?
Почему это важно: если человек умер до назначения выплат или после назначения срочных выплат, наследники получают весь остаток на счете вместе с доплатой государства. Обратиться в фонд нужно в течение шести месяцев. После назначения пожизненных выплат сбережения не наследуются.
Насторожит ответ: «наследники получат только ваши взносы».
Комментарий эксперта
На месте родителя я бы пришел в отделение с этим списком и попросил таблицу выкупных сумм на бумаге. В программу я бы положил только те деньги, которые семья точно не тронет пятнадцать лет, подушку оставил бы на вкладе. Если налог платят оба родителя, я бы открыл договор на ребенка каждому со своих денег: потолок доплаты в 36 тысяч рублей в год считается на того, кто платит. И подписывал бы договор фонда только после того, как прочитал его сам: слова сотрудника в договор не входят.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», начальник Федерального штаба ВОО «Союз Отцов», руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Кому программа не подходит
Шесть случаев, когда лучше пройти мимо:
- деньги могут понадобиться раньше чем через десять лет;
- доход семьи нестабильный, и взнос придется останавливать;
- нет официального дохода с налогом, значит вычет не работает;
- последние накопления семьи, и подушки безопасности нет;
- цель в оплате первого курса ровно через год или два;
- вы рассчитываете на гарантированную доходность, программа ее не дает.
Что важно запомнить
- Программа долгосрочных сбережений дает три источника денег на счете: личные взносы, доплату государства до 36 тысяч рублей в год и возврат налога с внесенной суммы.
- Доплата государства идет десять лет, ее размер зависит от среднемесячного дохода: при доходе до 80 тысяч рублей государство добавляет рубль на рубль, при доходе выше 150 тысяч рублей добавляет четверть.
- Деньги по договору доступны через пятнадцать лет либо при достижении 55 лет женщиной и 60 лет мужчиной, досрочно их выдают при дорогостоящем лечении и потере кормильца.
- Досрочное расторжение договора возвращает выкупную сумму по таблице договора: фонд удерживает часть взносов и налог по полученному вычету, доплату государства в руки не выдает, и право на нее пропадает по всем договорам программы.
- С 1 сентября 2026 года родитель, вносящий деньги по договору в пользу ребенка, считает вычет с суммы до 500 тысяч рублей.
- Переведенная в программу накопительная пенсия доплату государства не увеличивает, она считается только от личных взносов.
- Под цель «образование ребенка» программа работает на горизонте от десяти лет, в более коротком сроке деньги надежнее держать во вкладе.
Разборы господдержки и семейных денег редакция публикует в телеграм-канале «Богатство семьи». Подпишитесь, если считаете деньги семьи всерьез.
Что дальше
Следующий шаг: материнский капитал тоже можно направить на образование ребенка. Смотрите, как это сделать.
Материнский капитал: на что потратить →
Маршрут «Сколько стоит ребенок: от рождения до вуза», шаг 4 из 4
- Сколько стоит вырастить ребенка до 18 лет
- Сколько стоит собрать ребенка в школу
- Сколько стоит репетитор
- Программа долгосрочных сбережений на образование ребенка (вы здесь)
Частые вопросы
В чем главный подвох программы долгосрочных сбережений?
В сроке. Деньги становятся доступны через пятнадцать лет действия договора либо при достижении 55 лет женщиной и 60 лет мужчиной. Все остальные условия читаются уже через это ограничение.
Сколько государство доплачивает и сколько лет идет доплата?
Не более 36 тысяч рублей в год, доплата идет десять лет начиная с года, следующего за годом первого взноса. Размер зависит от среднемесячного дохода участника.
Как получить налоговый вычет по программе долгосрочных сбережений?
Вычет заявляется по итогам года, база считается с суммы до 400 тысяч рублей за год. С 1 сентября 2026 года лимит поднимается до 500 тысяч рублей за счет взносов по договорам в пользу детей.
Что будет, если забрать деньги раньше срока?
Фонд выплатит выкупную сумму по своим правилам, доплату государства в руки не выдадут, право на нее пропадет по всем договорам, и фонд удержит из выкупной суммы налог, который вам вернули.
Правда ли, что при досрочном выходе возвращают только 80 процентов?
Зависит от договора фонда. В НПФ Сбербанка по договорам до 17 февраля 2025 года при сроке до двух лет возвращали 80 процентов взносов, по договорам с 18 февраля 2025 года возвращают все взносы без дохода. В НПФ ВТБ в первый год удерживают до 20 процентов. Доплату государства при досрочном выходе в руки не выдают.
Стоит ли переводить накопительную пенсию в программу?
Перевод делает эти деньги доступнее и увеличивает страховую гарантию, при этом доплату государства он не увеличивает: она считается только от личных взносов.
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации. Решения принимайте с учетом своей ситуации, при необходимости обратитесь к специалисту.
Редакция «Богатство семьи»