Коротко. Накопить на образование ребенка удобнее, если считать от цены контракта вуза: четыре года бакалавриата на «Экономике» в 2026/27 учебном году стоят от 1,32 до 1,78 млн рублей. С рождения на такую цель условно хватает около 7 900 рублей в месяц, с 14 лет нужно почти 30 000 рублей. Нехватку закрывают маткапитал (материнский капитал), налоговый вычет и льготный кредит под 3%.
Цель в этом разборе редакция взяла из прайсов самих вузов: три страницы приемных комиссий в Казани, Петербурге и Москве, одна программа «Экономика», один учебный год 2026/27. Все остальные цифры статьи выведены из этой цели. Там, где в расчет пришлось заложить допущение, рядом стоит слово «условно», и само допущение названо в тексте.
План из четырех шагов начинается с цели в рублях с поправкой на рост цен, потом идет взнос в месяц для трех возрастов старта: с рождения, с 7 лет и с 14 лет. Следом место, где держать деньги, пока ребенок растет, и то, что к накоплениям добавляют маткапитал и вычет за обучение.
Для семей, которые начали копить поздно или не начинали вовсе, в конце статьи разобран льготный образовательный кредит под 3% с господдержкой: во что он обходится на одном примере и что происходит с господдержкой, если студента отчисляют.
- Сколько стоит вуз: цель накоплений в рублях
- Почему считать от цены года конкретного вуза
- Шаг 1. Посчитайте цель с учетом роста цен
- Шаг 2. Сколько откладывать в месяц: таблица по возрасту старта
- С рождения: время работает на семью
- С 7 лет: взнос вырастает, но остается подъемным
- С 14 лет: копить поздно, пора собирать все источники
- Шаг 3. Где держать деньги, пока ребенок растет
- Шаг 4. Что добавят государство и налоговый вычет
- Не успели накопить: льготный образовательный кредит
- Когда кредит выгоднее, чем пустой старт
- Чем рискует семья при отчислении
- Частые ошибки родителей
- Что важно запомнить
Сколько стоит вуз: цель накоплений в рублях
Для примера редакция взяла три очные программы «Экономика» на 2026/27 учебный год: в Казани, Петербурге и Москве. Программа одна и та же, города разные, и разница в цене получилась заметной.
В Казанском федеральном университете первый курс стоит 332 004 рубля, полная стоимость программы 1 328 016 рублей, по данным приемной комиссии КФУ (2026, admissions.kpfu.ru). Цены утверждены приказом № 01-03/487 от 15 мая 2026 года.
В петербургском ГУАП семестр на «Экономике» стоит 165 000 рублей, по данным приемной комиссии ГУАП (2026, priem.guap.ru). Год из двух семестров обходится в 330 000 рублей, четыре года в 1 320 000 рублей, пересчет редакции.
Московский ГУУ берет за год той же программы 445 000 рублей, по данным приемной комиссии ГУУ (2026, guu.ru). За четыре года выходит 1 780 000 рублей. Разница с Казанью около 452 тысяч рублей, это больше целого года учебы в самом ГУУ.
К цене контракта семья, чей ребенок уедет учиться в другой город, добавляет вторую строку цели: общежитие или съемное жилье, еду, дорогу домой на каникулы. Эту строку редакция в расчет не закладывала, у каждого города и каждой семьи она своя. Оплатить общежитие можно маткапиталом, об этом в шаге 4.
Читайте также: Сколько стоит вырастить ребенка до 18 лет. Там посчитаны расходы семьи на ребенка до совершеннолетия, и видно, сколько из бюджета может остаться на будущий вуз.
Почему считать от цены года конкретного вуза
Средней цены обучения по стране первоисточник не публикует. Любая «средняя» цифра собрана из разных программ, городов и лет, и о будущем счете конкретной семьи она ничего не говорит.
Прайс вуза дает сразу три вводные: цену года, число лет учебы и дату, на которую цена утверждена. Если ребенок пока не выбрал ни город, ни профессию, в расчет берут вуз из своего региона и пересчитывают цель каждый год, когда выходят новые цены.
Шаг 1. Посчитайте цель с учетом роста цен
Цель считают в два действия: цену года умножают на четыре года бакалавриата и добавляют рост цен за годы до поступления. Для «Экономики» в КФУ сегодняшняя цена четырех лет 1 328 016 рублей. К поступлению сегодняшнего новорожденного та же программа условно обойдется примерно в 3,79 млн рублей.
Рост цен редакция заложила условно в 6% в год. Ориентир для этой цифры: годовая инфляция в сентябре 2026 года составила 6,35% при цели 4%, по данным Банка России (2026, cbr.ru). Как будут дорожать вузы через десять лет, заранее не знает никто, поэтому цифра стоит с пометкой.
Для ребенка, который только родился, до поступления 18 лет, и цель условно вырастает до 3 790 600 рублей. Рост цен за эти годы превращает одну казанскую программу почти в три таких же по нынешнему прайсу.
Первокласснику до поступления 11 лет, его цель условно 2 521 000 рублей. Четырнадцатилетнему осталось 4 года, цель условно 1 676 600 рублей. Даже за четыре года прибавка к прайсу составляет около 349 тысяч рублей, это больше цены всего первого курса.
Шаг 2. Сколько откладывать в месяц: таблица по возрасту старта
При старте с рождения на цель условно хватает около 7 900 рублей в месяц, если деньги приносят 8% годовых. С 7 лет взнос вырастает до 12 000 рублей, с 14 лет до 29 800 рублей. Без дохода на деньги те же цели требуют 17 500, 19 100 и 34 900 рублей в месяц.
Сколько откладывать в месяц на вуз в зависимости от возраста старта
Расчет редакции, условно: цель «Экономика» в КФУ очно за четыре года, 1 328 016 рублей в ценах 2026/27 учебного года, рост цен 6 процентов в год до поступления, доходность накоплений 8 процентов годовых с ежемесячной капитализацией. Взнос при старте в 14 лет больше взноса с рождения на 21 900 рублей в месяц.
| Старт накоплений | Лет до поступления | Цель с ростом цен, рублей, условно | Взнос в месяц без дохода, рублей, условно | Взнос в месяц при условной доходности 8%, рублей |
|---|---|---|---|---|
| С рождения | 18 | 3 790 600 | 17 500 | 7 900 |
| С 7 лет | 11 | 2 521 000 | 19 100 | 12 000 |
| С 14 лет | 4 | 1 676 600 | 34 900 | 29 800 |
Расчет редакции, условно. Цель: «Экономика» в КФУ очно за четыре года в ценах 2026/27, рост цен 6% в год. Доходность 8% годовых с ежемесячной капитализацией (проценты раз в месяц прибавляются к сумме и дальше сами приносят проценты). Суммы округлены до сотен рублей.
Доходность 8% в расчете взята с запасом. За 18 лет ставки по вкладам успеют и вырасти, и упасть, и таблица не должна зависеть от удачного года.
С рождения: время работает на семью
Семья, которая начинает в год рождения ребенка, откладывает условно 7 900 рублей в месяц. За 18 лет она сама вносит около 1,7 млн рублей, остальные примерно 2,1 млн к цели добавляет доход на деньги.
Больше половины суммы на вуз в этом варианте зарабатывают сами деньги, пока ребенок ходит в сад и школу. Без дохода взнос был бы 17 500 рублей, больше чем вдвое выше.
Восемнадцать лет подряд деньги на вуз не трогают ни на ремонт, ни на отпуск, ни на смену машины.
С 7 лет: взнос вырастает, но остается подъемным
Если копить начинают к первому классу, взнос условно 12 000 рублей в месяц на 11 лет. Это примерно полтора взноса семьи, которая стартовала с рождения.
Семья вносит около 1,58 млн рублей, доход добавляет около 940 тысяч, то есть чуть больше трети цели.
Читайте также: Как научить ребенка обращаться с деньгами. Школьные годы, когда семья копит на вуз, удобно использовать и для разговора с ребенком о деньгах.
С 14 лет: копить поздно, пора собирать все источники
С 14 лет взнос условно 29 800 рублей в месяц, почти вчетверо больше, чем при старте с рождения. Та же казанская программа обходится семье в 30 тысяч в месяц на четыре года или в 8 тысяч в месяц на восемнадцать лет.
За четыре года доход на деньги сокращает взнос всего примерно на 5 200 рублей: без него нужно 34 900 рублей в месяц.
На эти же годы у подростка обычно приходятся репетиторы к экзаменам. Поэтому к накоплениям в этом возрасте сразу подключают маткапитал, вычет за обучение и, если денег все равно не хватает, кредит.
Читайте также: Сколько стоит репетитор. Подготовка к экзаменам ложится на те же годы, когда взнос на вуз самый высокий.
Шаг 3. Где держать деньги, пока ребенок растет
Место для денег зависит от срока до поступления. Если впереди больше трех лет, подходят вклад с капитализацией и программа долгосрочных сбережений (договор с негосударственным пенсионным фондом, к взносам по которому доплачивает государство) в пользу ребенка. Если осталось меньше трех лет, деньги держат на вкладе и накопительном счете, откуда их удобно забрать к оплате первого курса.
Средняя максимальная ставка по рублевым вкладам десяти крупнейших банков во второй декаде октября 2026 года составила 13,06%, по данным Банка России (2026, cbr.ru).
Договор долгосрочных сбережений можно заключить в пользу ребенка, государство доплачивает до 36 000 рублей в год, по данным Банка России (2026, cbr.ru). Годовая доплата в верхней границе больше месячного взноса семьи, которая начала копить в 14 лет.
Условия доплаты и выхода из программы редакция разбирает в статье «Программа долгосрочных сбережений: в чем подвох». Сравнение вклада, счета и программы на одной сумме собрано в статье «Накопления на ребенка: куда откладывать деньги».
Шаг 4. Что добавят государство и налоговый вычет
Маткапитал можно направить на обучение и общежитие, если к началу учебы ребенку не больше 25 лет. Вычет за обучение возвращает родителю до 14 300 рублей в год при расходах от 110 000 рублей, если ребенок младше 24 лет и учится очно.
Направить материнский капитал на образование ребенка можно, если к началу обучения ему не больше 25 лет, по данным Социального фонда (2026, sfr.gov.ru). Заявление принимают с момента, когда ребенку исполнится три года. Деньгами можно оплатить и общежитие, учебное заведение должно иметь лицензию в России.
Для семьи, которая копит на вуз, маткапитал работает как уже готовая часть цели. Сумма в нем своя у каждой семьи, поэтому в таблицу шага 2 редакция его не включала.
Читайте также: Материнский капитал: на что потратить. Там собраны все направления программы, и видно, с чем обучение в вузе делит одни и те же деньги.
Социальный вычет за обучение детей равен фактическим расходам, но не больше 110 000 рублей на каждого ребенка до 24 лет при очной форме, по данным Налогового кодекса (2026, zakonrf.info). При ставке НДФЛ (налог на доходы физических лиц) 13% это возврат до 14 300 рублей в год, пересчет редакции.
Год в КФУ стоит больше лимита, так что лимит выбирается целиком. За четыре года возврат может составить до 57 200 рублей, почти два месячных взноса семьи, которая начала копить в 14 лет.
Вычет получает родитель, который заключил договор с вузом и оплатил обучение. Что проверить до подписания: на чье имя оформлен договор и кто из родителей платит НДФЛ.
Не успели накопить: льготный образовательный кредит
Если к поступлению денег не хватает, разницу закрывают образовательным кредитом с господдержкой. Ставка для заемщика фиксированная, 3% годовых. Пока студент учится и еще 9 месяцев после окончания учебы, основной долг не платят, потом кредит возвращают в срок до 15 лет, то есть до 180 месяцев.
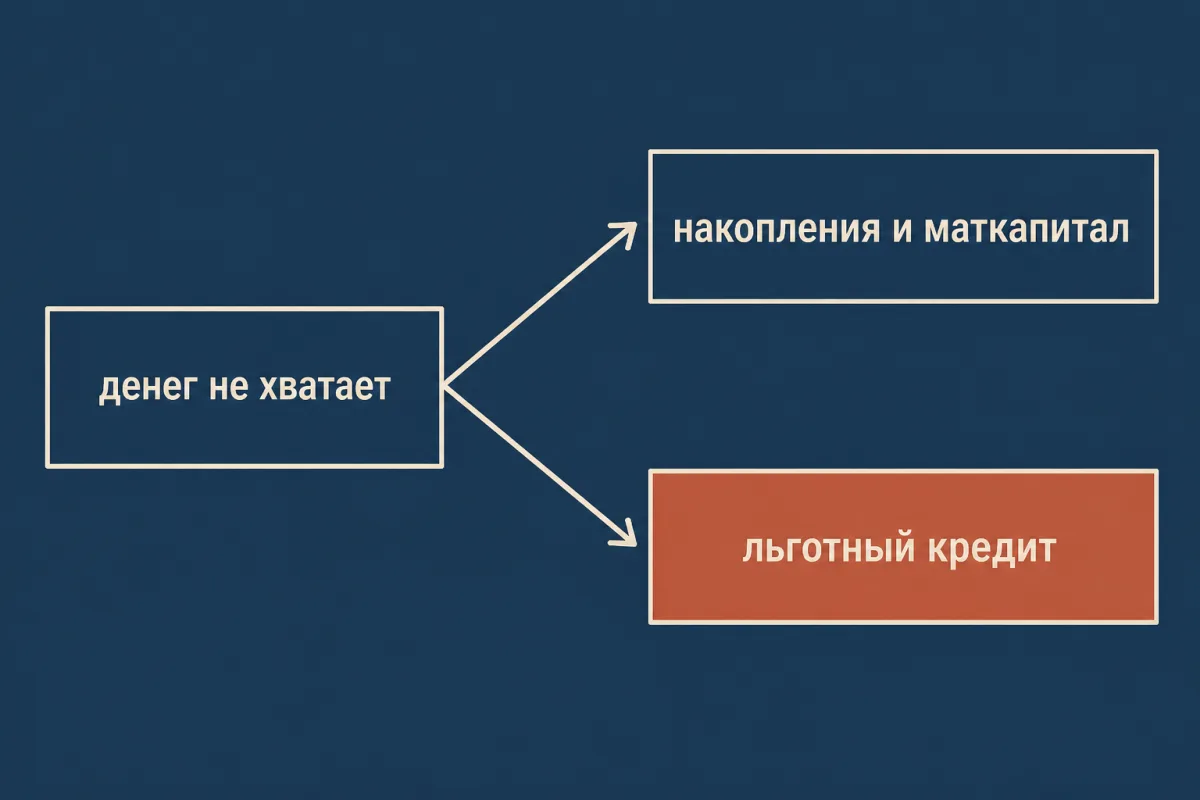
Условия задает постановление Правительства № 1824 от 17 ноября 2025 года, оно вступило в силу 1 декабря 2025 года, по данным системы «Гарант» (2026, base.garant.ru). Льготный период (срок обучения и еще 9 месяцев, когда заемщик не выплачивает основной долг) проценты не отменяет. Часть процентов за первые два года отсрочена: в первый год заемщик платит не больше 40% суммы процентного платежа, во второй не больше 60%, с третьего года проценты идут полностью.
Кроме цены контракта, кредит может покрывать проживание, питание, учебную литературу и проезд в период обучения.
Господдержка действует для направлений подготовки из перечня, который утвержден распоряжением Правительства от 17 ноября 2025 года № 3326-р. Что проверить до договора: входит ли выбранное направление в этот перечень.
Редакция посчитала условный пример на цифрах КФУ: кредит на всю стоимость четырех лет, по 332 004 рубля в год. К концу учебы долг составит 1 328 016 рублей, за годы учебы и 9 месяцев после заемщик условно платит около 115 500 рублей процентов, еще около 13 900 рублей процентов отсрочено и возвращается позже. Дальше платеж около 9 200 рублей в месяц в течение 180 месяцев, по графику это около 1 650 800 рублей.
Вместе с процентами за время учебы переплата условно около 452 300 рублей, примерно треть цены всех четырех лет. Пятнадцать лет платежей по времени равны одиннадцати школьным классам и четырем курсам вуза вместе.
Семья, которая копила с рождения, откладывала 7 900 рублей в месяц восемнадцать лет до учебы. Заемщик платит 9 200 рублей в месяц пятнадцать лет после учебы, и в примере это цена 2026 года, без роста цен к поступлению.
Когда кредит выгоднее, чем пустой старт
Если к 14 годам ребенка на счете ноль и взнос почти 30 000 рублей в месяц семье не по силам, кредит дает ребенку поступить на выбранную программу в срок, и платить за нее семья или сам выпускник начинает уже после учебы.
Ставка 3% ниже условных 6% роста цен, которые редакция закладывала в цель, поэтому долг под 3% условно дорожает медленнее самой учебы. Чаще кредит закрывает только остаток: часть цены покрывают накопленное и маткапитал, на оставшуюся разницу оформляют кредит. Кредит на половину цены дает переплату условно примерно вдвое меньше, чем в примере.
Чем рискует семья при отчислении
Если студента отчисляют по его инициативе или за нарушения, вуз в течение 10 рабочих дней сообщает об этом банку. После этого государство прекращает возмещать банку недополученный доход по кредиту.
Что меняется для самого заемщика дальше, положение прямо не говорит. Условия после отчисления проверяют в договоре с банком: что там написано о ставке и сроке возврата. К этому моменту часть кредита уже потрачена на оплаченные семестры, и диплома за эти деньги у студента нет.

Комментарий эксперта
На месте семьи, у которой ребенку уже 14, я бы сложил накопления и кредит в один план. Сначала посмотрел бы, какую часть цены закрывают маткапитал и вычет за обучение, он возвращает до 14 300 рублей в год. Потом проверил бы, входит ли выбранное направление в перечень для льготного кредита под 3%. Кредит я бы оформлял только на остаток: чем меньше долг, тем меньше переплата за пятнадцать лет возврата.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», начальник Федерального штаба ВОО «Союз Отцов», руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Об этом Дмитрий говорит на выступлениях.
Частые ошибки родителей
- Считать по цене сегодняшнего года. При условном росте цен 6% в год «Экономика» в КФУ за 11 лет дорожает с 1,33 до 2,52 млн рублей, и накопленного по нынешнему прайсу хватит примерно на половину программы.
- Держать деньги на вуз на одном счете с резервом семьи. Первая же потеря работы или крупная поломка забирает деньги на учебу, и график взносов приходится начинать заново с меньшим сроком.
- Рассчитывать только на бюджетное место. Бюджетные места зависят от баллов и конкурса конкретного года. Накопления на этот случай ничего не портят: при поступлении на бюджет они уходят на жизнь студента.
- Не заложить общежитие и жизнь в другом городе. Прайс вуза закрывает только учебу. Жилье, еда и дорога идут отдельной строкой четыре года подряд, и маткапитал на общежитие закрывает как раз часть этой строки.
- Забыть про вычет за обучение. До 14 300 рублей в год возвращаются только родителю, который заключил договор и оплатил обучение. За четыре года это до 57 200 рублей, и они остаются в бюджете, если заявление на вычет не подать.
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Что важно запомнить
- Одна программа «Экономика» за четыре года в 2026/27 учебном году стоит от 1,32 млн рублей в Петербурге до 1,78 млн рублей в Москве.
- Жилье и еда в другом городе в прайс вуза не входят, их считают отдельной строкой цели.
- Взнос на вуз при старте в 14 лет условно почти вчетверо больше, чем при старте с рождения: около 29 800 рублей в месяц против 7 900.
- Маткапитал можно потратить на учебу и общежитие, пока к началу обучения ребенку не больше 25 лет.
- Вычет за очное обучение ребенка до 24 лет возвращает родителю до 14 300 рублей в год, если договор оформлен на него.
- Льготный кредит под 3% откладывает возврат основного долга на время учебы и 9 месяцев, при отчислении условия для заемщика проверяют в договоре с банком.
Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации. Решения принимайте с учетом своей ситуации, при необходимости обратитесь к специалисту.
Редакция «Богатство семьи»
Что дальше
Маршрут «Сколько стоит ребенок: от рождения до вуза»