Коротко. Банкротство через МФЦ бесплатное, проходит без суда и подходит узкому кругу: долг от 25 тысяч до 1 миллиона рублей и одно из четырех оснований, чаще всего исполнительное производство, закрытое приставом из-за отсутствия имущества. Через шесть месяцев долги из списка кредиторов списывают. Единственное жилье и детские пособия защищены, по долгам мужа отвечает его имущество, пять лет о банкротстве придется сообщать банкам.
Реклама юридических фирм обещает списать все и сразу. Внесудебное банкротство держится на одном факте: пристав уже искал у человека имущество или взыскание по исполнительному документу тянется не меньше года, и ничего не вышло. Когда это подтверждено, государство признает долг безнадежным. Поэтому процедура подходит немногим и почти ничего не забирает у семьи: то, что можно было взять, пристав уже не нашел.
Для семьи это ясная развилка: человек либо проходит проверку закона и через полгода освобождается от долгов из списка, либо его дорога ведет в арбитражный суд, где есть финансовый управляющий и продажа имущества. Первый шаг у любой семьи одинаковый: найти свои исполнительные производства и посмотреть, по какому пункту они окончены.
Каждый раздел статьи редакция проверяла тремя вопросами: что процедура меняет для того, у кого долги, для его супруга и для детей. Где закон отвечает прямо, рядом стоит ссылка на статью. Где ответ выводится из устройства процедуры, так и написано.
- Банкротство через МФЦ: кому подходит и что это дает
- Как проверить, подходите ли вы: сумма долга и исполнительное производство
- Что семья сохраняет
- Что семья теряет: последствия на пять лет
- Что будет с ипотечной квартирой
- Машина, вклад, доля в квартире
- Кейс: семья с долгом 480 тысяч рублей идет в МФЦ
- МФЦ или суд: когда бесплатная процедура не подходит
- Как подать заявление в МФЦ самостоятельно
- Частые ошибки
- Что важно запомнить
- Частые вопросы о банкротстве через МФЦ
Банкротство через МФЦ: кому подходит и что это дает
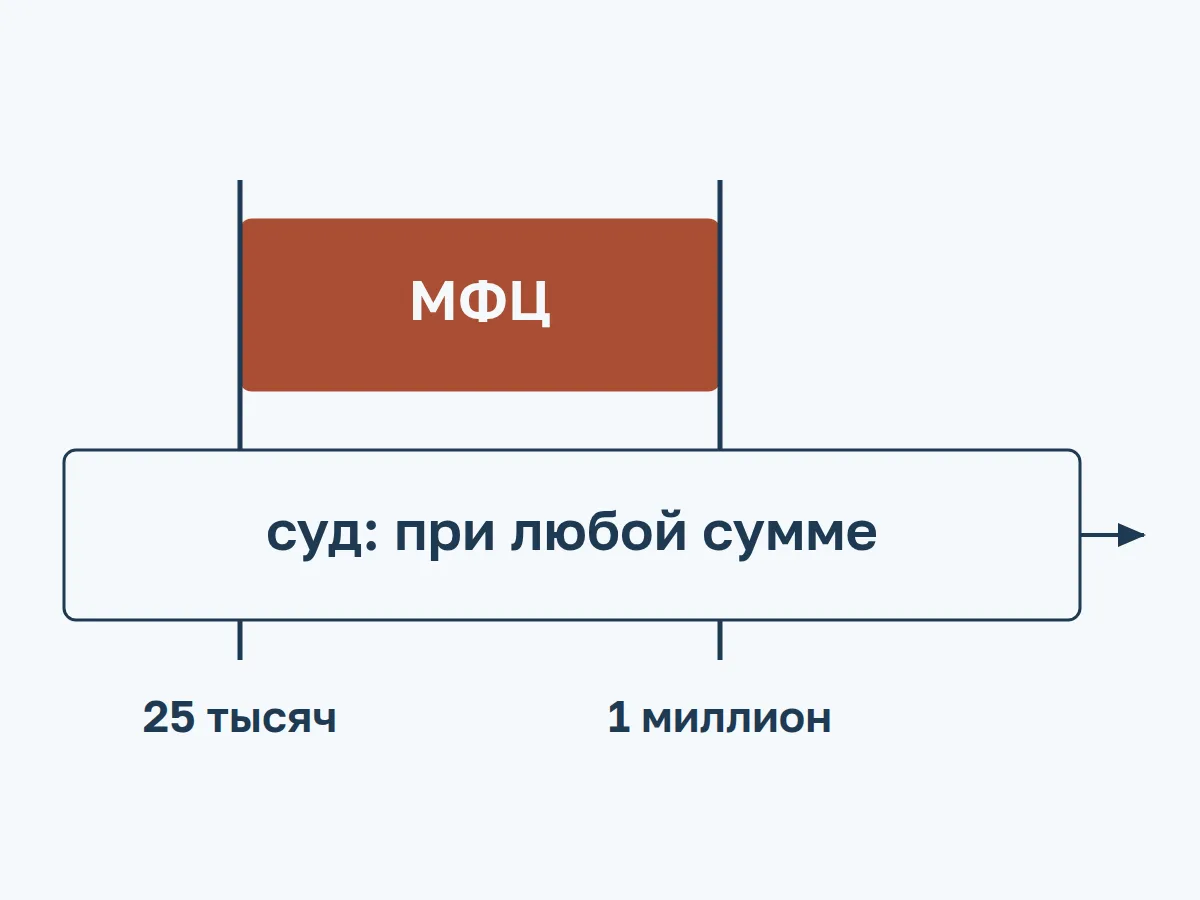
Внесудебное банкротство подходит тому, у кого долгов от 25 тысяч до 1 миллиона рублей и есть одно из четырех оснований закона. Процедуру ведет МФЦ, суда и финансового управляющего нет, закон не называет платы за подачу. Через шесть месяцев долги перед кредиторами из заявления признаются безнадежными.
Человек приходит в МФЦ по месту жительства или месту пребывания и подает заявление вместе со списком кредиторов. МФЦ вносит сведения в Единый федеральный реестр сведений о банкротстве (ЕФРСБ, его ведет Федресурс), и с этого дня идет отсчет шести месяцев. Право на процедуру дает статья 223.2 закона о банкротстве.
Кроме суммы, нужно одно из четырех оснований:
- Пристав искал и не нашел. Исполнительное производство окончено возвращением документа взыскателю по пункту 4 части 1 статьи 46 закона об исполнительном производстве: имущества для взыскания нет, розыск ничего не дал. После этого новых неоконченных производств о взыскании денег нет.
- Пенсионер с долгом. Основной доход составляет пенсия (или человек участвует либо участвовал в СВО). Исполнительный документ выдан не позднее чем за год до обращения, не исполнен или исполнен частично, имущества для взыскания нет.
- Семья на едином пособии. Человек получает ежемесячное пособие по статье 9 закона 81-ФЗ, то есть единое пособие на ребенка. Документ выдан не позднее чем за год и не исполнен, имущества для взыскания нет. Основным доходом пособие быть не обязано, достаточно его получать.
- Долг висит семь лет. Исполнительный документ выдан не позднее чем за семь лет до обращения и до сих пор не исполнен полностью. Условия об отсутствии имущества в этом основании нет.
Сразу после записи в реестре по статье 223.4 вводится мораторий, то есть пауза во взыскании: кредиторы из списка перестают получать деньги по своим требованиям, неустойки, штрафы, пени и проценты больше не начисляются, приставы приостанавливают имущественные взыскания.
Процедурой пользуются все чаще. По данным Федресурса (2025, fedresurs.ru), в 2025 году возбуждено 68 294 внесудебные процедуры (бюллетень «Итоги 2025 года»). Согласно данным того же бюллетеня (2025, fedresurs.ru), за тот же год возвращено 9 467 заявлений. По информации Федресурса (2025, fedresurs.ru), годом раньше было 55 597 процедур и 5 937 возвратов.
Вместе с процедурами выросло и число возвратов. Возвращенное заявление стоит семье месяца: подать его снова можно не раньше чем через месяц. Поэтому основания имеет смысл проверить дома, по открытым данным, до похода в МФЦ.
Как проверить, подходите ли вы: сумма долга и исполнительное производство
Подходит ли процедура, показывают две проверки. Первая: сложить все долги так, как их считает закон, включая остаток кредитов со сроком, который еще не наступил, алименты и поручительства, без штрафов и пеней. Вторая: найти свои производства в банке данных ФССП и посмотреть, по какому пункту они окончены и нет ли открытых.
В сумму идет весь остаток по кредиту, даже если просрочки нет и платежи расписаны на годы вперед. Если человек заемщик или созаемщик по ипотеке, в порог попадает и ее остаток. Поручительство тоже считается, независимо от того, платит ли основной должник. Алименты входят в сумму наравне с кредитами.
В порог не идут неустойки, штрафы, пени и проценты за просрочку, так записано в пункте 2 статьи 4 закона о банкротстве. Если в письме банка стоит одна итоговая цифра «к оплате», для проверки порога из нее вычитают все, что начислено за просрочку.
Производство проверяют в банке данных исполнительных производств на сайте ФССП. МФЦ смотрит ту же базу. По каждому оконченному делу там стоят дата и причина окончания со ссылкой на статью.
Похожие строки значат для семьи разное:
- «Окончено по пункту 4 части 1 статьи 46». Пристав искал имущество и не нашел. На этой записи держится первое основание.
- «Окончено исполнением». Долг по этому делу погашен, и вывода о безнадежности в записи нет. Для первого основания она ничего не дает.
- «Приостановлено». Производство не окончено и для закона остается открытым.
Одно открытое производство о взыскании денег закрывает первое основание, даже если остальные окончены правильно. У семьи тогда остаются основания 2–4, если они подходят, или суд.
Порог работает так же жестко: при долге 1,2 миллиона рублей МФЦ закрыт. Взять из большего долга удобный миллион тоже не выйдет: к заявлению прилагается список всех известных кредиторов, и если сумму указать меньше настоящей, спишут только указанную. Долг больше миллиона или открытое производство без другого основания ведут в арбитражный суд.
Читайте также: если перевели деньги мошенникам. Там разобрано, что делать, если часть долгов появилась после звонка мошенников и кредит оформлен под давлением.
Что семья сохраняет
Во внесудебной процедуре закон не предусматривает ни финансового управляющего, ни продажи имущества. Из этого устройства и из общих норм следует вывод: единственное жилье, детские пособия, доход и имущество супруги остаются у семьи. Прямой нормы «не трогать» в законе о банкротстве нет, защита складывается из нескольких статей.
Единственное жилье. Статья 446 ГПК РФ запрещает обращать взыскание на единственное жилье. Исключение одно: жилье в ипотеке, на которое по закону об ипотеке взыскание обратить можно. Во внесудебной процедуре продавать нечего и некому: управляющего нет, торгов нет. Если квартира не в залоге и другого жилья у должника нет, она остается за семьей.
Детские пособия. Статья 101 закона об исполнительном производстве выводит из-под взыскания пособия гражданам с детьми из бюджета и внебюджетных фондов, материнский капитал и алименты на детей. Приставы не могли их взыскать до процедуры и не могут после.
Единое пособие защищено от взыскания и одновременно служит основанием для процедуры: получатель пособия, у которого год висит неисполненный документ и нет имущества, проходит в МФЦ без закрытого приставом производства.
Имущество и доход супруги. Статья 45 Семейного кодекса говорит прямо: по долгам одного супруга взыскание обращается на его имущество. Долю в общем имуществе выделяют, только если собственного не хватает. Во внесудебной процедуре до выдела дело не доходит, потому что продажи нет. Зарплата жены, ее счета и ее квартира в процедуру мужа не входят.
Согласие супруга тоже не нужно. Закон перечисляет условия в пункте 1 статьи 223.2 и отдельно говорит, что иных условий не требуется. Подписи мужа или жены среди них нет.
Кредиты жены. Процедура касается одного человека, того, кто подал заявление. Долги жены перед ее банками остаются ее долгами, и списание мужа их не уменьшает и не увеличивает. Если супруги созаемщики по одному кредиту, остаток идет в сумму долга мужа, обязательство жены по этому кредиту процедура не отменяет.
Коммуналка после подачи. Квитанции за месяцы после включения сведений в реестр процедура не списывает. Это вывод из трех норм: списываются только долги из заявления (статья 223.6, пункт 2), срок наступает у обязательств, возникших до включения в реестр (статья 223.4, пункт 2), текущие платежи сохраняют силу (статья 213.28, пункт 5). Свет, воду и отопление за полгода процедуры семья оплачивает как обычно.
Читайте также: как вести семейный бюджет вдвоем. Разговор с женой о долгах и процедуре легче вести, когда у пары есть общая картина доходов и платежей.

Комментарий эксперта
Семье с долгами я бы предложил начать с одной строки в банке данных приставов. От того, по какому пункту окончено производство, зависит, открыт ли вообще путь через МФЦ. Вторым делом я бы проверил, кто записан заемщиком по ипотеке: ее остаток целиком идет в сумму долга и может вывести ее за миллион. При банкротстве через МФЦ квартира жены, ее зарплата и детские пособия не страдают, поэтому главное внимание уходит на точность подсчета.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Что семья теряет: последствия на пять лет
Процедура забирает у семьи время и приватность. Пять лет каждый кредит и заем оформляется с указанием на банкротство, пять лет нельзя повторить процедуру, три года нельзя руководить организацией. Сведения лежат в открытом реестре. Алименты, долги по зарплате и долги перед забытыми кредиторами остаются.
Главные ограничения собраны в статье 213.30 закона о банкротстве. После внесудебной процедуры они действуют так же, как после судебной, и сроки считаются со дня ее завершения (статья 223.6, пункт 5):
- пять лет кредиты и займы можно брать только с указанием на факт банкротства;
- пять лет нельзя возбудить дело о банкротстве по собственному заявлению;
- три года нельзя занимать должности в органах управления юрлица и участвовать в управлении;
- десять лет нельзя занимать такие должности в банке, пять лет в страховой компании, негосударственном пенсионном фонде и микрофинансовой компании.
Повторно подать в МФЦ можно не раньше чем через пять лет после завершения или прекращения процедуры (статья 223.2, пункт 8). Если долги появятся снова, бесплатного пути в эти годы у семьи нет.
Для отца, который работает директором небольшой фирмы, три года запрета означают смену должности или отказ от процедуры. Для наемного работника без руководящей роли этот пункт ничего не меняет.
По статье 223.3 в ЕФРСБ публикуются сведения о человеке, его кредиторах и суммах их требований. Реестр открыт, прочитать его может любой.
По статье 213.28 процедура не списывает текущие платежи, требования о возмещении вреда жизни и здоровью, о зарплате, о моральном вреде, алименты, субсидиарную ответственность и убытки юрлицу. Долг перед кредитором, которого нет в заявлении, тоже остается.
Освобождения не будет, если доказано, что человек действовал незаконно, когда брал долг: мошенничество, заведомо ложные сведения при получении кредита, скрытое или умышленно уничтоженное имущество (статья 223.6, пункт 2, со ссылкой на пункт 4 статьи 213.28).
Читайте также: если бывший муж не платит алименты. Алименты банкротство не списывает, и там разобрано, как их взыскивают.
Что будет с ипотечной квартирой
Остаток ипотеки входит в сумму долга целиком, если человек заемщик или созаемщик. Если вместе с картами и займами сумма больше миллиона, МФЦ закрыт.
Защиты единственного жилья у ипотечной квартиры нет: статья 446 ГПК делает для нее прямое исключение. По статье 78 закона об ипотеке обращение взыскания банком прекращает право пользования такой квартирой. Как сохраняют ипотечное жилье при банкротстве, решается в судебной процедуре, и этот вопрос семье имеет смысл разобрать с юристом до подачи куда бы то ни было.
Машина, вклад, доля в квартире
Закон не говорит, что любое имущество закрывает дорогу в МФЦ. Условие «нет имущества для взыскания» записано во втором и третьем основаниях. Первое держится на выводе пристава, что имущества он не нашел, четвертое такого условия не ставит.
По статье 223.5 кредитор, который нашел у должника имущество, подлежащее регистрации, например квартиру, долю в ней или машину, вправе обратиться в арбитражный суд. Если суд введет реструктуризацию долгов (судебный план их погашения), внесудебная процедура прекращается. Машина в собственности дает кредиторам право перевести дело в суд в любой из шести месяцев.
Деньги на вкладе тоже имущество, на которое можно обратить взыскание. Для оснований 2 и 3 его отсутствие прямо записано в условиях, и заявление при таком вкладе утверждает то, чего нет. Скрытое имущество лишает освобождения от долгов.
Если во время процедуры имущество появилось (наследство, подарок, оспоренная сделка) или положение улучшилось так, что можно рассчитаться полностью или в значительной части, об этом надо в течение пяти рабочих дней сообщить в МФЦ, и процедура прекращается (статья 223.5, пункт 1).
Кейс: семья с долгом 480 тысяч рублей идет в МФЦ
Пример условный, суммы округлены.
Андрей, отец двоих детей, должен 480 тысяч рублей: 190 тысяч по кредитной карте одного банка, 160 тысяч по карте другого и 130 тысяч по займу в микрофинансовой компании. Сверх этого по картам начислены штрафы и пени, в порог они не идут. Жена работает, семья получает единое пособие и живет в квартире жены, купленной до брака.
В 2025 году пристав окончил исполнительное производство по пункту 4 части 1 статьи 46: имущества не нашел. Других открытых производств нет. Сумма внутри границы от 25 тысяч до миллиона, первое основание выполнено, справки о пенсии или пособии Андрею не нужны.
Андрей вписывает в список все три долга с полными суммами и подает заявление в МФЦ по месту жительства. Центр в течение одного рабочего дня сверяет сведения с банком данных ФССП и в течение трех рабочих дней вносит сообщение в ЕФРСБ. С этого дня пени по картам и займу больше не растут, взыскания приостановлены.
Через шесть месяцев итог выглядит так:
- Спишут: 480 тысяч по трем долгам из списка, задолженность признается безнадежной. Если бы Андрей забыл заем в МФО, эти 130 тысяч остались бы за ним.
- Останется: коммуналка за месяцы процедуры и дальше. Будь у Андрея алименты, они бы тоже остались.
- Сохранят: единое пособие, зарплату жены, квартиру жены. Пособие защищено статьей 101 закона об исполнительном производстве, по долгам мужа отвечает его имущество, квартира принадлежит жене.
- Изменится на пять лет: кредит на машину Андрей сможет взять только с указанием на банкротство, и решать будет банк. Повторно пройти МФЦ он сможет не раньше чем через пять лет.
Если бы у Андрея оставалось открытое производство, первое основание не сработало бы. Тогда семья посмотрела бы, на кого оформлено единое пособие: если получателем записан сам Андрей и исполнительный документ выдан не позднее чем за год до обращения, подходит третье основание.
Теперь вариант с долгом 1,3 миллиона рублей. МФЦ закрыт порогом, дорога одна: арбитражный суд. Госпошлину должник, который сам подает на банкротство, не платит по подпункту 8 пункта 1 статьи 333.21 НК РФ. Вознаграждение финансового управляющего составит 25 тысяч рублей за процедуру (статья 20.6), к нему добавятся расходы на публикации.
В суде по-другому решается и судьба общего имущества супругов: его продают и выплачивают жене ее долю выручки (статья 213.26, пункт 7). При такой сумме у Андрея может появиться и обязанность. Если расчет с одним кредитором не дает рассчитаться с другими и такие долги в сумме не меньше 500 тысяч рублей, гражданин обязан обратиться в арбитражный суд не позднее тридцати рабочих дней с момента, когда узнал об этом (статья 213.4).
Читайте также: финансовая подушка для семьи. Пять лет кредиты даются с оговоркой, и свой запас на поломку машины или болезнь заменяет семье кредитную карту.
Комментарий эксперта
На месте семьи с несколькими долгами я бы сначала сложил их с полными суммами, без штрафов и пеней, и только потом выбирал дорогу. Если сумма укладывается в миллион, приставы закрыли производство, потому что взыскать нечего, и новых дел не открыто, я бы шел в МФЦ: через шесть месяцев долги из списка признают безнадежными. Если долг выше миллиона или есть машина, доля или другая регистрируемая собственность, я бы готовился к арбитражному суду с юристом. Должник, который подает сам, госпошлину там не платит, управляющему уходит 25 тысяч рублей плюс расходы на публикации.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
МФЦ или суд: когда бесплатная процедура не подходит
МФЦ подходит, когда долг укладывается в миллион, одно из четырех оснований выполнено и продавать у должника нечего. Суд нужен при долге выше миллиона, при открытых производствах без другого основания и тогда, когда у должника есть регистрируемое имущество, из-за которого кредиторы все равно могут перевести дело в суд.
| Признак | МФЦ | Суд |
|---|---|---|
| Сумма долга | от 25 тысяч до 1 миллиона рублей, без штрафов и пеней | обязанность подать при долгах от 500 тысяч рублей, если расчет с одним кредитором мешает расчету с другими; право подать, если человек предвидит, что не сможет платить |
| Исполнительное производство | одно из четырех оснований, чаще всего окончание по пункту 4 части 1 статьи 46 без новых открытых дел | в статье 213.4 такого условия нет |
| Стоимость | закон не называет платы за подачу | госпошлины для должника нет, управляющему 25 тысяч рублей плюс расходы на публикации |
| Кто ведет процедуру | МФЦ и реестр, финансового управляющего нет | арбитражный суд и финансовый управляющий |
| Что с имуществом | продажу закон не предусматривает; кредитор, нашедший квартиру или машину, вправе обратиться в суд | имущество может быть продано, единственное жилье без ипотеки по общему правилу защищено статьей 446 ГПК |
| Общее имущество супругов | в процедуру не входит | продается, супругу выплачивают его долю выручки |
| Повторная процедура | через месяц после возврата заявления; через пять лет после завершения | пять лет нельзя возбудить дело по собственному заявлению |
Суд бывает разумнее и при долге до миллиона. Первый случай: ни одно основание не выполнено. Производство открыто или приостановлено, документ выдан меньше года назад, пенсии и единого пособия нет. МФЦ такое заявление вернет, взыскание тем временем продолжается.
Второй случай: у должника есть машина, доля или другая регистрируемая собственность. Кредитор вправе в любой момент полугода обратиться в суд, и при реструктуризации внесудебная процедура прекратится. Если семья идет в суд сама, она заранее знает его правила и может готовиться к ним с юристом.
Третий случай: ипотека, которую семья хочет сохранить. Этот вопрос решается в судебной процедуре, и разбирать его имеет смысл со специалистом до подачи.
Изменения закона о банкротстве и другие вопросы семейных денег Дмитрий Тарасов разбирает в своем телеграм-канале.
Как подать заявление в МФЦ самостоятельно
Для подачи нужны заявление по утвержденной форме и список всех известных кредиторов. По основаниям 2–4 к ним добавляются справки не старше трех месяцев. Бумаги несут в МФЦ по месту жительства или пребывания. По первому основанию ответ приходит в течение трех рабочих дней: сообщение в реестре или возврат с причиной.
Банкротство через МФЦ по шагам
- Проверить сумму долга (от 25 тысяч до 1 миллиона рублей без штрафов и пеней) и исполнительные производства в банке данных ФССП
- Составить список всех известных кредиторов с полными суммами долгов
- Подать заявление в МФЦ по месту жительства или пребывания
- МФЦ проверяет сведения и в течение трех рабочих дней вносит сообщение в Федресурс или возвращает заявление
- Шесть месяцев не брать займы и за пять рабочих дней сообщать в МФЦ о наследстве, подарке или росте дохода
- Через шесть месяцев долги перед кредиторами из списка списываются
Сроки по статьям 223.2, 223.4, 223.5 и 223.6 закона о банкротстве (срок МФЦ в шаге 4 указан для основания по окончанию производства приставом)
Заявление. Форма утверждена приказом Минэкономразвития от 04.08.2020 № 497. В заявлении человек сам подтверждает, что соблюдает условия. По пунктам 1.1 и 1.2 статьи 223.2 соблюдение предполагается, и МФЦ дополнительно его не проверяет, кроме случаев, прямо названных в законе.
Список кредиторов. Форма списка дана в приложении 1 к приказу Минэкономразвития от 05.08.2015 № 530. В список вносят всех кредиторов, которых человек знает, и полные суммы. От этого списка зависит итог: списывается только то, что в нем указано.
Справки для оснований 2–4. Все они выдаются не раньше чем за три месяца до обращения. По основаниям 2 и 3 нужны две справки.
Первая о получении пенсии или пособия, ее выдает Социальный фонд в срок до десяти рабочих дней. Вторая о том, что исполнительный документ предъявлялся и не исполнен, ее выдают по статье 9.1 закона об исполнительном производстве.
По основанию 4 хватает одной справки, второй из этой пары. Если у МФЦ есть техническая возможность запросить сведения самому, справки не обязательны.
Сроки МФЦ. По первому основанию центр в течение одного рабочего дня проверяет банк данных ФССП. Если все сходится, в течение трех рабочих дней вносит сообщение в ЕФРСБ, если нет, в тот же срок возвращает заявление с причиной. По основаниям 2–4 проект сообщения появляется в реестре на следующий рабочий день после подачи, дальше условия подтверждают справками или запросами.
После включения в реестр. Начинается мораторий, и шесть месяцев действуют свои правила. Нельзя брать займы и кредиты и давать поручительства (статья 223.4, пункт 4). О наследстве, подарке или заметном росте дохода сообщают в МФЦ за пять рабочих дней.
Юридическая фирма для МФЦ не нужна, это следует из устройства процедуры. Формы государственные, условия человек подтверждает сам, суда и управляющего нет, закон не называет платы за подачу. Вся работа сводится к тому, чтобы честно посчитать долги и составить полный список кредиторов.
Частые ошибки
- Забыли кредитора в списке. Долг перед ним не спишут, мораторий на него не распространяется, и сам кредитор вправе во время процедуры обратиться в суд.
- Подали при открытом производстве. По первому основанию МФЦ увидит его в базе ФССП и вернет заявление, повторить подачу можно не раньше чем через месяц.
- Переоформили машину на родственника. Кредитор может оспорить такую сделку и с решением суда о ее недействительности обратиться в арбитражный суд. Скрытое имущество к тому же лишает права на освобождение от долгов.
- Не сообщили о наследстве или росте дохода. На уведомление МФЦ закон дает пять рабочих дней. Если человек промолчал, кредитор из списка вправе подать в арбитражный суд.
- Взяли новый заем или стали поручителем во время процедуры. Закон прямо запрещает это на все шесть месяцев, и новый долг в список не попадет: после процедуры он останется за семьей.
Первый шаг можно сделать сегодня: проверьте, закрыты ли ваши исполнительные производства и по какому пункту, в банке данных исполнительных производств ФССП.
Комментарий эксперта
Самая дорогая ошибка, на мой взгляд, случается в списке кредиторов. Забытый заем в микрофинансовой компании или долг по поручительству не спишут, и через полгода человек остается с ним один на один. Вторая ошибка связана с машиной: переоформить ее на родственника перед подачей кажется защитой, хотя кредитор может оспорить такую сделку в суде. Я бы до похода в МФЦ собрал все договоры и письма банков и сверил суммы по ним.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Что важно запомнить
- Внесудебное банкротство рассчитано на общий долг от 25 тысяч до 1 миллиона рублей; в сумму входят весь остаток кредитов и ипотеки, алименты и поручительства, штрафы и пени в нее не входят.
- Самый частый путь в МФЦ открывает запись пристава «окончено по пункту 4 части 1 статьи 46», если после нее нет новых открытых производств о взыскании денег.
- Через полгода после записи на Федресурсе списывают долги только перед кредиторами из поданного списка; алименты, коммуналка за время процедуры и долги по вреду здоровью остаются.
- Единственное жилье без ипотеки, детские пособия и заработок супруги процедура не затрагивает, потому что продажу имущества в ней закон не предусматривает; согласие супруга для подачи не нужно.
- Машина, доля в квартире или вклад дают кредиторам право перевести дело в арбитражный суд, и тогда внесудебная процедура может прекратиться.
- Пять лет после процедуры каждый кредит оформляется с указанием на банкротство, три года закрыто руководство компаниями, сведения о процедуре открыты в федеральном реестре.
- Долг больше миллиона ведет в арбитражный суд: там должник не платит госпошлину, управляющему платят 25 тысяч рублей плюс расходы на публикации.
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Что дальше
Следующий шаг: проверьте, что успеть в первые сутки, если деньги ушли мошенникам.
Частые вопросы о банкротстве через МФЦ
Можно ли пройти банкротство через МФЦ, если жена против или не знает?
Можно. Согласия или участия супруга среди условий статьи 223.2 нет, и закон прямо говорит, что иных условий не требуется. Имущество и доход жены в процедуру не входят, по долгам мужа отвечает его имущество. Держать процедуру в тайне вряд ли получится: сведения о ней публикуются в открытом реестре, и разговор в семье лучше провести заранее.
Заберут ли детские пособия и единое пособие при банкротстве?
Нет. Закон об исполнительном производстве запрещает взыскивать пособия гражданам с детьми из бюджета и внебюджетных фондов, материнский капитал и алименты на детей. Во внесудебной процедуре продажи имущества нет вовсе, взыскания на время процедуры приостанавливаются. Единое пособие к тому же само может стать основанием для подачи в МФЦ, если выполнены остальные условия.
Что будет с кредитом, где я поручитель или созаемщик?
Поручительство входит в сумму долга целиком, даже если основной должник платит вовремя. Остаток кредита, где человек созаемщик, тоже считается. Закон освобождает от долгов только того, кто подал заявление: обязательство основного заемщика или второго созаемщика процедура заявителя не отменяет. Давать новые поручительства во время процедуры нельзя.
Можно ли взять ипотеку после банкротства через МФЦ?
Прямого запрета нет. Пять лет со дня завершения процедуры любой кредит и заем, включая ипотеку, оформляется только с указанием на факт банкротства. Одобрить заявку или отказать решает банк. После пяти лет обязанность сообщать о банкротстве в заявке на кредит заканчивается.
Узнает ли работодатель о банкротстве?
Закон не обязывает сообщать работодателю о процедуре. Сведения о человеке, его кредиторах и суммах требований публикуются в Едином федеральном реестре сведений о банкротстве, увидеть их может любой, включая отдел кадров. Для руководящих должностей есть прямые ограничения: три года нельзя входить в органы управления компании, в банке срок десять лет, в страховой компании, пенсионном фонде и микрофинансовой компании пять лет.
Сколько стоит банкротство через МФЦ?
В статьях 223.2–223.6 закона о банкротстве нет ни пошлины, ни вознаграждения управляющего, самого финансового управляющего во внесудебной процедуре нет. Закон не называет платы за подачу. Семья тратит время на сбор документов и справок, если основание второе, третье или четвертое. В суде госпошлины для должника тоже нет, зато управляющему положено 25 тысяч рублей и есть расходы на публикации.
Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации. Решения принимайте с учетом своей ситуации, при необходимости обратитесь к специалисту.
Редакция «Богатство семьи»