Коротко. Материнский капитал в 2026 году тратят на жилье, образование любого из детей, ежемесячную выплату на ребенка до трех лет, накопительную пенсию матери и товары для детей-инвалидов. Наличными деньги не выдают ни в одном случае. Сертификат на первого ребенка составляет 728 921,90 рубля, на второго 963 243,17 рубля.
Список направлений закрытый: он записан в части 3 статьи 7 закона о материнском капитале, и все остальные способы потратить сертификат закон считает нарушением. Внутри каждого направления есть свои условия, и именно на них семьи спотыкаются чаще всего: ремонт квартиры не считается улучшением жилищных условий, кружок оплачивают только организации с лицензией, ежемесячную выплату дают при доходе ниже двух прожиточных минимумов на человека. Деньги не сгорают и не тают: каждый февраль неиспользованный остаток индексируется вместе с новыми сертификатами. Ниже собрана карта направлений целиком, суммы 2026 года по очередности детей, порядок проверки остатка и список того, за что семья рискует получить уголовное дело.
Границы этого материала редакция обозначает сразу. Здесь карта федеральной программы: направления, суммы, сроки и запреты со ссылками на текст закона и страницы Социального фонда. Сумм региональных программ в тексте нет намеренно, у каждого субъекта свой закон и свой перечень, и любое обобщение здесь было бы неточностью. Обо всем, что касается ипотеки, статья говорит коротко и по делу, подробный разбор ипотечных сценариев живет в отдельном материале.
- Сколько денег на сертификате в 2026 году
- Три суммы и откуда берется разница
- Материнский капитал на первого ребенка
- Материнский капитал на второго ребенка
- Что дала индексация февраля
- Мини-тест: какая сумма у вас
- Полная карта направлений: на что деньги дают
- Жилье: покупка, стройка, реконструкция
- Образование детей: сад, вуз, кружки
- Ежемесячная выплата на ребенка до трех лет
- Накопительная пенсия матери
- Товары и услуги для детей-инвалидов
- Ждать ли три года: что доступно сразу после рождения
- Как проверить остаток за две минуты
- Региональный материнский капитал: что добавляет ваш регион
- На что потратить нельзя и почему обналичка заканчивается уголовным делом
- Статья 159.2 и цена схемы
- Три схемы, которые предлагают чаще всего
- Опыт Дмитрия Тарасова: шесть вопросов редакции
- Когда нужен специалист
- Что важно запомнить
- Частые вопросы
Сколько денег на сертификате в 2026 году
По данным Социального фонда России (2026, sfr.gov.ru), с 1 февраля 2026 года сертификат на первого ребенка составляет 728 921,90 рубля, на второго ребенка, если на первого капитал не оформляли, 963 243,17 рубля. Семья, у которой сертификат на первого уже есть, при рождении второго получает доплату 234 321,27 рубля.
Три суммы сертификата в 2026 году
Суммы действуют с 1 февраля 2026 года после индексации на 5,6 процента. Источник: Социальный фонд России, sfr.gov.ru. Точные значения: 234 321,27, 728 921,90 и 963 243,17 рубля.
Три суммы и откуда берется разница
Разница объясняется историей программы. До 2020 года капитал давали на второго ребенка, с 2020 года его дают и на первого, поэтому у семьи с двумя детьми сумма складывается из двух частей: основной сертификат плюс доплата. Итог у обеих дорог одинаковый: к 2026 году это те же 963 243,17 рубля.
Отдельный случай: дети родились до 2020 года, капитал семья не оформляла. Тогда сертификат выдадут в размере 728 921,90 рубля.
Социальный фонд оформляет сертификат автоматически, по данным реестра ЗАГС. Если в реестре нет сведений о старших детях, например, они родились за границей, первый расчет может оказаться меньше положенного. Сумма поднимается до 963 243,17 рубля после того, как семья принесет документы о рождении всех детей.
Материнский капитал на первого ребенка
С 1 февраля 2026 года сертификат на первого ребенка составляет 728 921,90 рубля. Его дают на первого ребенка, рожденного после 1 января 2020 года. Тратить его можно на те же направления, что и капитал на второго, включая обучение любого из детей. Отдельно оформлять сертификат не нужно: Социальный фонд выдает его автоматически по данным реестра ЗАГС.
Материнский капитал на второго ребенка
Сумма на второго зависит от того, оформляла ли семья капитал на первого. Не оформляла: сертификат на второго составит 963 243,17 рубля. Оформляла: при рождении второго семья получит доплату 234 321,27 рубля, и вместе с сертификатом на первого выйдут те же 963 243,17 рубля. Если старшие дети родились до 2020 года и капитал не оформляли, сертификат выдадут на 728 921,90 рубля.
Что дала индексация февраля
Капитал проиндексировали на 5,6 процента. По данным Социального фонда (2026, sfr.gov.ru), повышение коснулось и тех, кто сертификат еще не трогал, и тех, кто потратил часть: неиспользованный остаток пересчитывают по тому же коэффициенту.
Это снимает главный страх, с которым семьи живут годами. Сертификат не обесценивается от того, что лежит. Решение «подождем, пока определимся» не стоит семье денег. По данным портала официального опубликования (2026, publication.pravo.gov.ru), коэффициент на этот год установлен постановлением Правительства от 23 января 2026 года № 30 и равен 1,056.
Мини-тест: какая сумма у вас
Три вопроса, чтобы за минуту понять свою цифру.
Первый вопрос: когда родился ваш первый ребенок? До 1 января 2020 года и капитал вы не оформляли, ваша сумма 728 921,90 рубля при условии, что детей двое или больше. После 1 января 2020 года сумма на первого 728 921,90 рубля.
Второй вопрос: получали ли вы сертификат раньше? Получали на первого и родился второй, вам положена доплата 234 321,27 рубля. Не получали вовсе, второй ребенок дает право на 963 243,17 рубля.
Третий вопрос: тратили ли вы что-нибудь? Тратили, значит ваша цифра меньше номинала, и точное число покажет только справка об остатке. Как ее заказать, написано ниже.
Полная карта направлений: на что деньги дают
Закон называет пять направлений, и это исчерпывающий список. По данным текста закона (2026, zakonrf.info), часть 3 статьи 7 разрешает направить средства на улучшение жилищных условий, образование детей, накопительную пенсию, товары и услуги для социальной адаптации детей-инвалидов и ежемесячную выплату на ребенка до трех лет.
Средства можно делить между направлениями и тратить частями: обязанности потратить все сразу нет.
Жилье: покупка, стройка, реконструкция
Жилье остается самым частым выбором семей. Сюда входят покупка квартиры или дома, долевое участие в строительстве, строительство своими силами или с подрядчиком, реконструкция дома, первоначальный взнос по ипотеке и погашение уже взятого жилищного кредита.
Реконструкция засчитывается только при росте площади. По данным закона (2026, zakonrf.info), общая площадь дома должна увеличиться не меньше чем на учетную норму, работы при этом подтверждает документ уполномоченного органа.
Стройка с подрядчиком с марта 2025 года идет через счет эскроу: деньги лежат в банке, пока подрядчик не выполнит договор. По данным разъяснения Социального фонда (2024, garant.ru), порядок введен законом № 186-ФЗ от 22 июня 2024 года. Договор сорвался, средства возвращаются в фонд, и сертификатом можно распорядиться заново.
Жилье, купленное с участием капитала, оформляется в общую собственность родителей и детей. Размер долей семья определяет соглашением.
Образование детей: сад, вуз, кружки
Капитал оплачивает обучение любого ребенка семьи, включая первого и старших. По данным закона (2026, zakonrf.info), возраст ребенка на дату начала обучения не должен превышать 25 лет.
Условие одно: у организации или предпринимателя должна быть лицензия на образовательную деятельность. По данным Социального фонда (2026, sfr.gov.ru), оплатить можно платные образовательные услуги в организации либо у индивидуального предпринимателя с лицензией.
Репетитор, который занимается как частное лицо без статуса и лицензии, капиталом не оплачивается. Тот же репетитор, работающий через школу или центр с лицензией, оплачивается спокойно. Детский сад, общежитие на время учебы, кружки и секции с лицензией входят в это же направление. Сколько стоят занятия на рынке, редакция разбирала в материале сколько стоит репетитор.
Ежемесячная выплата на ребенка до трех лет
Это направление работает для семей с невысоким доходом. По данным Социального фонда (2026, sfr.gov.ru), выплату назначают, если ребенку еще нет трех лет и среднедушевой доход семьи не превышает двух прожиточных минимумов на человека в вашем регионе.
Размер выплаты равен прожиточному минимуму для детей в регионе. Деньги приходят каждый месяц и списываются с сертификата, поэтому остаток тает быстро: за год с него уходит двенадцать региональных прожиточных минимумов на ребенка.
Это единственное направление, где капитал превращается в живые деньги на карте, и закон разрешает тратить их на что угодно. Сколько на деле уходит на ребенка в месяц, посчитано в разборе сколько стоит ребенок до 18 лет.
Накопительная пенсия матери
Средства можно перевести в счет накопительной пенсии женщины, получившей сертификат. Решение обратимое: по данным закона (2026, zakonrf.info), от этого направления разрешено отказаться до назначения пенсии, после возврата средств на новое заявление дается шесть месяцев с возможностью продлить срок еще на полгода.
Направление выбирают редко, оно подходит семьям, у которых жилищный вопрос закрыт и до пенсии остается немного лет.
Товары и услуги для детей-инвалидов
Капитал компенсирует покупку товаров и услуг для социальной адаптации ребенка с инвалидностью. Порядок здесь обратный: семья сначала покупает нужное за свои деньги, потом подтверждает расходы актом и получает компенсацию из средств сертификата.
Перечень товаров и услуг устанавливает Правительство. По данным закона (2026, zakonrf.info), медицинские услуги и мероприятия из федерального перечня реабилитации в такую компенсацию не входят: их государство обеспечивает отдельно.

Комментарий эксперта
Первое, на что я смотрю в этой теме: сколько у семьи времени. Выбор между пятью направлениями держится на сроках. Ежемесячная выплата работает, пока ребенку нет трех лет, потом эта дверь закрывается совсем. Оплата учебы ждет ребенка до двадцати пяти лет. Начинать полезнее с вопроса «что у нас закроется раньше», рубли считать вторым шагом.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Ждать ли три года: что доступно сразу после рождения
Общее правило: заявление подают, когда ребенку исполнится три года. По данным закона (2026, zakonrf.info), часть 6 статьи 7 говорит именно так, часть 6.1 называет исключения.
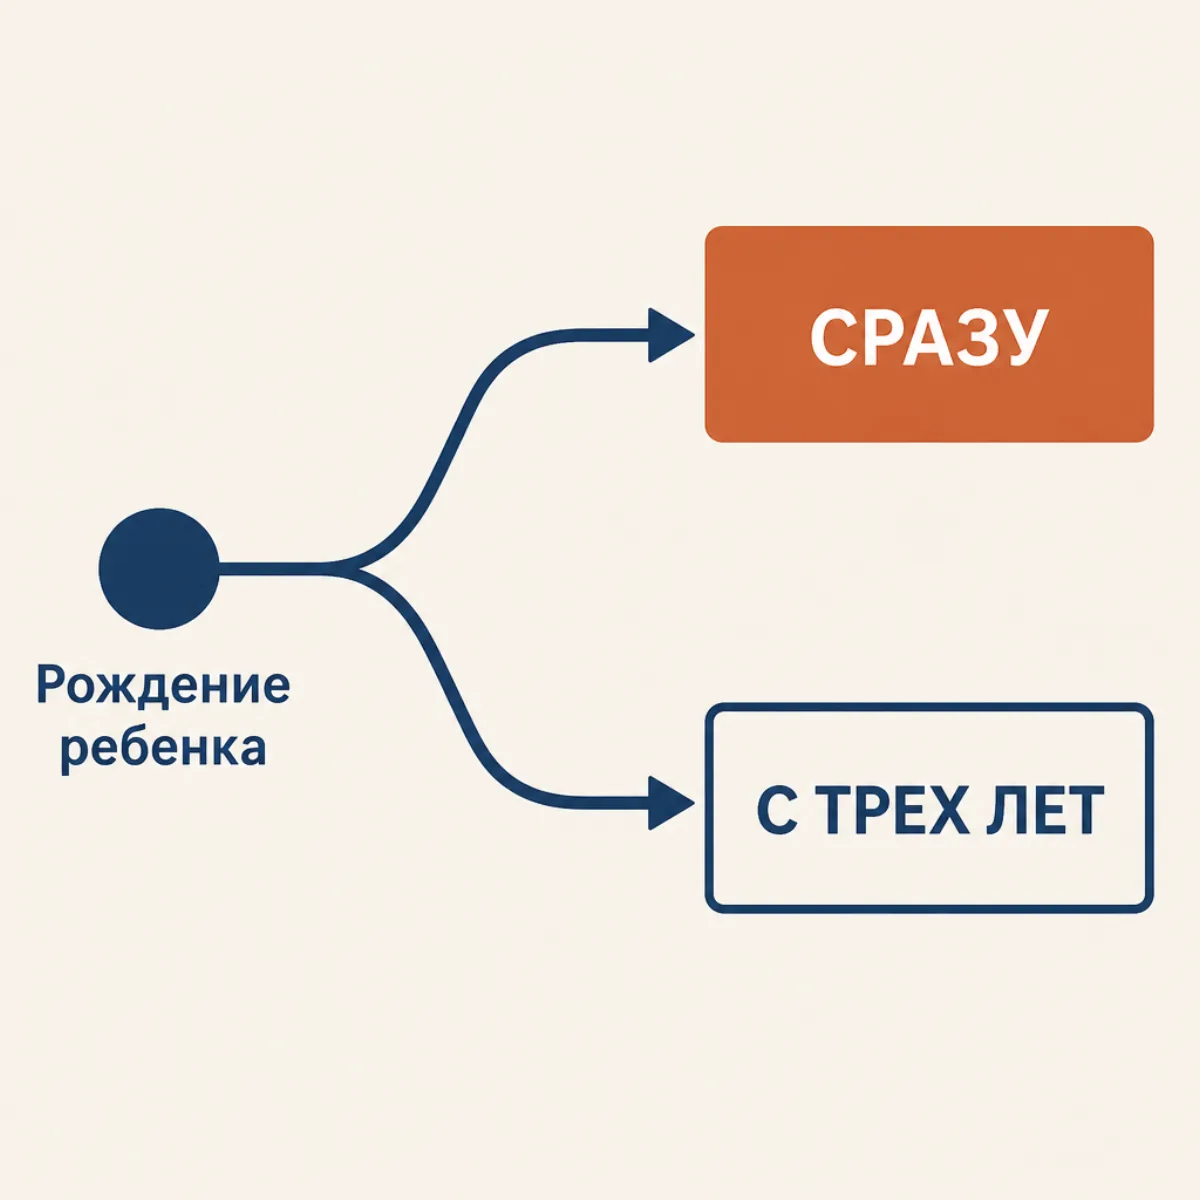
Исключений пять, и они закрывают самые срочные потребности семьи. Не ждать трех лет можно, если деньги идут на первоначальный взнос по жилищному кредиту, на погашение уже взятого жилищного кредита, на товары и услуги для ребенка-инвалида, на дошкольное образование и на ежемесячную выплату.
Это самая дорогая ошибка семей, которые копят на первый взнос своими деньгами и снимают квартиру, пока сертификат ждет трехлетия. Дошкольное образование в списке исключений тоже стоит: детский сад капиталом оплачивают, не дожидаясь трех лет.
Ждать придется в остальных случаях: покупка жилья без кредита, стройка своими силами, реконструкция, оплата вуза, перевод в накопительную пенсию.
Как проверить остаток за две минуты
Точную сумму на сертификате знает только Социальный фонд, и в голове у семьи обычно живет цифра трехлетней давности. Перед любым разговором с банком или продавцом стоит взять свежую справку.
Заходите на портал государственных услуг, открываете услугу «Выписка об остатке средств материнского капитала» (gosuslugi.ru), подаете заявление. Выписка приходит в личный кабинет, ее можно скачать, распечатать или отправить на почту. По данным портала (2026, gosuslugi.ru), срок предоставления справки составляет не больше 5 рабочих дней, на практике электронная выписка обычно приходит быстрее.
Та же информация видна в личном кабинете на сайте Социального фонда, в разделе материнского капитала.
Заказать выписку стоит и просто для порядка: она показывает не только остаток, но и историю расходования. Если в семье было несколько заявлений на распоряжение, это единственный способ увидеть картину целиком.
Дальше в канале «Богатство семьи» разбираем такие случаи на живых цифрах: подписаться.
Региональный материнский капитал: что добавляет ваш регион
Кроме федеральной программы почти в каждом субъекте работает своя. Это отдельные деньги, отдельный сертификат и отдельные правила, которые устанавливает закон региона.
Региональные программы обычно шире федеральной. Там встречаются направления, которых нет на федеральном уровне: ремонт жилья, газификация дома, подключение к сетям, покупка автомобиля, лечение ребенка, бытовые нужды многодетной семьи. Условия тоже свои: где-то капитал дают на третьего ребенка, где-то на второго, где-то только семьям с определенным доходом.
Точный перечень надо смотреть в законе своего субъекта или на региональной странице портала государственных услуг. Единой федеральной цифры у региональных программ нет, суммы различаются в разы.
Две программы не отменяют друг друга. Семья вправе получить и федеральный капитал, и региональный, и потратить их на разные вещи. Частый рабочий сценарий: федеральный уходит в ипотеку, региональный на ремонт, если регион это разрешает.
Читайте также: семейная налоговая выплата, еще одна мера поддержки, которая приходит деньгами и считается по числу детей в семье. Деньгами приходит и пособие для семей с невысоким доходом. Его размер покажет калькулятор единого пособия.
На что потратить нельзя и почему обналичка заканчивается уголовным делом
Закрытый список направлений означает, что все остальное запрещено. Разбираем частые вопросы по порядку.
Наличными. Сертификат не выдают деньгами ни при каких условиях. Единственным исключением остается ежемесячная выплата, и та назначается по строгим условиям и приходит по частям.
Ремонт. По данным Социального фонда (2026, sfr.gov.ru), ремонт жилого помещения улучшением жилищных условий не является. Новые окна, крыша, проводка и трубы в федеральную программу не входят, сколько бы денег в них ни ушло.
Автомобиль. Федеральная программа машину не оплачивает. Некоторые региональные программы разрешают: это разные деньги.
Потребительский кредит, долги, лечение взрослых, бытовая техника, мебель. Все это вне списка направлений.
Статья 159.2 и цена схемы
Обналичивание сертификата закон называет мошенничеством при получении выплат. По данным Уголовного кодекса (2026, zakonrf.info), статья 159.2 наказывает хищение денег при получении пособий и иных социальных выплат путем предоставления ложных сведений. Максимальное наказание по части 4 доходит до десяти лет лишения свободы.
Отвечает в первую очередь тот, кто подписал заявление о распоряжении, то есть владелец сертификата. Деньги возвращают государству полностью, включая долю, которую забрал посредник.
Три схемы, которые предлагают чаще всего
Фиктивный заем на жилье. Фирма выдает заем «на покупку жилья», Социальный фонд гасит его сертификатом, купленный дом оказывается непригодной для жизни развалиной в дальнем районе. Часть суммы фирма забирает себе.
Покупка доли у родственника по завышенной цене. Сделка проводится на бумаге, деньги возвращаются продавцу и покупателю наличными, жилищные условия семьи не меняются.
Прямое предложение «обналичим за процент». Самый откровенный вариант, обычно через объявление в интернете.
Общий признак у всех трех один: семье обещают наличные там, где закон их не предусматривает. Человек, который обещает обратное, предлагает соучастие в преступлении.
Комментарий эксперта
Семьи ошибаются на чтении закона. Люди видят слова «улучшение жилищных условий» и слышат разрешение на ремонт, хотя закон считает улучшением только рост площади. Отсюда обида на отказ фонда и готовность слушать посредника с обещанием «сделаем законно». Такое обещание стоит семье уголовной статьи и полного возврата денег государству. Проверяйте одно: идут ли деньги напрямую продавцу, банку или организации.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Опыт Дмитрия Тарасова: шесть вопросов редакции
На вопросы редакции отвечает Дмитрий Вячеславович Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России.
Был ли случай, когда сертификат пролежал без дела?
Знакомая семья получила сертификат после рождения второго ребенка и убрала его в папку с документами. Логика была понятная: деньги на черный день, пусть лежат. Через шесть лет дошли до банка за ипотекой, и выяснилось, что за это время сертификат подорожал сам, индексация шла каждый февраль на весь неиспользованный остаток.
Никто из них об этом не знал, все шесть лет боялись, что сумма сгорит. Потеряли они другое: те же шесть лет платили съемную квартиру, потому что первый взнос собирали деньгами, которые уже лежали в кармане. Сертификат можно было пустить в первый взнос сразу после рождения ребенка, ждать трех лет для этого не нужно.
Где справочники сбивают семьи с толку?
Пишут «маткапитал на улучшение жилищных условий» и ставят точку. Семья читает это как разрешение на ремонт. Закон под улучшением понимает рост жилой площади: покупка, стройка, реконструкция с пристройкой. Новые окна, крыша и трубы в этот список не входят, сколько бы денег в них ни ушло.
Отсюда половина отказов Социального фонда и обиженное «мне не дали мои же деньги». Деньги действительно семейные, распорядиться ими можно только по списку из закона. Вторая частая ошибка чтения: сертификат считают материнским в буквальном смысле, деньгами жены. Это средства семьи, и решение по ним стоит принимать вдвоем, за одним столом.
Что говорить тем, кому предлагают обналичить?
Схем предлагают три, и они узнаваемы. Первая: фирма дает заем «на покупку жилья», Социальный фонд гасит заем сертификатом, дом оказывается развалиной в дальнем районе, половина суммы уходит посреднику. Вторая: покупка доли у родственника по завышенной цене, деньги возвращаются наличными. Третья прямая, за процент от суммы.
Итог у всех один: статья 159.2 Уголовного кодекса, мошенничество при получении выплат, и отвечает по ней в первую очередь тот, кто подписал заявление, то есть мать. Деньги при этом возвращают государству полностью, включая долю посредника. Простое правило: наличными сертификат не выдают ни при каких условиях, и человек, который обещает обратное, предлагает соучастие.
Ипотека или образование, если выбирать?
Спрашивают об этом чаще всего: ответ зависит от двух вещей. Если ипотека уже есть, деньги обычно эффективнее отправить на нее: они снимают часть основного долга и работают против процентов все оставшиеся годы.
Если ипотеки нет и жилье есть, я бы держал сертификат под образование детей, это направление разрешает оплачивать сад, вуз, общежитие, кружки и репетитора через организацию с лицензией. Держать имеет смысл спокойно: остаток индексируется, деньги не тают.
Отдельная развилка у семьи с невысоким доходом и ребенком до трех лет: там доступна ежемесячная выплата, и когда денег на еду не хватает сегодня, спор о будущем вузе смысла не имеет.
Чего не видно из закона?
Вложили сертификат в жилье, значит, дети получают доли, и квартира становится трудной для продажи. Через семь лет семья решает переехать, и оказывается, что нужна опека, и опека смотрит, чтобы у детей в новой квартире было не хуже. Сделка растягивается, часть покупателей уходит на словах «доли несовершеннолетних».
Об этом не пишут в статьях про «как выгоднее потратить», хотя это самое частое последствие. Второе, что видно только на практике: справку об остатке надо брать до похода в банк, потому что в голове у людей живет сумма пятилетней давности, и расчет первого взноса разъезжается прямо на сделке.
Кто в семье решает, куда пойдут эти деньги?
Сертификат оформлен на мать, распоряжаться им семья должна вместе. Я видел, как отец узнает о потраченных деньгах постфактум, и это ссора на годы.
Нормальный порядок простой: берете справку об остатке, садитесь вечером вдвоем и считаете три сценария на бумаге. Ипотека, образование, ежемесячная выплата. Считаете, что закрывает ближайшие три года именно у вас: вопрос «что лучше вообще» тут не помогает.
Детям постарше в этот разговор полезно заглянуть, они впервые видят, что у семьи есть деньги, которые нельзя потратить на хотелки, и что взрослые решения принимаются вслух.
Когда нужен специалист
Большинство заявлений семья подает сама через портал государственных услуг. Есть три ситуации, где помощь нужна.
Нотариус. Выделение долей детям по соглашению, если доли распределяются не поровну или в сделке участвуют несколько собственников.
Опека. Продажа квартиры, в которой у детей есть доли. Разрешение органа опеки обязательно, и получают его до сделки.
Юрист. Отказ Социального фонда, спор о признании дома пригодным для жизни, ситуация, когда семья уже подписала договор с посредником и хочет из него выйти.
Отказ фонда обжалуют в вышестоящее отделение или в суд. Тянуть с этим не стоит: чем свежее документы, тем проще спор.
Следующий шаг перед походом в банк или к продавцу: закажите на Госуслугах выписку об остатке средств материнского капитала. Справка приходит в личный кабинет, срок ее подготовки не больше 5 рабочих дней.
Что важно запомнить
- Материнский капитал в 2026 году идет на пять направлений: жилье, образование любого ребенка семьи, ежемесячную выплату на ребенка до трех лет, накопительную пенсию матери и товары для детей-инвалидов.
- Сумма зависит от очередности детей и от того, оформляла ли семья капитал раньше: доплата на второго составляет 234 321,27 рубля, полный сертификат на второго 963 243,17 рубля.
- Неиспользованный остаток индексируется каждый февраль вместе с новыми сертификатами, деньги на счете не обесцениваются от того, что лежат.
- Наличными сертификат не выдают ни в одном случае, законной схемы обналичивания не существует, участие в такой схеме подводит семью под статью 159.2 Уголовного кодекса.
- Ремонт без увеличения площади федеральная программа не оплачивает, часть регионов разрешает такие траты своим капиталом.
- Остаток проверяется выпиской на портале государственных услуг, и заказать ее стоит до похода в банк.
- Пять направлений доступны, не дожидаясь трехлетия ребенка: первоначальный взнос по жилищному кредиту, погашение такого кредита, товары для ребенка-инвалида, дошкольное образование и ежемесячная выплата.
Что дальше
Следующий шаг: если капитал пойдет на жилье, разберите условия семейной ипотеки и посчитайте платеж.
Семейная ипотека: условия 2026 →
Маршрут «Что государство платит семье с детьми», шаг 4 из 5
- Калькулятор единого пособия 2026
- Налоговые вычеты для семей с детьми
- Семейная налоговая выплата 2026
- Материнский капитал: на что потратить (вы здесь)
- Семейная ипотека: условия 2026
Частые вопросы
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Можно ли снять материнский капитал наличными?
Нет. Сертификат существует в виде записи в реестре Социального фонда, деньги переводятся напрямую продавцу, банку, образовательной организации. Единственной формой живых денег остается ежемесячная выплата семьям с доходом ниже двух прожиточных минимумов на человека, и она приходит частями каждый месяц.
Как узнать остаток материнского капитала?
Заказать выписку об остатке на портале государственных услуг или посмотреть в личном кабинете на сайте Социального фонда. Официальный срок предоставления справки не больше 5 рабочих дней.
Можно ли потратить материнский капитал на ремонт квартиры?
Из федерального капитала нет: ремонт улучшением жилищных условий не считается. Реконструкция дома допускается, если общая площадь растет не меньше чем на учетную норму. Часть региональных программ ремонт разрешает, условия смотрите в законе своего субъекта.
Дадут ли материнский капитал на репетитора?
Да, если репетитор работает через организацию или индивидуального предпринимателя с лицензией на образовательную деятельность. Частные занятия без лицензии капиталом не оплачиваются.
Сгорит ли материнский капитал, если его не потратить?
Нет. Право на распоряжение сроком не ограничено, неиспользованный остаток индексируется каждый февраль. Программа распространяется на детей, рожденных по 31 декабря 2030 года, уже полученным сертификатом можно распорядиться и позже.
Считать семейные деньги проще вместе: канал «Богатство семьи».
Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации.
Редакция «Богатство семьи»