Коротко. Финансовая подушка безопасности семьи равна ее обязательным расходам за несколько месяцев. При двух стабильных доходах хватает трех-четырех месяцев, при ипотеке и детях нужно около шести, при одном кормильце или нестабильном заработке до двенадцати. В расчет берут только то, без чего семья не проживет месяц. Резерв держат на накопительном счете и в коротких вкладах в пределах страховки.
Размер резерва считают от расходов семьи, и доход в этой формуле не участвует. Сначала складывают платежи, которые останутся и после потери работы: ипотеку, еду, коммунальные услуги, расходы на детей, дорогу и лекарства. Эту сумму умножают на срок. Две надежные зарплаты без кредитов позволяют обойтись коротким запасом, ипотека, дети и один работающий взрослый каждый раз его удлиняют.
Если работа пропадет, государство закроет малую часть месяца: максимальное пособие по безработице в первые три месяца выплаты составляет 15 886 рублей. Хранят подушку там, откуда деньги достаются за день и где они застрахованы, в одном банке до 1 400 000 рублей.
Этот разбор редакция строила от самого тяжелого месяца семьи: зарплата пропала, ипотечный платеж остался, дети по-прежнему ходят в сад и школу. Позицию о том, где держать резерв, в статье дает Дмитрий Вячеславович Тарасов, преподаватель экономического факультета МГУ.
- Школьная задача про финансовую подушку и как ее решить
- Как решить задачу с цифрами
- Задача про семью Михайловых с тремя вариантами ответа
- Посчитайте подушку вместе с ребенком
- Сколько нужно семье: формула в месяцах и рублях
- Считаем только обязательные расходы
- Откуда взялось правило «три-шесть месяцев» и почему семье его мало
- Сколько месяцев нужно именно вашей семье: мини-тест
- Два стабильных дохода без кредитов
- Ипотека и дети
- Один кормилец, самозанятость или сезонный заработок
- Расчет: семья с ипотекой, двумя детьми и одним доходом
- Обязательные расходы месяца по статьям
- Сколько закроет государство при потере работы и сколько остается на семье
- Итоговая сумма подушки и за сколько месяцев она собирается
- Что входит в месяц подушки и что в него не попадает
- Ипотека, коммуналка, еда, лекарства, дорога, сад и школа
- Отпуск, кружки сверх необходимого, подписки: при потере дохода их режут первыми
- Где держать подушку: накопительный счет, короткий вклад, наличные
- Накопительный счет: деньги в любой день
- Вклад на три месяца: доход выше, доступ реже
- Страховка вкладов и налог на проценты: две границы, которые нужно знать
- Почему резерв не держат в акциях и валюте
- Как собрать подушку по шагам
- Первая цель: один месяц обязательных расходов
- Автоперевод в день зарплаты и куда деть премию или налоговый вычет
- Задача из учебника: через сколько месяцев семья соберет подушку
- Когда подушку тратить и как ее восполнить
- Потеря работы, болезнь, срочный ремонт: что считается поводом
- Порядок восполнения после траты
- Что важно запомнить
Школьная задача про финансовую подушку и как ее решить
В школьных тестах по финансовой грамотности встречается задача «Родители Тимофея решили создать для семьи финансовую подушку безопасности. На какой размер подушки стоит ориентироваться?». В других вариантах вместо Тимофея Аня или Миша.
Решают ее по правилу, которое дает портал «Мои финансы» Минфина России. Подушку считают от обязательных расходов семьи за месяц и умножают на срок от трех до шести месяцев. Доход семьи в этой формуле не участвует.
Как решить задачу с цифрами
Если в условии даны и доходы, и расходы семьи, для подушки берут только расходы. Например, семья тратит 60 000 рублей в месяц и зарабатывает 90 000 рублей. Подушка на три месяца составит 60 000 × 3 = 180 000 рублей, на шесть месяцев 360 000 рублей. Доход нужен, чтобы понять, сколько семья может откладывать. Если откладывать разницу, 30 000 рублей в месяц, подушка на три месяца соберется за шесть месяцев.
Задача про семью Михайловых с тремя вариантами ответа
В тестах встречается и задача про семью Михайловых. Семья решила сформировать финансовую подушку безопасности, чтобы покрыть в будущем непредвиденные расходы. Ежемесячные доходы семьи 170 тыс. рублей, расходы 120 тыс. рублей. Какая сумма в этом случае будет считаться подушкой безопасности?
Варианты ответа называют сумму, равную трем-шести ежемесячным профицитам семейного бюджета (от 150 до 300 тыс. рублей), сумму двухмесячных заработных плат (340 тыс. рублей) и сумму, равную трем-шести ежемесячным общим расходам семьи (от 360 до 720 тыс. рублей).
Верный ответ третий. Подушку считают от расходов семьи, поэтому 120 000 рублей умножают на 3 и на 6 и получают от 360 000 до 720 000 рублей. Зарплаты в формулу Минфина не входят, поэтому второй вариант не подходит.
Профицит, разница между доходами и расходами, здесь 50 000 рублей в месяц. Он показывает, сколько семья может откладывать. Если откладывать его целиком, подушка на три месяца расходов соберется за восемь месяцев, потому что 360 000 / 50 000 = 7,2 и неполный месяц считают целым.
Посчитайте подушку вместе с ребенком
Возьмите обязательные расходы семьи за прошлый месяц, включая ипотеку или аренду, еду, коммунальные услуги, дорогу, кружки и лекарства. Пусть ребенок сложит их и умножит сумму на 3 и на 6. Сравните результат с тем, что у семьи уже отложено. Сколько месяцев нужно именно вашей семье, покажет мини-тест ниже в статье.
Потренироваться можно в игре ниже. Ребенок выбирает расходы семьи, решает, сколько откладывать каждый месяц, тянет карточки событий и видит, на сколько месяцев хватит подушки. Игра ничего не сохраняет и никуда не отправляет.
«Подушку безопасности семьи копят годами, и в игре это видно за пять минут. Когда ребенок вытягивает карточку «сломалась машина», он сам видит, зачем родители откладывают каждый месяц, даже если все спокойно. После игры я бы спросил у ребенка, какую трату семья урезала бы первой в трудный месяц. Такой разговор запоминается лучше любых советов про бережливость, потому что решение за семью ребенок принимает сам.»
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Сколько нужно семье: формула в месяцах и рублях
Размер финансовой подушки безопасности считают так: обязательные расходы семьи за месяц умножают на число месяцев, которые семья готова прожить без дохода. Общий ориентир составляет от трех до шести месяцев. Для семьи с ипотекой, детьми или одним кормильцем редакция считает этот срок нижней границей и добавляет месяцы за каждый риск.
Считаем только обязательные расходы
Многие начинают расчет с зарплаты и умножают ее на несколько месяцев. Сумма выходит большой и пугающей, и собирать ее никто не начинает. Потеряв доход, семья быстро перестает тратить на поездки, обновки и развлечения.
Поэтому база расчета одна: обязательные расходы семьи, то есть платежи, без которых месяц прожить нельзя. Ипотечный платеж, еда, коммунальные услуги, лекарства, дорога, сад и школа остаются при любых обстоятельствах. Все прочее при потере дохода замораживают.
Самый честный источник цифр для своей семьи: выписки по картам за последние несколько месяцев. Из них выбирают повторяющиеся платежи и отбрасывают разовые покупки. Цифра выходит заметно ниже месячного дохода, и именно ее умножают на месяцы.
Читайте также: как вести семейный бюджет вдвоем: без общего учета трат обязательные расходы для подушки придется собирать по памяти, и они почти всегда выходят заниженными.
Откуда взялось правило «три-шесть месяцев» и почему семье его мало
Самая известная формула звучит так: средние траты за месяц умножают на срок от трех до шести месяцев. Ее дает портал «Мои финансы» Минфина России, материал опубликован в феврале 2023 года (моифинансы.рф). Там же уточняют: человеку с одной зарплатой и ипотекой лучше собирать подушку на шесть месяцев, трех хватает тому, у кого несколько источников дохода.
Правило рассчитано на обычный сценарий: человек теряет работу, несколько месяцев ищет новую и находит. Семье с ипотекой и одной зарплатой такой сценарий подходит плохо. Платеж банку приходит в срок, дети растут по своему графику, запасного дохода у второго взрослого нет.
Три месяца кончаются быстро, если поиск работы затянется, случится болезнь или сломается что-то дорогое. Поэтому правило берут основой и достраивают под риски конкретной семьи.
Сколько месяцев нужно именно вашей семье: мини-тест
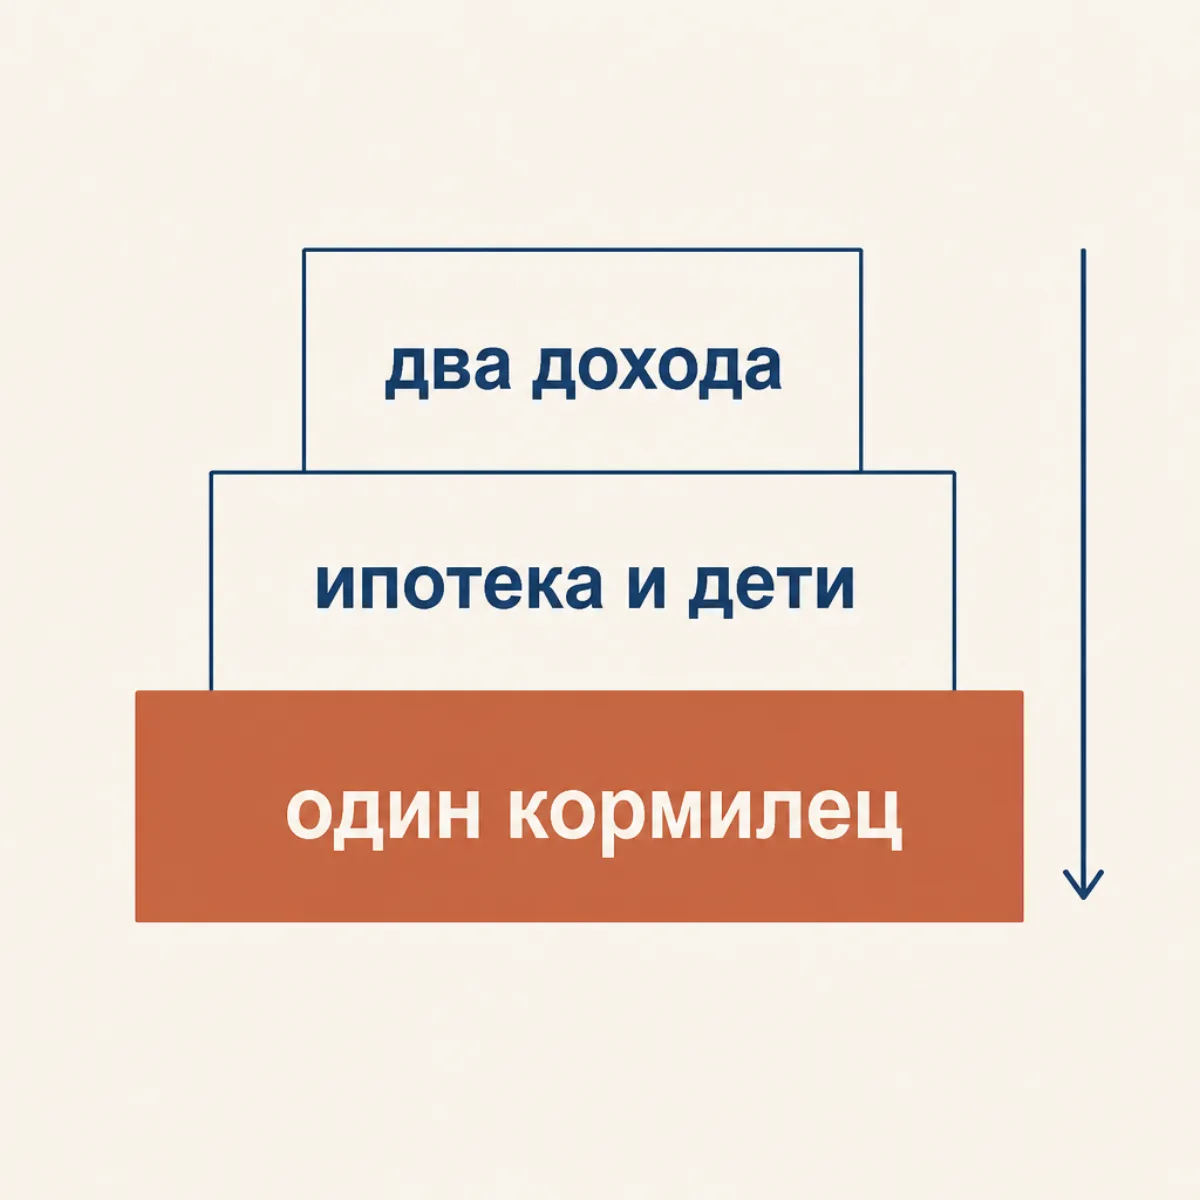
Сколько должна быть финансовая подушка безопасности, зависит от пяти обстоятельств: число доходов, кредиты, дети, тип заработка и помощь родни. Редакция предлагает простой ключ: старт с трех месяцев и прибавка за каждый рискованный ответ. Итог укладывается в диапазон от трех до двенадцати месяцев обязательных расходов.
Пять вопросов для самопроверки:
- Сколько доходов в семье: один или два стабильных?
- Есть ли ипотека или кредит?
- Есть ли в семье дети?
- Доход приносит наемная работа или самозанятость (работа на себя с налогом на профессиональный доход), подработки, сезонный заработок?
- Есть ли родня, готовая помочь деньгами в трудный месяц?
Ключ подсчета, правило редакции. Стартовая точка составляет три месяца. Дальше прибавляют:
- один доход в семье: плюс три месяца;
- ипотека или кредит: плюс один месяц;
- дети: плюс один месяц;
- самозанятость, сезонный или нерегулярный заработок: плюс три месяца;
- родни, готовой помочь деньгами, нет: плюс один месяц.
Самый спокойный вариант дает три месяца, самый рискованный дает двенадцать. Ключ грубый и показывает, какие обстоятельства удлиняют запас и насколько, точные рубли дает расчет своих расходов.
Два стабильных дохода без кредитов
Если оба взрослых работают по найму, кредитов нет и родня рядом, тест дает три месяца, без поддержки родни четыре. Когда один из взрослых теряет работу, второй доход закрывает большую часть обязательных трат, и резерв только досыпает недостающее.
Две зарплаты из одной компании стабильными считать рано. Если у работодателя начнутся трудности, доходы могут пропасть одновременно. Такую пару честнее считать по вопросу про один доход.
Ипотека и дети
Два дохода, ипотека и дети дают по тесту пять месяцев, без помощи родни шесть. Шесть месяцев для такой семьи редакция считает разумной планкой. Ипотечный платеж не уменьшается от того, что в семье стало меньше денег, и детские траты тоже почти не режутся.
Подробный разбор того, сколько стоит вырастить ребенка, помогает не занизить детскую строку. Резерв здесь служит выручалочкой: он дает время спокойно искать работу и не хвататься за первую попавшуюся.
Один кормилец, самозанятость или сезонный заработок
Один доход по найму вместе с ипотекой и детьми дает восемь месяцев, без родни девять. Если единственный доход приходит от самозанятости или зависит от сезона, счет доходит до одиннадцати-двенадцати месяцев.
У нерегулярного заработка заказы могут пропасть без предупреждения, и дата следующего поступления неизвестна. Хороший месяц легко принять за норму, и тогда плохой сезон растягивается дольше, чем казалось. Для семьи на одном таком доходе подушка на год становится рабочим инструментом.
В ключе считается только помощь, о которой в семье договорились заранее: обещание, которого никто не давал вслух, в трудный месяц не сработает.
Расчет: семья с ипотекой, двумя детьми и одним доходом
Все суммы ниже взяты из условного примера редакции, расходы в нем условные. Реальная семья подставит свои цифры, логика расчета от этого не меняется.
Месяц обязательных расходов условной семьи с ипотекой и одним доходом: 102 000 рублей
Суммы условные и показывают механику расчета. Подушка на шесть месяцев составляет 612 000 рублей, на девять месяцев 918 000 рублей.
В семье двое взрослых и двое детей, есть ипотека. Работает один взрослый, второй дома с детьми.
Обязательные расходы месяца по статьям
Условные обязательные расходы месяца:
- ипотека: 38 000 ₽;
- еда и бытовое: 35 000 ₽;
- коммунальные услуги и связь: 9 000 ₽;
- дети (сад, школа, одежда по необходимости): 12 000 ₽;
- транспорт и лекарства: 8 000 ₽.
Итого 102 000 ₽ в месяц. В сумму не вошли отпуск, развлечения и покупки, которые можно отложить.
По мини-тесту семья набирает один доход, ипотеку и детей. Шесть месяцев служат минимальной планкой для семьи с ипотекой и одной зарплатой: подушка 612 000 ₽. Девять месяцев соответствуют тесту для одного дохода без помощи родни: подушка 918 000 ₽.
Читайте также: условия семейной ипотеки в 2026 году: от ставки и срока кредита зависит размер ежемесячного платежа, самой крупной строки в расчете подушки.
Сколько закроет государство при потере работы и сколько остается на семье
Пособие по безработице выплачивает центр занятости тому, кто остался без работы и встал на учет. По данным на 2026 год (garant.ru), оно составляет от 1863 до 15 886 рублей в месяц в первые три месяца выплаты.
«Государство может регулировать обращение денег, но не может снять с индивида все экономические риски.»
Дмитрий Тарасов, «От золота до биткоина 2.0»
Даже максимальное пособие закрывает около 16% месяца расходов условной семьи. Остальное, около 86 000 ₽ в месяц, ложится на резерв.
Есть и запасной ход: ипотечные каникулы, то есть право на время приостановить или уменьшить платежи по кредиту. Закон о потребительском кредите позволяет попросить об этом банк, если доход упал больше чем на 30 процентов, на срок до шести месяцев (zakonrf.info). Максимальный размер кредита для каникул устанавливает Правительство, поэтому условия уточняют у своего банка.
Для условной семьи каникулы могут снять платеж в 38 000 ₽ на срок до шести месяцев. Это отсрочка: платежи никуда не исчезают и вернутся после каникул. В подушку редакция их не закладывает и держит в уме как резервный вариант на случай, если поиск работы затянется.
Итоговая сумма подушки и за сколько месяцев она собирается
Обе суммы, и 612 000 ₽, и 918 000 ₽, меньше страховой суммы в 1 400 000 ₽. Весь резерв условной семьи умещается в одном банке под страховкой.
Если откладывать 15 000 ₽ в месяц, первый месяц расходов (102 000 ₽) собирается примерно за семь месяцев. Подушка на шесть месяцев копится примерно три с половиной года.
Срок долгий, зато разовые поступления вроде премии или налогового вычета его сокращают, и уже через семь месяцев у семьи есть один закрытый месяц.

Комментарий эксперта
Чаще всего семьи ошибаются, когда заранее записывают в подушку государство и банк. Пособие по безработице в 2026 году не больше 15 886 рублей в месяц, для семьи с ипотекой и детьми это малая часть месяца. Ипотечные каникулы откладывают платежи, и долг при этом никуда не уходит. Я бы считал подушку так, будто ни пособия, ни каникул нет, и держал их в запасе на случай, если поиск работы затянется.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Что входит в месяц подушки и что в него не попадает
Месяц подушки складывается из трат, которые семья несет при любом доходе: ипотека или аренда, коммунальные услуги, еда, лекарства, дорога, сад и школа. Отпуск, кружки сверх необходимого и подписки в расчет не входят. При потере дохода их режут первыми, поэтому резерв на них не рассчитан.
Ипотека, коммуналка, еда, лекарства, дорога, сад и школа
Ипотечный платеж стоит в списке первым, потому что его размер фиксирован договором. Коммунальные услуги и связь тоже почти не зависят от того, работает ли кто-то в семье. Еду можно сделать скромнее, отменить ее нельзя.
Лекарства и дорога часто теряются в расчетах, потому что тратятся мелкими суммами. Зато именно они внезапно вырастают, когда кто-то заболел или приходится ездить на собеседования.
Еду в расчете берут по обычному месяцу, самый экономный не годится: питание детей урезать сложно, и заниженная строка съедает запас быстрее плана.
Отпуск, кружки сверх необходимого, подписки: при потере дохода их режут первыми
Отпуск, второй кружок, платные подписки, кафе и крупные покупки составляют гибкую часть бюджета. В трудный месяц семья откладывает их без ущерба для здоровья и учебы детей.
Если заложить эти траты в подушку, сумма разрастается, копится годами и перестает быть реальной целью. Узкий список обязательных трат делает подушку достижимой.
Где держать подушку: накопительный счет, короткий вклад, наличные
Где хранить финансовую подушку безопасности, определяют два требования: деньги нужны быстро и в сохранности. Поэтому резерв держат на накопительном счете и коротких вкладах, в пределах страховой суммы 1 400 000 рублей в одном банке. Небольшую сумму наличными многие семьи оставляют дома на первые дни.
Проценты по счетам и вкладам зависят от ключевой ставки: так называют ставку, под которую Банк России дает деньги банкам, от нее отталкиваются проценты по вкладам и кредитам. По данным Банка России на октябрь 2026 года (cbr.ru), ключевая ставка остается на уровне 14% годовых: решение принято 23 октября, следующее заседание назначено на 18 декабря 2026 года. Если ставка снизится, доходность резерва снизится вслед за ней.
Накопительный счет: деньги в любой день
Накопительный счет работает как копилка при банковской карте: деньги можно снять или перевести в любой день, проценты начисляются на остаток. Ставка по нему обычно ниже, чем по вкладу, и она плавающая: банк пересматривает ее по условиям договора счета.
Резерву такой счет полезен доступностью: если зарплата не пришла, деньги на ипотечный платеж достаются в тот же день.
Вклад на три месяца: доход выше, доступ реже
Вклад фиксирует ставку на срок, и за это банк платит больше. Максимальная процентная ставка по вкладам десяти крупнейших банков, по данным Банка России на конец августа 2026 года (cbr.ru), составила 12,895%. Ставки меняются, это ориентир на дату.
Более высокий процент вклад дает в обмен на доступ: по Гражданскому кодексу при досрочном возврате срочного вклада проценты платят по ставке вклада до востребования, если договор не устанавливает другой размер, и доход от вклада обычно заметно уменьшается. Многие семьи делят резерв на две части. Сумму на один-два месяца расходов держат на накопительном счете, остальное раскладывают по коротким вкладам с разными датами окончания, и часть денег все время остается под рукой.
Страховка вкладов и налог на проценты: две границы, которые нужно знать
Страхование вкладов возвращает деньги, если у банка отзовут лицензию (закон о страховании вкладов). Возмещение по вкладам и накопительным счетам в одном банке составляет не более 1 400 000 рублей на одного вкладчика (zakonrf.info). Резерв больше этой суммы семьи делят между разными банками.
По статье 214.2 Налогового кодекса налог на проценты по вкладам не платят в пределах суммы, равной одному миллиону рублей, умноженному на максимальную ключевую ставку из действовавших на первое число каждого месяца года (zakonrf.info). В 2026 году максимум пришелся на январь и февраль и составил 16% (cbr.ru).
Расчет редакции при нынешних данных Банка России: 1 000 000 × 16% = 160 000 рублей процентов в год без налога. С процентов сверх порога платится налог на доходы, окончательный итог года фиксируется по его завершении.
В условном примере 612 000 ₽ под ставку около 12,9% за год принесли бы примерно 79 000 ₽ процентов. Это ниже порога в 160 000 ₽, налога нет. Ставки меняются, и расчет верен только для нынешних условий.
Почему резерв не держат в акциях и валюте
Акции и облигации могут принести больше вклада, и цена у них плавает. Потеря работы может совпасть с плохими временами на рынке. Когда деньги уже горят, бумаги приходится продавать по той цене, какая сложилась сегодня, даже если она ниже цены покупки.
С валютой так же: курс ходит в обе стороны, и к нужному дню рублевая сумма может оказаться меньше отложенной. Расходы семьи при этом в рублях: ипотека, сад, продукты.
Резерв нужен для доступности, доходность здесь второстепенна. Инвестиции семьи обычно начинают после того, как подушка уже собрана. Куда откладывать деньги ребенку на три, семь и пятнадцать лет, разобрано в статье о накоплениях на ребенка.
Комментарий эксперта
На месте семьи с одной зарплатой я бы разделил резерв на две части. Сумму на первый месяц расходов держал бы на накопительном счете, чтобы деньги доставались в тот же день, остальное разложил бы по коротким вкладам с разными датами окончания. Всю подушку я бы держал в пределах 1 400 000 рублей в одном банке, потому что дальше страховка не действует. Процент по вкладу я бы выбирал последним, после доступности и страховки.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Об этом Дмитрий говорит на выступлениях.
Как собрать подушку по шагам
Собирать финансовую подушку безопасности удобно ступенями: сначала цель в один месяц обязательных расходов, затем автоматический перевод части зарплаты в день ее прихода. Разовые деньги вроде премии или налогового вычета многие семьи отправляют туда же. Когда первый месяц собран, цель поднимают до трех, шести и дальше.
Первая цель: один месяц обязательных расходов
Суммы на полгода пугаются и откладывают ее на потом. Один месяц выглядит посильной задачей, и с ним семья уже переживает сломанный холодильник или задержку зарплаты без кредитки.
Дальше подушку наращивают ступенями: три месяца, потом шесть, потом срок по мини-тесту. Каждая ступень дает свою долю спокойствия, и полная сумма перестает быть условием для первой пользы.
«Свободные деньги» к концу месяца редко появляются сами, поэтому сумму для резерва откладывают первой, до остальных трат.
Автоперевод в день зарплаты и куда деть премию или налоговый вычет
Надежнее всего работает перевод, который срабатывает сам в день зарплаты. Деньги уходят на накопительный счет раньше, чем появляется соблазн их потратить. Сумму подбирают такую, чтобы месяц не превращался в режим строгой экономии.
Премия, налоговый вычет, подарочные деньги: разовые поступления сокращают срок сбора сильнее всего. Если в семье принято часть такой суммы тратить на радость, остаток все равно заметно приближает цель.
Задача из учебника: через сколько месяцев семья соберет подушку
Такую задачу дают на уроках финансовой грамотности, и родители часто решают ее вместе с ребенком. Условие: семья Синицыных решила собрать финансовую подушку безопасности в размере трехмесячных расходов. Доход семьи 200 000 рублей в месяц, расходы 150 000 рублей. Через сколько полных месяцев семья соберет подушку?
Шаг 1. Размер подушки: 150 000 × 3 = 450 000 рублей.
Шаг 2. Сколько семья откладывает в месяц: из 200 000 вычитаем 150 000, остается 50 000 рублей.
Шаг 3. Срок: 450 000 : 50 000 = 9 месяцев.
Ответ: 9 месяцев. Для своей семьи считайте подушку по обязательным расходам, как в расчете выше: без отпуска, подписок и кружков сверх необходимого сумма меньше, и собирается она быстрее.
Когда подушку тратить и как ее восполнить
Резерв семьи на случай потери дохода тратят при потере работы, болезни с падением заработка и срочных ремонтах, без которых нельзя жить. Отпуск и распродажи поводом не считаются. После траты восполнение резерва ставят первым в очереди расходов, раньше инвестиций и крупных покупок.
Потеря работы, болезнь, срочный ремонт: что считается поводом
Повод проверяют одним вопросом: можно ли эту трату перенести на месяц без ущерба для семьи. Если нельзя, это повод открыть резерв. Потеря работы, больничный с падением заработка, сломанный котел зимой, машина, на которой взрослый ездит на работу, проходят проверку.
Акция на новый телефон и путевка со скидкой в этот список не входят. Когда подушку вскрывают по мелким поводам, к настоящей беде от нее остается половина.
Порядок восполнения после траты
Когда доход вернулся, резерв восполняют первым делом. Сначала на накопительный счет возвращают сумму на первый месяц, затем досыпают остальное. Отпуск и новые вложения ждут, пока подушка не придет к прежнему размеру.
Если семья брала ипотечные каникулы, в расчет добавляют вернувшиеся платежи. Размер подушки заодно полезно пересчитать: за время трудностей обязательные расходы могли измениться.
Разборы семейных денег, ставок и новых правил для родителей регулярно выходят в телеграм-канале Дмитрия Тарасова.
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Что важно запомнить
- Сумму семейного резерва считают от трат, без которых не прожить месяц: жилье, еда, коммунальные услуги, лекарства, дорога, детский сад и школа.
- Семье с ипотекой и детьми подходит запас примерно на шесть месяцев обязательных трат. При одном кормильце или нестабильном заработке запас растягивают до девяти-двенадцати месяцев.
- Государственная выплата безработным в 2026 году не превышает 15 886 рублей в месяц в первые три месяца, и большую часть расходов семье приходится закрывать из своих накоплений.
- Запас держат на счетах, с которых деньги можно получить в течение дня, и в одном банке не больше 1 400 000 рублей, которые покрывает страховка.
- Проценты по вкладам за 2026 год свободны от налога до 160 000 рублей по расчету на нынешних данных Банка России, с суммы сверх этого порога платится налог на доходы.
- Копить удобнее ступенями: первая цель равна одному месяцу обязательных трат, дальше планку поднимают.
- Если запас пришлось потратить, его пополнение идет раньше отпуска, крупных покупок и вложений.
Материал носит информационный характер и не является индивидуальной финансовой или юридической рекомендацией. Решения по деньгам семьи принимаются с учетом вашей ситуации, при необходимости обратитесь к профильному специалисту.
Редакция «Богатство семьи»
Что дальше
Следующий шаг: защитите накопленное. План первых суток, если деньги ушли мошенникам.
Перевел деньги мошенникам: как вернуть →
Маршрут «Семейный бюджет: от учета до запаса», шаг 3 из 4
- Куда уходят деньги семьи: интервью с Татьяной Волковой
- Как вести семейный бюджет вдвоем
- Финансовая подушка безопасности для семьи (вы здесь)
- Перевел деньги мошенникам: как вернуть