Коротко. Куда уходят деньги семьи и как вернуть их под контроль: разбираем интервью Дмитрия Тарасова с инвестором Татьяной Волковой, автором книги «5 капиталов». Главное: богатство семьи складывается из пяти капиталов, детей учат обращаться с деньгами собственным примером, нейросеть помогает собрать первый семейный бюджет, считать стоит личную инфляцию каждой семьи. Внутри готовый промт для ИИ и главный финансовый совет семьям на 2026 год.
«Это не интервью. Это экзамен». Так Дмитрий Тарасов открывает новый выпуск. На столе билеты, впереди лабораторная работа, в финале условная зачётка.
Команда подкаста придумала формат: экзамен для поступления в аспирантуру по семейным финансам. Сдаёт его Татьяна Волкова, предприниматель, профессиональный инвестор и мама троих детей. Гостья признаётся, что волнуется, и тут же находит опору: «В финансах всегда есть план А и план Б, так что придумаем план Б». Ведущий отвечает в духе строгого преподавателя: «Зубы мне не заговаривайте, билет тяните».
За сорок пять минут пары через билеты проходят дети и карманные деньги, нейросети и первый семейный бюджет, золото, инфляция и совет семьям на 2026 год. Ниже главные сцены и ответы выпуска: опыт финансового воспитания троих детей, готовый промт для семейного бюджета и объяснение, почему инфляция вашей семьи отличается от той, что звучит в новостях.
- Кто такая Татьяна Волкова
- Пять капиталов: из чего складывается богатство семьи
- Как говорить с детьми о деньгах: опыт мамы троих
- ИИ в семейном бюджете: что поручить и где проверять
- Промт-практикум: первый семейный бюджет с ИИ
- Личная инфляция: почему у вашей семьи она своя
- Частые ошибки семейных денег
- Совет семьям на 2026 год: фокус на расходах
- Проверь себя: мини-экзамен для родителей
- Что важно запомнить
Кто такая Татьяна Волкова
Даже самопрезентация здесь была билетом. Татьяна называет себя предпринимателем с несколькими проектами, экспертом по созданию личного капитала и профессиональным инвестором: по её словам, она инвестирует ежемесячно уже тринадцать лет.
Она автор книги «5 капиталов, которые нужно создать, чтобы обрести подлинное богатство и счастье»: по данным издательства «Эксмо» (2026, eksmo.ru), книга вышла в импринте БОМБОРА в серии «Сам себе миллионер». У неё трое детей: старшему сыну девятнадцать, он студент-экономист; дочери тринадцать с половиной, хотя сама она округляет до четырнадцати; младшему сыну шесть с половиной. По словам Татьяны, она создала институт современных технологий и финансов «Монтериум», в команде у неё больше пятидесяти человек, за плечами больше трёхсот прочитанных книг.
Начинался этот путь в деревне Архангельской области на четыреста жителей: деревянная двухэтажная школа, интернат пять дней в неделю. Татьяна вспоминает, как приехала поступать в Поморский университет имени Ломоносова, и в билете оказался вопрос, которого она не знала совсем. Вокруг говорили, что из её деревни туда никто никогда не поступит. Она взяла методичку, прочитала описание темы и несколько раз пересказала его своими словами.
«Такую наглость мы видим впервые, но вам отлично», вспоминает Татьяна слова приёмной комиссии.
За этой историей стоит её мама. По словам гостьи, мама была её сильным наставником, верила в поступление и повторяла: никого не слушай, ты поступишь. На случай провала была договорённость: год подготовительных курсов и вторая попытка. Запасной план не понадобился.
Пять капиталов: из чего складывается богатство семьи
Богатство семьи в системе Татьяны Волковой складывается из пяти капиталов, деньги в этой системе лишь один из ресурсов. В выпуске гостья называет время, энергию, личность и знания. Передавать систему детям она советует собственным примером: планировать график, обсуждать семейный бюджет вслух, учиться самим на глазах у детей.
Вопрос из билета звучал с подвохом: как встроить пять капиталов в финансовое воспитание, чтобы это было естественно. Ответ гостьи начинается со слов «нужно показывать примером». Когда дети видят, что родители учатся, инвестируют, планируют бюджет и спокойно обсуждают денежные вопросы, это работает сильнее любых наставлений.
«Дети это точно не про лекцию», говорит Татьяна. Как педагог она добавляет: и взрослым новая привычка редко даётся с первого раза, поэтому с детьми нужны многократные подходы, терпение и любовь. Подход придётся повторять до тех пор, пока не получится.
Как говорить с детьми о деньгах: опыт мамы троих
История старшего сына начинается в машине. Татьяна была во втором декрете, возила сына на кружки и слушала аудиокниги: машина, по её словам, превратилась в учебный центр. На повестке был Роберт Кийосаки с книгой «Богатый папа, бедный папа».
Шестилетний сын оказался невольным слушателем и однажды, выходя из машины, попросил: «Поставь на паузу и не слушай без меня». Ему было шесть. Позже он захотел увидеть схемы, о которых говорилось в книге. Сегодня ему девятнадцать, он студент-экономист, и, по словам мамы, у него свои задачи внутри семейного инвестиционного портфеля.
Младшему сыну шесть с половиной, и у него уже есть детская карта, привязанная к маминому счёту. По словам Татьяны, сын сам потребовал себе карту, ждал её приезда как события и теперь спрашивает: «Можно сегодня я эту покупку оплачу с моей карточки сам?» Суммы крошечные: вкусняшка или игрушка. Ему важно заплатить самому.
Заодно он задаёт вопросы, откуда берутся деньги на карточке. Игра в кассу, разговоры о том, что сколько стоит, бумажные деньги разных стран в поездках: такое погружение в среду гостья считает лучшим тренингом.
Карманные деньги в семье работали тренажёром. Старший сын в школьные годы многократно тратил всё выданное за два-три дня, покупал то, о чём договаривались не покупать, обжигался. Татьяна признаётся, что временами теряла веру и начинала злиться.
Отдельным испытанием стали телефоны: по её словам, сын потерял одиннадцать аппаратов за полтора года, и родители оставили его, уже школьника, без телефона на два года. «Это было жёстко», признаёт Татьяна. Дальше в её рассказе звучит слово, которое повторяется чаще других: терпение.
«Никогда не было лекций, никогда мы не принуждали. Вовлекать, рассказывать, интересовать, отвечать на вопросы», описывает Татьяна свой подход.
Итог гостья формулирует без пафоса: дети лучшие тренеры в её жизни. После сына, который в раннем детстве кусался и дрался, любые рабочие бури воспринимаются спокойнее.
ИИ в семейном бюджете: что поручить и где проверять
По словам Татьяны Волковой, нейросеть помогает семье в четырёх ролях: анализирует покупки, ищет выгодные предложения, собирает черновик первого бюджета и финансового плана, работает критиком финансовых решений. Нейросеть ошибается, поэтому итоговые решения остаются за семьёй, и собственное финансовое образование никакая технология не заменяет.
Билет про ИИ попал по адресу: по её словам, технологии лежат в основе её института, в команде работает отдельное подразделение специалистов по нейросетям. Для семьи Татьяна перечисляет задачи, которые можно поручать уже сейчас: сравнить предложения и купить дешевле, подобрать билеты или детскую одежду, проверить, качественно ли настроено банковское приложение, подключены ли кэшбэки и любимые категории.
Нейросеть может и сама спросить, насколько заранее семья планирует расходы, и накидать варианты оптимизации, которые самим в голову не приходили. Картина мира у любой семьи узкая, подсказки со стороны её расширяют.
Оговорка тоже её: нейросеть выдаёт ошибки, включая неверные финансовые решения. «Он нас не заменит, но научиться с ним взаимодействовать любому современному человеку точно нужно», формулирует гостья. Сравнение из выпуска: раньше в резюме писали Word и Excel, теперь таким же базовым навыком становится работа с нейросетью.
Промт-практикум: первый семейный бюджет с ИИ
Лабораторная часть экзамена началась с живого упражнения: ведущий и гостья прямо в студии сочиняют промт (запрос к нейросети) для семьи, которая впервые села за бюджет. Стартовая формулировка из выпуска:
«Собери необходимые пункты, которые нам нужно обсудить в семье, чтобы наш первый семейный бюджет получился».
Дальше запрос докручивается от общего к частному, по шагам.
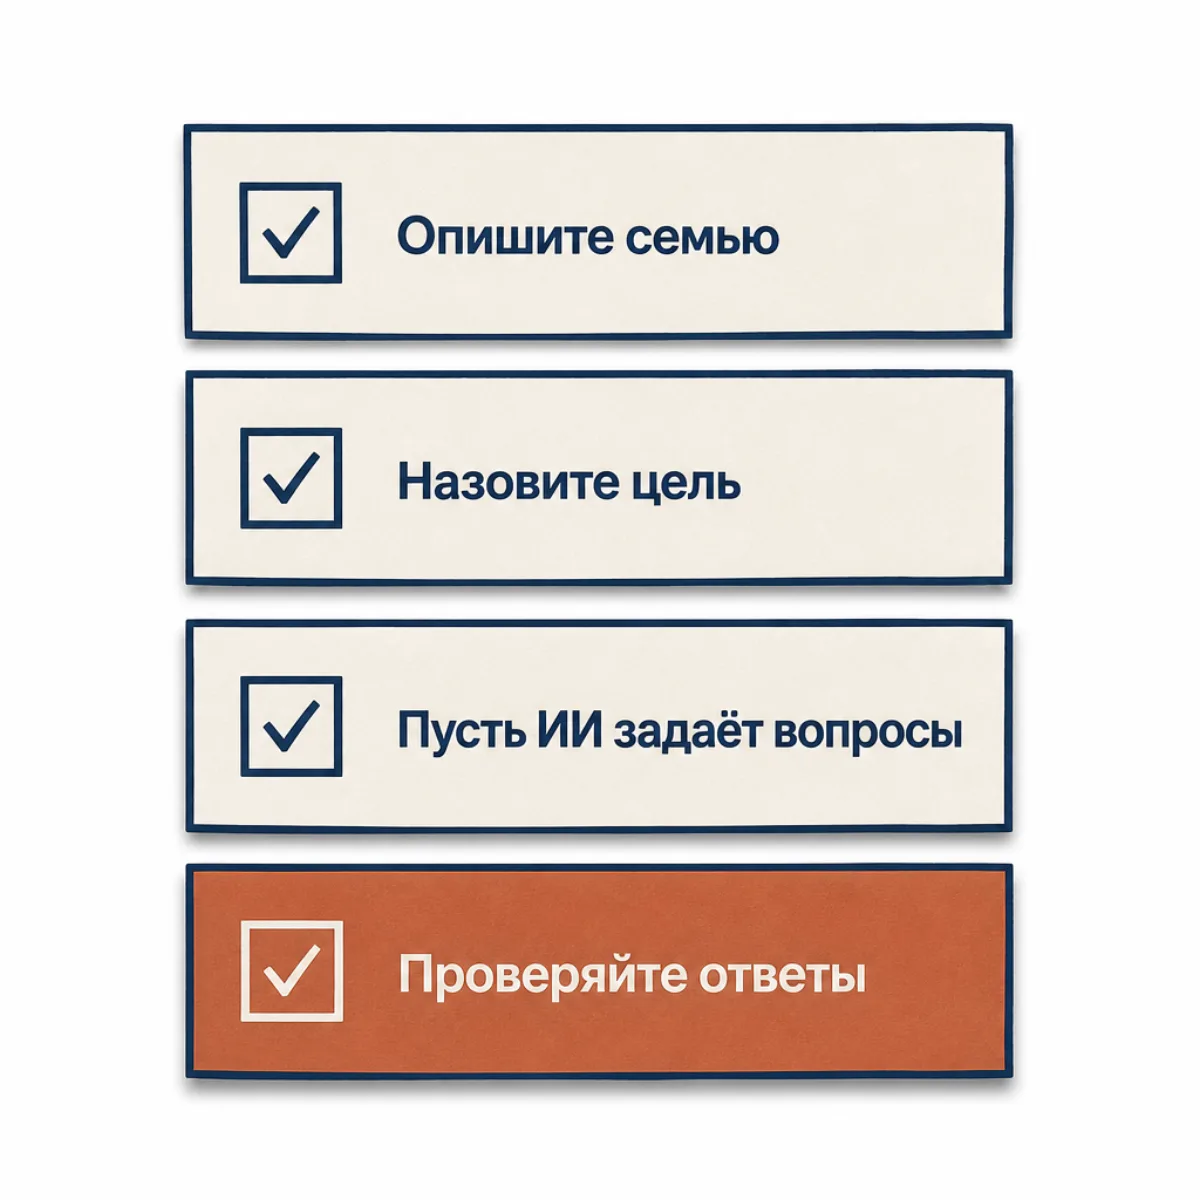
- Опишите семью. Сколько взрослых и детей, какой возраст, кто и как зарабатывает. Без этих данных нейросеть отвечает усреднённо, для абстрактной семьи из учебника.
- Назовите цель, то самое «чтобы что». Накопить на машину, выйти на личный финансовый план, сократить расходы. У каждой семьи «чтобы что» своё, и без него бюджет превращается в таблицу ради таблицы.
- Попросите ИИ задавать вопросы. Формулировка из выпуска: как ты нам в этом поможешь, задавай нам вопросы, мы будем на них отвечать. Так нейросеть работает учебной площадкой и сама ведёт семью по пунктам: доходы, расходы, резервы.
- Проходите пункты по одному и проверяйте ответы. Разобрали доходы, попросили мозговой штурм, что можно улучшить. Разобрали расходы, попросили варианты оптимизации. Каждую подсказку сверяйте со здравым смыслом и собственными цифрами.
Оба собеседника подчёркивают: рассчитывать, что после одной фразы машина выдаст готовый бюджет, наивно. С промтом нужно уметь работать и обучать нейросеть под себя.
Стимул начать прозвучал там же: по оценке Татьяны, заранее планируя расходы, семья находит резерв примерно в треть бюджета. Этот резерв уже лежит внутри бюджета и расходится незаметно. У вашей семьи цифра выйдет своя, и узнать её можно одним способом: сесть и посчитать. Куда направить найденные деньги в первую очередь, разобрали в статье «Финансовая подушка безопасности: сколько нужно семье».
Личная инфляция: почему у вашей семьи она своя
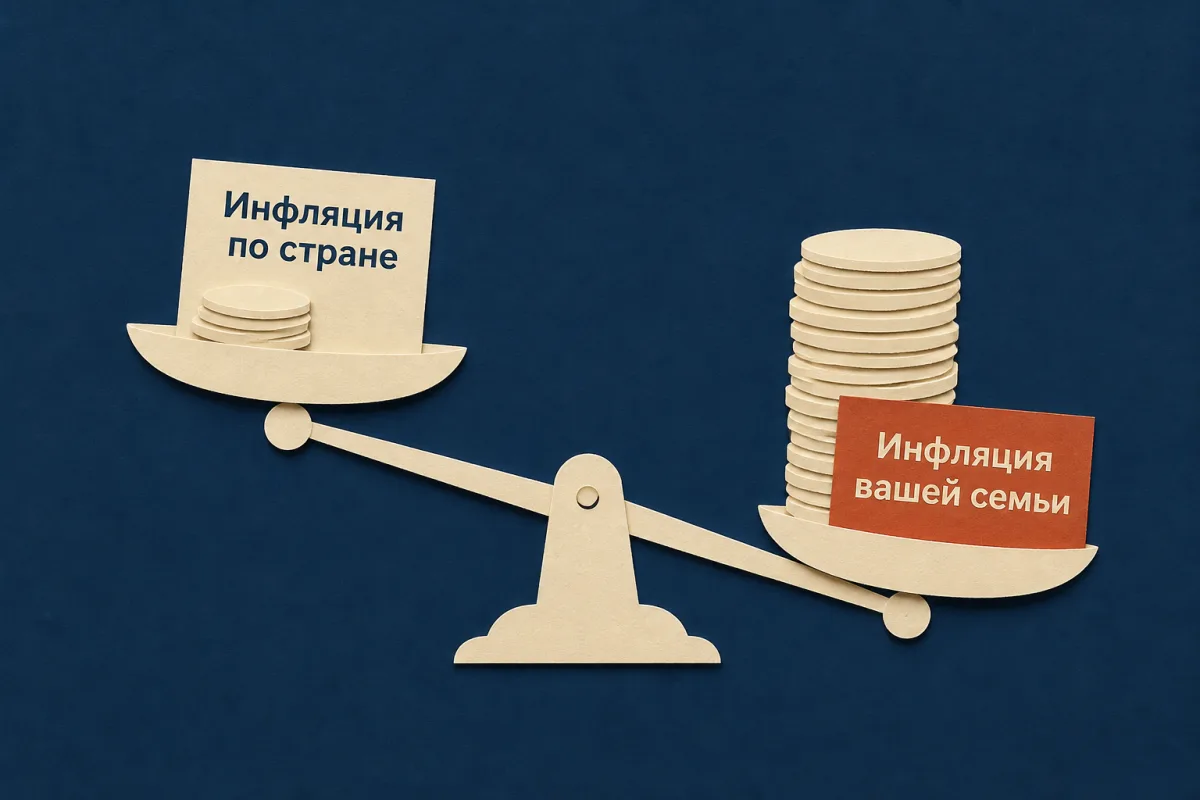
На лабораторной работе Татьяна достаёт из коробки ещё одну «сущность» и называет её главным врагом каждого кошелька. Инфляция, по её словам, тихо крадёт покупательную способность, и семья не замечает потерь, потому что не считает свою персональную инфляцию. Бытовая сцена из выпуска: гостья признаётся, что от некоторых ценников на помидоры ей становится дурно.
«Когда нам называют общую цифру в пять процентов, у вашей семьи инфляция может быть и пятьдесят пять процентов из-за того набора товаров и услуг, который вы покупаете», объясняет гостья.
Официальную инфляцию считают по средней потребительской корзине всей страны. Ваша семья живёт по своей корзине: другие продукты, другие услуги, другие траты на детей. Пример из разговора: после изменения утилизационного сбора подорожали машины с мощными двигателями, владельцев менее мощных машин это почти не коснулось. У двух соседних семей получится разная инфляция из-за одной строчки расходов. Строчку расходов на ребёнка редакция разложила по возрастам в статье «Сколько стоит вырастить ребёнка до 18 лет».
По данным портала моифинансы.рф (2026, проект при поддержке Минфина России), посчитать личную инфляцию можно так: разделите расходы семьи за этот период на расходы за такой же прошлый период, вычтите единицу и умножьте на сто. Получится процент, на который подорожала жизнь именно вашей семьи.
Для честного сравнения берите сопоставимые отрезки и одинаковый состав расходов: месяц к такому же месяцу прошлого года. Исходные данные уже лежат в истории банковского приложения, и свести их в таблицу поможет та же нейросеть из практикума выше. Дальше эта цифра отвечает на главный вопрос: насколько больше семье нужно зарабатывать, чтобы сохранить привычный уровень жизни.
Частые ошибки семейных денег
Из ответов гостьи складывается список ошибок, которые дорого обходятся семьям.
Погоня за быстрыми деньгами в криптовалюте. Татьяна пересказывает слова старшего сына, студента-экономиста: среди его ровесников мало кто действует по стратегии, многие хотят быстрых денег и попадают в финансовые пирамиды. Вывод для родителей простой: обещание лёгкого заработка на «крипте» остаётся одной из самых частых приманок мошенников, и говорить об этом с подростком стоит раньше, чем ему такое пообещают.
Покупка золота на пике. Мнение гостьи как инвестора: золото стоит на исторических максимумах, и коррекция, по её оценке, неизбежна. Это её личный взгляд, редакция инвестиционных советов не даёт; решения о вложениях каждая семья принимает сама и на свой риск.
Установка «мне должны». Татьяна говорит, что видит много инфантилизма, когда собственный доход заменяют требованиями к партнёру, и вспоминает урок своей мамы.
«За кого бы ты ни вышла замуж, ты должна иметь профессию и уметь зарабатывать, чтобы прокормить себя и своих детей», передаёт Татьяна слова мамы.
Лекции вместо примера. Нотации дети пропускают мимо ушей. Работает то, что они видят каждый день: родители планируют, учатся, спокойно обсуждают деньги за общим столом.
Совет семьям на 2026 год: фокус на расходах
Вопрос на пятёрку звучал коротко: один финансовый совет семьям на 2026 год. Ответ Татьяны: чёткое планирование расходов и фокус на них. По её словам, подорожало всё вокруг, многие семьи платят чуть больше привычного и не замечают, как отдаляются от собственных целей. Фокус на расходах нужен, чтобы увидеть инфляцию своей семьи и понять, сколько нужно зарабатывать для сохранения покупательной способности. Дмитрий под этим советом подписывается и добавляет: у семейного бюджета и бюджета бизнеса подходы общие.
Деньги тем временем меняются и сами: по данным ЦБ (2026, cbr.ru), с 1 сентября 2026 года крупнейшие банки обязаны дать клиентам возможность операций с цифровыми рублями. Чем спокойнее семья разбирается в устройстве таких новшеств, тем меньше места остаётся страхам и тем труднее мошенникам играть на непонимании.
Проверь себя: мини-экзамен для родителей
Экзамен в студии сдавала гостья, финальный тест достаётся читателю. Четыре вопроса в духе выпуска.
- Знаете ли вы личную инфляцию своей семьи? Ориентир: вы хотя бы раз сравнивали расходы двух одинаковых периодов по собственной корзине.
- Есть ли у ребёнка свои деньги и правила по ним? Ориентир: карманные деньги или детская карта выдаются по понятным правилам, и ошибки ребёнка разбираются без крика.
- Планируете ли вы расходы заранее? Ориентир: крупные траты месяца записаны до того, как месяц начался.
- Пробовали ли вы собрать семейный бюджет с нейросетью? Ориентир: промт из практикума выше отправлен, ответы прочитаны критически и поправлены вами.
Актуально на август 2026.
Что важно запомнить
- Богатство семьи по системе Татьяны Волковой складывается из пяти капиталов, деньги в этом списке лишь один из ресурсов; в выпуске гостья называет время, энергию, личность и знания.
- Финансовое воспитание начинается раньше школы и работает через пример: совместные покупки, участие в разговорах о планах семьи, учёба родителей на глазах у детей.
- Свои деньги у ребёнка, карманные или на детской карте, работают тренажёром: ошибки на маленьких суммах обходятся дешевле взрослых.
- Нейросеть помогает собрать каркас первого семейного бюджета: опишите семью, назовите цель «чтобы что», попросите ИИ задавать вопросы и проверяйте каждый ответ, решения остаются за семьёй.
- Личная инфляция семьи почти всегда отличается от официальной: разделите расходы периода на расходы такого же прошлого периода, вычтите единицу и умножьте на сто, результат покажет рост именно ваших трат.
- Главный совет гостьи на 2026 год: держать фокус на расходах и планировать их заранее, по личной инфляции видно, сколько семье нужно зарабатывать.
Факты выпуска теперь у вас. Атмосфера осталась в кадре: коробка с «сущностями», условная зачётка, история ведущего про три рубля и одного кальмара, признание гостьи в любви к русской бане. Это стоит увидеть своими глазами. Досмотрите полный выпуск в начале статьи, прочитайте первый разбор серии, интервью с Борисом Жидовленковым о проекте «Благодарные выпускники», загляните в рубрику семейных финансов и подпишитесь на телеграм-канал проекта «Богатство семьи», чтобы не пропустить следующие экзамены.
О деньгах семьи Дмитрий Тарасов выступает на форумах и в телеэфирах. Где он выступал и как пригласить его на мероприятие, рассказывает страница «Выступления». С чего начать учет денег в своей семье, читайте в статье «Как вести семейный бюджет вдвоем: три модели и таблица».
Мнения гостьи об инвестициях приведены как её личные мнения. Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации. Решения принимайте с учётом своей ситуации, при необходимости обратитесь к специалисту.
Редакция «Богатство семьи»
Что дальше
Следующий шаг: соберите семейный бюджет вдвоем по готовой таблице за 15 минут.
Как вести семейный бюджет вдвоем →
Маршрут «Семейный бюджет: от учета до запаса», шаг 1 из 4
- Куда уходят деньги семьи: интервью с Татьяной Волковой (вы здесь)
- Как вести семейный бюджет вдвоем
- Финансовая подушка безопасности для семьи
- Перевел деньги мошенникам: как вернуть