Коротко. Копить при зарплате впритык получается за счет двух ходов. Первый: забрать деньги, которые семья уже заработала и не получила, это налоговые вычеты. Второй: переводить небольшую сумму на отдельный счет в день зарплаты, до расходов. Реальный старт для семьи с ипотекой — это 3–5 процентов дохода, двадцать процентов тут не бывает.
Дальше разбор идет по двум бумагам, которые у читателя уже лежат дома. Первая — это расчетный листок с работы: в нем стоит начисленный оклад, удержанный налог на доходы физических лиц (НДФЛ), строка с вычетами и сумма к выплате. Вторая — это справка банка об уплаченных процентах по ипотеке за прошедший год, ее заказывают в приложении банка. Суммы в обеих бумагах у каждой семьи свои, поэтому рядом с каждым шагом расчета стоит, из какой строки какого документа взялось число. Цифры сквозного примера редакция собрала сама, под типичную ситуацию читателя: это модель, и никакой средней по стране за ней не стоит.
Разбор показывает, сколько семья с ипотечным платежом больше половины дохода может отложить в этом месяце, откуда возьмется эта сумма и куда ее положить, чтобы она дожила до следующей зарплаты.
- Почему совет «откладывайте 20 процентов дохода» не работает при ипотеке
- Сколько остается у семьи с ипотекой на один доход
- Где взять первые деньги на накопления, не урезая жизнь
- Вычеты, которые семья часто не получает
- Обязательные платежи, которые пересобираются
- Куда положить 3–5 тысяч в месяц, чтобы они не растворились
- Правило 50/30/20, когда ипотека забирает половину: как его переписать
- Пять ошибок, из-за которых накопления не держатся
- Что важно запомнить
- Частые вопросы
Почему совет «откладывайте 20 процентов дохода» не работает при ипотеке
Совет откладывать двадцать процентов вырос из правила 50/30/20: половина дохода на обязательное, треть на желания, пятая часть на накопления. Правило собрано под бюджет, где жилье забирает около трети дохода. Когда платеж по ипотеке съедает половину и больше, вся конструкция рассыпается на первом же шаге.
Категории «желания» в таком бюджете нет вовсе. Тридцать процентов дохода уже заняты едой, коммуналкой, садом и проездом, и урезать там нечего: это и есть обязательное. Совет отложить пятую часть при таком раскладе превращается в упрек человеку, который работает и так на пределе. Вопрос, как копить деньги при платеже больше половины дохода, требует другого ответа.
Дальше читатель обычно делает один из двух ходов. Либо решает, что копить в его положении невозможно, и закрывает тему на несколько лет. Либо героически откладывает большую сумму, через два месяца снимает ее обратно на шиномонтаж и зубного, и приходит к тому же выводу.
Мерка тут выбрана под чужой бюджет, и поменять можно именно ее. Третий путь начинается с расчетного листка.
Сколько остается у семьи с ипотекой на один доход
Возьмем семью, в которой работает один. Оклад по расчетному листку 80 000 рублей, при ставке НДФЛ 13 процентов на руки в строке «к выплате» остается около 69 600 рублей. Жена в декрете, детей двое. Ипотечный платеж 38 000 рублей, обязательные расходы 22 000. Свободными остаются 9 600 рублей в месяц.
| Статья | Сумма в месяц | Доля дохода |
|---|---|---|
| Доход на руки (строка «к выплате») | 69 600 ₽ | 100% |
| Платеж по ипотеке | 38 000 ₽ | 55% |
| Обязательные расходы: еда, коммуналка, транспорт, связь, сад | 22 000 ₽ | 32% |
| Свободный остаток | 9 600 ₽ | 14% |
Свободных 9 600 рублей — это примерно 320 рублей в день на все, что не еда и не платежи: лекарства, детская обувь, подарок на день рождения в саду, поход к зубному, замена лопнувшего шланга под раковиной. Как такие мелкие детские траты складываются за восемнадцать лет в миллионы, показано в расчете «Сколько стоит вырастить ребенка до 18 лет».
Теперь приложим к этой таблице совет про двадцать процентов. Двадцать процентов от 69 600 — это 13 920 рублей. Свободных денег в месяце 9 600. Отложить предлагается сумму, которая больше всего свободного остатка в полтора раза, причем отложить ее нужно до того, как в семье кто-нибудь заболеет или сломается стиральная машина.
Ставка НДФЛ 13 процентов применяется, пока сумма налоговых баз за год не превысила 2,4 миллиона рублей (НК РФ, статья 224). Для семьи из примера это условие выполняется с большим запасом.
Числа этого примера редакция выбрала сама, под типичную ситуацию читателя. Свои цифры каждый подставляет из своего листка: строка начислений, строка удержанного налога, строка к выплате. Дальше все считается одинаково.
Читайте также: как вести семейный бюджет вдвоем: бюджет, посчитанный вдвоем с женой, показывает расхождение между планом и реальностью сразу, в одиночку по дороге с работы оно не видно.
Где взять первые деньги на накопления, не урезая жизнь
Как копить деньги, когда свободных в месяце девять тысяч, видно после одного вечера с двумя бумагами. Первые деньги на накопления лежат в налогах. Семья уже заработала эти рубли и уже отдала их государству, и часть этой суммы государство возвращает по заявлению. Для семьи из примера речь идет примерно о 4 323 рублях в месяц, и на жизни это не отражается никак.
Откуда берутся 4 323 рубля в месяц на накопления
Расчет модельный, для дохода 69 600 рублей в месяц на руки и двоих детей. Итоговая сумма равна 6 процентам дохода семьи.
Вычеты на детей видно в расчетном листке, вычет по процентам ипотеки считается по справке банка. Сколько вычет на детей оставляет семье за год, покажет калькулятор налогового вычета на детей.
Вычеты, которые семья часто не получает
Вычет на детей. Его размеры стоят в статье 218 Налогового кодекса: 1 400 рублей в месяц на первого ребенка, 2 800 на второго, 6 000 на третьего и каждого следующего, 12 000 на ребенка с инвалидностью. Это уменьшение той суммы, с которой считают налог. Деньгами на карту вычет приходит только после возврата. В примере двое детей, вычет 4 200 рублей в месяц, экономия налога 546 рублей в тот месяц, когда вычет применяется.
Дальше включается ограничение. Вычет действует до месяца, в котором доход нарастающим итогом с начала года перевалил за 450 000 рублей. При окладе 80 000 это происходит в шестом месяце, поэтому вычет работает пять месяцев: 2 730 рублей за год, около 228 рублей в пересчете на месяц.
С 2025 года работодатель дает этот вычет без заявления работника, если у него есть сведения о детях. Проверяется он в расчетном листке: ищем строку про вычеты или льготы по НДФЛ. Чаще всего вычет уже идет, и деньги там небольшие. Настоящие суммы дают два других вычета.
Вычет по процентам ипотеки. Возвращают 13 процентов от суммы процентов, уплаченных банку, с расходов не больше 3 000 000 рублей (НК РФ, статья 220). Тут и нужна вторая бумага.
В справке банка об уплаченных процентах стоит одна строка: сколько процентов заплачено за год. В примере это 318 000 рублей. Тринадцать процентов от этой суммы — это 41 340 рублей за год, около 3 445 рублей в месяц.
Лимит в три миллиона при таком графике не выбирается годами, а остаток вычета переносится на следующие годы до полного использования, так что этот источник работает долго. По данным ФНС (2026, nalog.gov.ru), имущественный вычет на саму покупку жилья считается отдельно, с расходов не больше 2 000 000 рублей (ФНС).
Социальные вычеты за лечение и обучение. Совокупный лимит 150 000 рублей за год, обучение ребенка считается отдельно и не больше 110 000 рублей на каждого ребенка на обоих родителей (НК РФ, статья 219). Семья из примера потратила за год 60 000 рублей на лечение и обучение, возврат 7 800 рублей, это 650 рублей в месяц.
Складываем: 228 плюс 3 445 плюс 650 дает около 4 323 рублей в месяц. Это 6 процентов дохода семьи, и взялись они из уже уплаченных налогов.
Получают эти деньги двумя путями. По данным ФНС (2026, nalog.gov.ru), в упрощенном порядке налоговая сама формирует предзаполненное заявление в личном кабинете, срок проверки права на вычет 30 дней (ФНС). Либо декларацией: декларацию, поданную только ради вычетов, разрешено представить в любое время в течение года без налоговых санкций (ФНС). За прошлые годы вычет тоже возвращают.
Возврат приходит одной суммой раз в год, и тут семью подстерегает знакомая ловушка: сорок тысяч на карте выглядят как премия. В месячный расчет их переводят, чтобы они перестали выглядеть премией.
Читайте также: какие вычеты положены семье с детьми: подробный разбор всех вычетов с документами и сроками, если после этого раздела захочется собрать все свои.
Обязательные платежи, которые пересобираются
Второй источник — это сам ипотечный платеж и то, что к нему пристегнуто.
Страховка. Закон об ипотеке обязывает страховать за свой счет только само заложенное жилье, от утраты и повреждения (ФЗ об ипотеке, статья 31). Обязанности страховать жизнь и здоровье заемщика закон не устанавливает.
Рядом стоит другое обстоятельство: кредитный договор обычно связывает отказ от такой страховки с повышением ставки, и это условие конкретного договора. Считать надо разницу между стоимостью полиса и удорожанием кредита за год. Иногда выгоднее оставить страховку и сменить страховщика, иногда пересчет ничего не дает.
Рефинансирование. Смысл в разнице ставок и в остатке срока. Семьи в такой ситуации берут выписку с текущей ставкой и остатком долга и сравнивают платеж с предложениями других банков, не забывая про расходы на переоформление и про то, что вычет по процентам после смены кредита оформляется заново.
Семейная ипотека. Программа субсидирования ставки по жилищным кредитам для семей с детьми, правила утверждены постановлением Правительства от 30.12.2017 № 1711. Условия и ставка меняются, поэтому смотреть надо действующую редакцию правил на портале официального опубликования.
Ипотечные каникулы. Это аварийный инструмент. Копить с их помощью не получается.
Заемщик вправе требовать льготный период при снижении дохода более чем на 30 процентов, срок до шести месяцев; при рождении или усыновлении второго и последующих детей льготный период до восемнадцати месяцев (ФЗ № 353-ФЗ, статья 6.1-1). Жилье при этом должно быть единственным пригодным для постоянного проживания. Проценты за время каникул никуда не деваются, они переносятся, поэтому инструмент трогают, когда доход упал.

Комментарий эксперта
Когда семья говорит, что копить не из чего, я прошу показать первым делом справку банка об уплаченных процентах. Вычет по этим процентам считается с суммы до 3 000 000 рублей, и остаток переносится на следующие годы до полного использования. Это деньги, которые семья уже заработала и отдала в виде налога. Начинать разговор об экономии до того, как забрали их, смысла мало.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Куда положить 3–5 тысяч в месяц, чтобы они не растворились
Найденные деньги нужно вынести туда, откуда их не берут между делом. Рабочая схема одна: отдельный накопительный счет и автоперевод в день зарплаты, до расходов. Остатка в конце месяца не бывает никогда, поэтому его в расчет не берут вовсе.
В приложении банка ставится регулярный перевод на дату, когда приходит сумма из строки «к выплате». Карта к этому счету не привязывается. Пополнение идет автоматически, снятие требует отдельного действия, и этой разницы в два клика хватает, чтобы деньги доживали до конца месяца.
Деньги на таком счете застрахованы государством. Возмещение по вкладам выплачивается в размере 100 процентов суммы вкладов в банке, но не больше 1 400 000 рублей (закон о страховании вкладов, статья 11). Для семьи, которая начинает с четырех тысяч в месяц, этот потолок не станет проблемой еще долго.
Налог с процентов на таких суммах не возникает. Необлагаемая сумма процентов по вкладам считается как 1 млн рублей, умноженный на максимальное значение ключевой ставки за год; за 2025 год — это 210 тысяч рублей (ФНС). По данным Банка России (2026, cbr.ru), ключевая ставка сейчас 14,00 процента годовых (Банк России). Проценты по накопительному счету на первых порах будут в разы меньше порога.
Сколько месяцев обычных расходов держать в таком резерве — это отдельный разговор: короткий ответ такой: первая цель — это сумма, закрывающая семье несколько месяцев жизни без дохода, и собирают ее до всего остального. Подробный расчет лежит в материале про финансовую подушку для семьи. Целевые накопления ребенку тоже считаются отдельно, там другой срок и другие инструменты, об этом есть разбор «куда откладывать деньги ребенку».
Правило 50/30/20, когда ипотека забирает половину: как его переписать
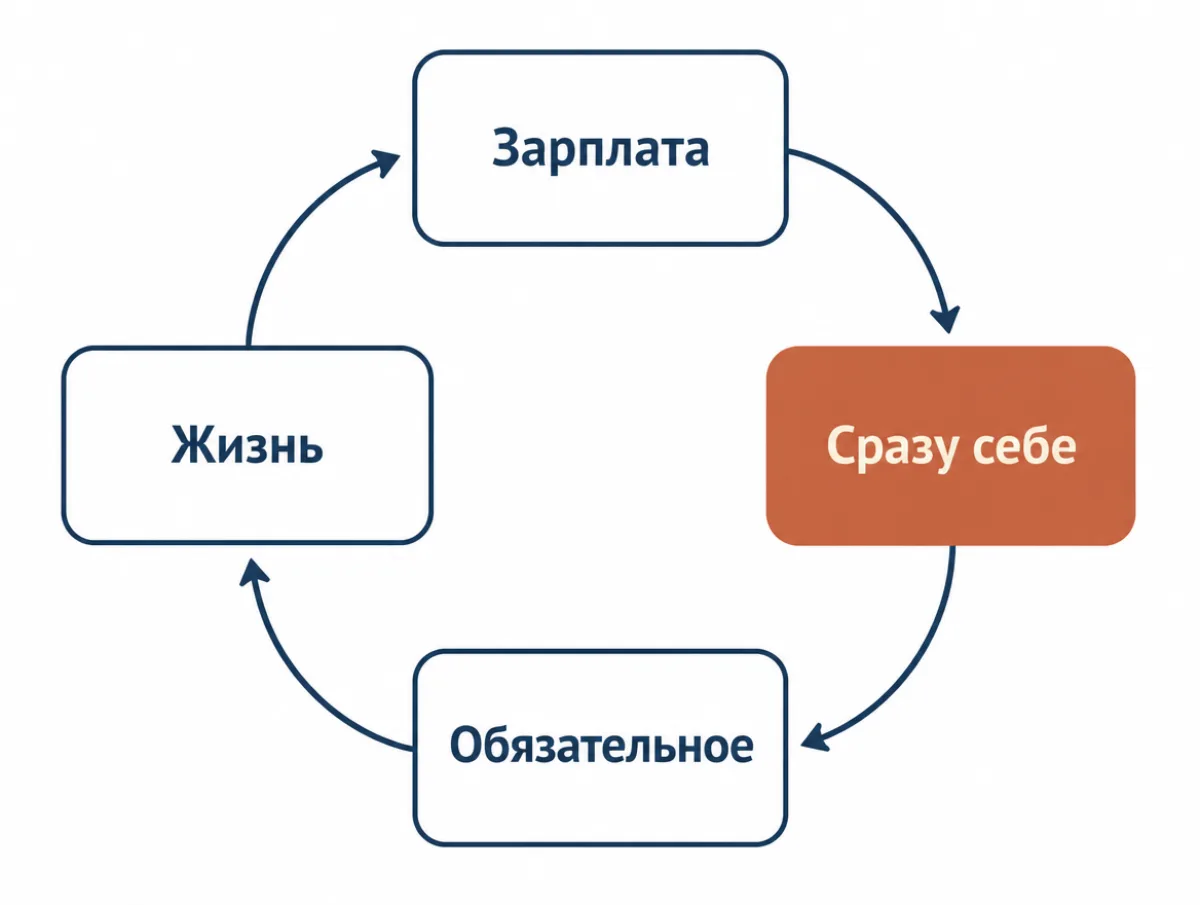
Переписанная версия меняет порядок действий. Сначала небольшой фиксированный процент себе, потом обязательные платежи, потом жизнь. Процент берется маленький, зато уходит первым.
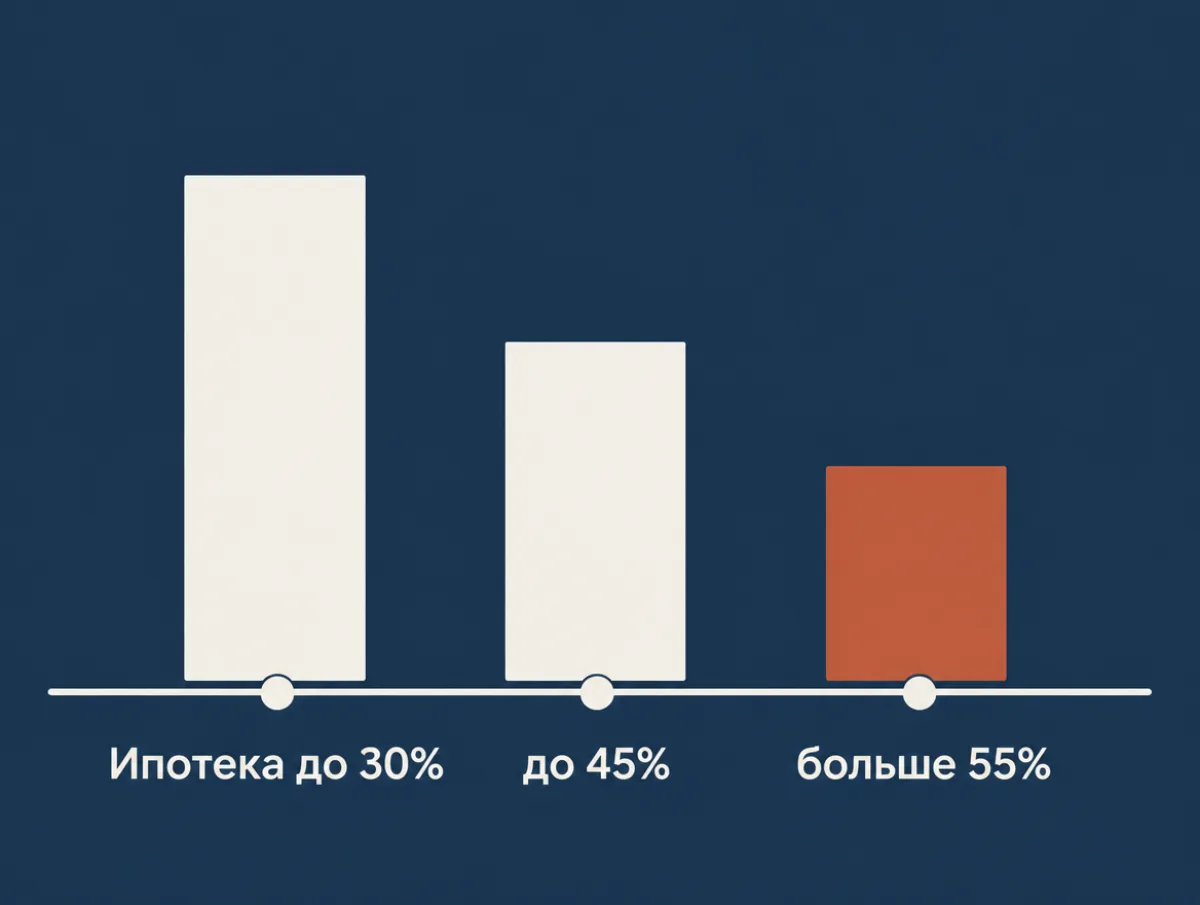
Ориентир редакции по долям выглядит так.
- Ипотека до 30 процентов дохода. Исходное правило работает, откладывать выходит 15–20 процентов, вопрос только в дисциплине.
- Ипотека 30–45 процентов дохода. Категория «желания» сжимается и сохраняется. Реальная доля накоплений 8–10 процентов.
- Ипотека больше 55 процентов дохода. Ситуация семьи из примера. Реальная доля 3–5 процентов, берется она из вычетов, жизнь при этом остается как есть.
Для нашей семьи — это 2 000–3 500 рублей в месяц из найденных 4 323, остальное уходит в буфер на непредвиденное. Через год на счете набирается сумма, которая закрывает внеплановый ремонт машины без нового кредита.
Так вопрос «как копить деньги» превращается в вопрос «сколько именно». Доля меняется вместе с долей ипотеки в доходе. Привычка переводить деньги в день зарплаты не меняется никогда, и она важнее размера перевода.
Комментарий эксперта
Главная ошибка в такой ситуации — это гнаться за чужой долей. Семья видит цифру двадцать процентов, не дотягивает до нее и бросает через два месяца. Доля важна меньше срока: перевод, который семья выдержала двенадцать месяцев подряд, работает лучше любого рывка. Три процента дохода, которые уходят на счет каждый месяц, за несколько лет собираются в сумму, которую рывками не набрать.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Об этом Дмитрий говорит на выступлениях.
Пять ошибок, из-за которых накопления не держатся
- Копить из остатка. Деньги откладываются в конце месяца, если что-то останется. Не остается ничего. Свободный остаток расходуется на обычную жизнь по мере поступления, дисциплина тут ни при чем.
- Держать накопления на карте, с которой платят в магазине. Сумма видна в приложении, тратится за секунду и без ощущения потери. Отдельный счет без привязанной карты снимает вопрос.
- Начинать с большой суммы. Человек откладывает 15 000 рублей в первый месяц, во второй месяц возвращает их себе и бросает. Тысяча в месяц, которая держится два года, дает больше, чем пятнадцать тысяч, которые продержались два месяца.
- Снимать «на время» без правила возврата. Деньги берутся на неделю, а возвращаются никогда. Работающее правило: если сумма снята, следующий перевод идет двойным, и это записано там же, где стоит автоперевод.
- Гасить ипотеку досрочно при нулевом резерве. Каждая тысяча, отправленная в досрочное погашение, экономит проценты и одновременно оставляет семью без запаса. При потере дохода банк не вернет досрочно внесенное, а платеж придет в срок.
Разборы такого рода, с расчетами по конкретным семейным бюджетам, Дмитрий Тарасов ведет в своем телеграм-канале. Там же разбираются новости про ставку, кредиты и государственные программы, которые касаются семей с детьми.
Посчитать подушку вместе с ребенком можно в игре «Собери подушку семьи». Ребенок тянет карточки событий, от поломки машины до потери работы, и в конце видит, на сколько месяцев семье хватит подушки.
Что важно запомнить
- При платеже по ипотеке больше половины дохода откладывать двадцать процентов невозможно; реальный старт для такой семьи составляет 3–5 процентов дохода.
- Первые деньги на накопления дают налоговые вычеты: семья уже заработала эти рубли и уже заплатила с них налог, остается забрать часть обратно.
- Главные деньги дает вычет по процентам ипотеки, и считается он по одной строке справки банка об уплаченных за год процентах.
- Налоговая формирует предзаполненное заявление на вычет в личном кабинете сама, срок проверки права 30 дней; декларацию ради вычета подают в любое время года.
- Перевод на накопления делается автоматически в день зарплаты, на отдельный счет без привязанной карты.
- Закон об ипотеке требует страховать само жилье; страхование жизни заемщика он не требует; договор с банком обычно связывает отказ с повышением ставки, поэтому считается разница.
- Досрочное погашение при пустом резерве повышает риск для семьи.
Что дальше
Следующий шаг: соберите семейный бюджет вдвоем по готовой таблице за 15 минут.
Как вести семейный бюджет вдвоем →
Маршрут «Семейный бюджет: от учета до запаса»
Частые вопросы
Сколько нужно откладывать, если зарплата 50 000 рублей?
Как копить деньги при такой зарплате, зависит от доли ипотечного платежа в доходе. Сам размер зарплаты тут вторичен. При платеже больше половины дохода рабочая доля та же, 3–5 процентов, — это 1 500–2 500 рублей в месяц. Начинать разумно с суммы, которую получится переводить двенадцать месяцев подряд без срывов, и наращивать ее после того, как привычка закрепилась.
Можно ли копить, если платеж по ипотеке больше половины дохода?
Да, если брать деньги из налогов. У семьи из примера при платеже 55 процентов дохода набирается около 4 323 рублей в месяц из налоговых вычетов: вычета на детей, вычета по процентам ипотеки и социального вычета за лечение и обучение. Расчет делается по расчетному листку и справке банка, урезать при этом ничего не приходится.
Что делать, если каждый месяц приходится снимать отложенное?
Это признак того, что сумма перевода завышена или что у семьи нет буфера на мелкие внеплановые траты. Лечится двумя ходами: уменьшить регулярный перевод до суммы, которая не жмет, и завести правило возврата, по которому следующий перевод после снятия идет двойным. Регулярность тут важнее размера.
Копить или гасить ипотеку досрочно?
Сначала резерв, потом досрочное погашение. Досрочный платеж уменьшает переплату по процентам, только обратно эти деньги не достать: внесенные досрочно деньги уже ушли в счет долга, и обратно их не выдают. Когда на счете уже лежит сумма на несколько месяцев обычной жизни семьи, свободные деньги имеет смысл разворачивать в сторону досрочного погашения.
Как копить семье на одну зарплату, пока жена в декрете?
Порядок тот же, меняются две детали. Вычет на детей у единственного работающего родителя упирается в потолок дохода 450 000 рублей нарастающим итогом и заканчивается в середине года, это стоит заложить в расчет. Социальные вычеты за лечение детей возвращает тот, кто платил и имеет облагаемый доход, поэтому чеки за лечение и обучение оформляются на работающего супруга. Если доход семьи при этом упал больше чем на 30 процентов, есть аварийный инструмент: льготный период по ипотеке до шести месяцев, а при рождении второго и последующих детей до восемнадцати месяцев, при условии, что жилье единственное.
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Читайте также: что передать детям кроме денег: привычка считать и откладывать передается детям вместе с примером родителей, и работает она надежнее накопленной суммы.
Материал справочный, не является индивидуальной инвестиционной, налоговой или юридической рекомендацией; актуально на дату публикации. Решения принимайте с учетом своей ситуации, при необходимости обратитесь к специалисту.
Редакция «Богатство семьи»