Коротко. Семейный бюджет вдвоем ведут по одной из трех моделей: общий котел, раздельный бюджет с долевой оплатой общих расходов, смешанный с личными деньгами каждого. Система начинается с общего списка расходов, доступа обоих супругов к цифрам и разговора раз в месяц. На сборку таблицы хватает 15 минут.
Средних цифр по стране в этом материале нет. Нормы «правильного» бюджета тоже: доход, ипотечный платеж и число детей у каждой семьи свои, чужая пропорция тут ничего не объясняет.
Проверяемых данных здесь два вида. Первый: опрос ВЦИОМ с прямо названным годом, свежего замера по этому вопросу нет.
Второй: статьи Семейного кодекса со ссылками на текст, они определяют, чьи деньги вы считаете, когда садитесь за таблицу. Числа в расчете месяца условные. Они показывают механику: как обязательные платежи, дети, еда и резерв складываются в месяц и где в этой конструкции находятся свободные деньги. Свои суммы вы увидите в собственной выписке за три месяца.
- С чего начинается общий бюджет: три вещи до всяких таблиц
- Общий список расходов вместо двух половинок в голове
- Доступ к цифрам у обоих супругов
- Разговор о деньгах раз в месяц, дата в календаре
- Три модели бюджета: общий котел, раздельный, смешанный
- Общий котел: когда работает и где ломается
- Раздельный бюджет: долевая оплата общих расходов при разном доходе
- Смешанный: общий котел плюс личные деньги каждого
- Модель меняется при ипотеке, декрете и втором ребенке
- Категории расходов: список, который закрывает семью с детьми и ипотекой
- Обязательные платежи: ипотека, коммуналка, связь, подписки
- Дети: сад, кружки, одежда, репетитор
- Еда и дом, транспорт, здоровье
- Резерв и цели: подушка, отпуск, крупные покупки
- Таблица за 15 минут: как собрать и не бросить через месяц
- Пять столбцов, которых достаточно
- Куда складывать чеки и как заполнять раз в неделю
- Приложения для двоих: что они дают и чего не дают
- Семья с ипотекой и двумя детьми: расчет на месяц
- Как выглядит месяц по категориям
- Где нашлись деньги на подушку
- Частые ошибки: из-за чего бюджет бросают
- Учет ради учета и наказание за траты
- Одна тетрадь у одного супруга
- Нулевые личные деньги
- Тридцать категорий вместо восьми
- Резерв из остатка
- Что важно запомнить
- Частые вопросы
С чего начинается общий бюджет: три вещи до всяких таблиц
До выбора модели семье нужны три вещи. Единый список расходов вместо двух половинок в голове. Доступ к цифрам у обоих супругов. Назначенный день разговора о деньгах. Без них система рассыпается на второй месяц, неважно, тетрадь это или приложение.
По данным ВЦИОМ (2022, wciom.ru), совместно с супругом или другими членами семьи планируют бюджет 63 процента россиян, самостоятельно 28 процентов. Среди женатых и замужних совместное планирование доходит до 81 процента против 26 процентов у холостых и незамужних.
Из десяти семейных пар восемь так или иначе планируют деньги вместе, две живут в одной квартире с раздельным учетом в двух головах. Эти две пары чаще всего и приходят к вопросу «куда делись деньги» в конце месяца.
Общий список расходов вместо двух половинок в голове
Пока каждый супруг помнит свою часть платежей, общей картины нет ни у кого. Муж знает про ипотеку и бензин, жена про сад, кружки и продукты, и оба искренне считают, что тратит другой.
Первый шаг делается за два вечера: выгрузить выписки обоих супругов за три месяца и выписать все списания подряд. Категории родятся из этой выписки сами, и их окажется семь или восемь.
Пример: пара разбирает квартал и находит забытые вещи. Две банковские страховки, оформленные заодно с кредитом. Четыре подписки, которыми никто не пользуется. Такси почти каждый рабочий день у обоих, потому что каждый считал, что второй экономит.
Готовый список категорий из интернета описывает чужую жизнь: в нем нет вашего кружка по плаванию и вашей доставки по пятницам. Свой список выходит короче и точнее.
Доступ к цифрам у обоих супругов
Учет, который видит один человек, перестает быть семейным. Второй супруг в такой конструкции превращается в проверяемого, и это первая ступень к скрытым тратам.
Правовая рамка тут на стороне общего доступа. По данным текста закона (2026, zakonrf.info), имущество, нажитое в браке, по статье 34 Семейного кодекса является совместной собственностью супругов, и к нему прямо отнесены доходы каждого от трудовой деятельности, пенсии и пособия. Зарплата, пришедшая на личную карту мужа, юридически уже общая, и таблица только отражает то, что закон установил без вашего участия.
Право на общее имущество есть и у того супруга, кто вел домашнее хозяйство или ухаживал за детьми без собственного дохода. Доступ к цифрам зарплатой не зарабатывают, хотя в семьях так думают часто.
Разговор о деньгах раз в месяц, дата в календаре
Разговор без даты не случается никогда: всегда есть более срочное дело. Дата в общем календаре превращает его в обычную бытовую процедуру вроде оплаты коммуналки.
Двадцать минут, оба смотрят в одну таблицу и сверяют план с фактом. Решения принимают тут же, чтобы весь месяц к деньгам не возвращаться.
Пример формулировки, которая работает: «в этом месяце на еду ушло больше на восемь тысяч, разберемся почему» вместо «ты опять потратила». Встреча ломается, когда превращается в разбор поведения. Разговор идет о цифрах и о правилах.
Три модели бюджета: общий котел, раздельный, смешанный
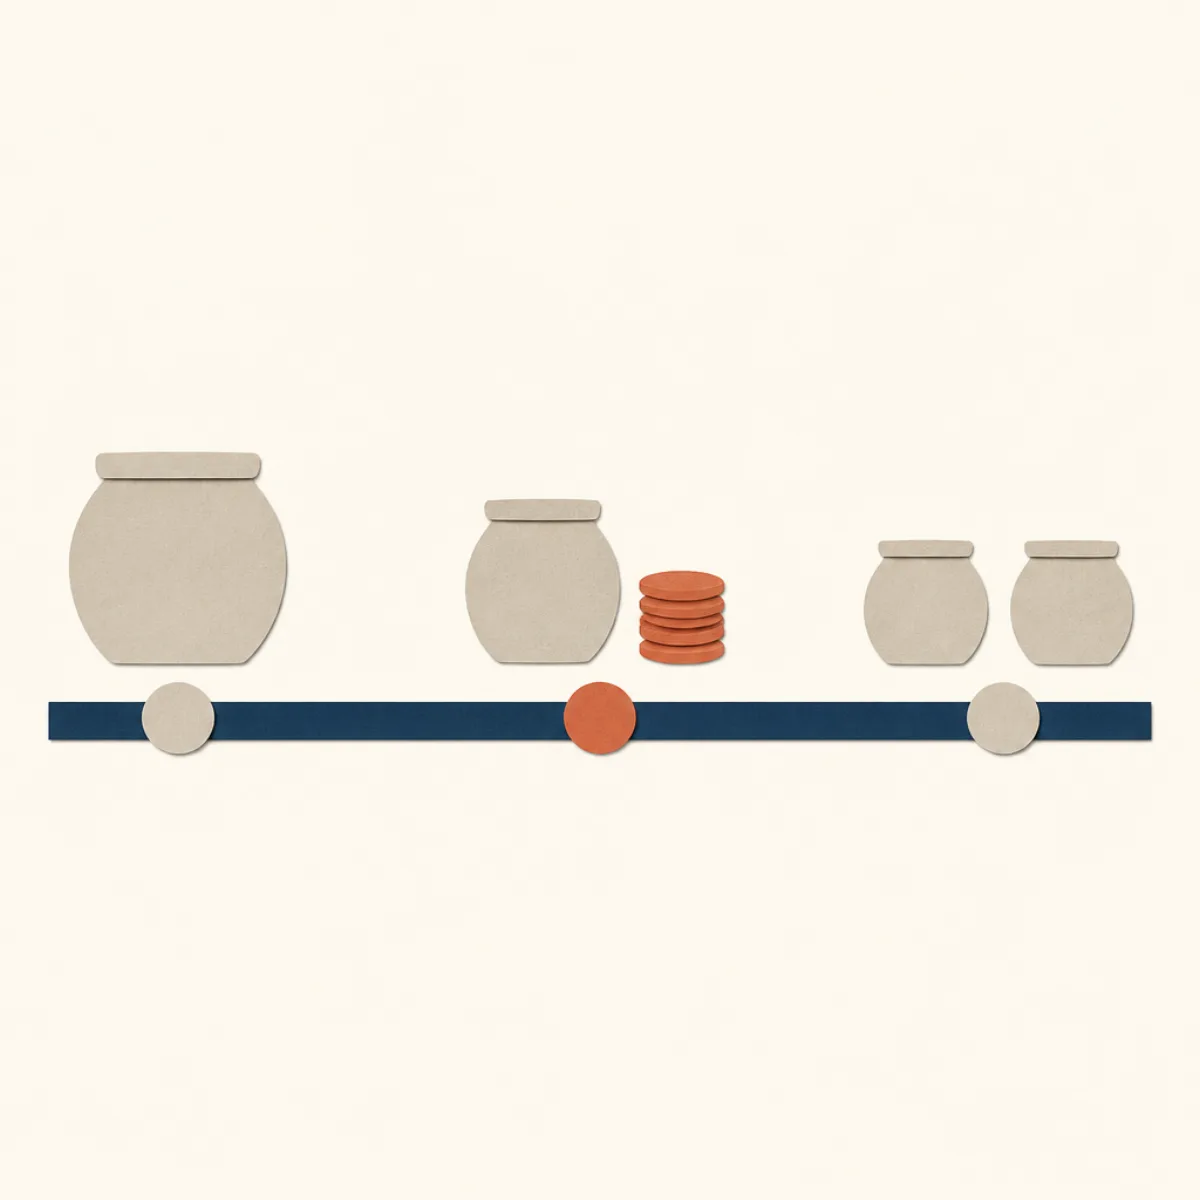
Моделей три, и различаются они одним: какая часть денег становится общей. Общий котел сводит все доходы в одно место, раздельный оставляет деньги у каждого и делит общие расходы долями, смешанный соединяет оба подхода. Рабочей становится та модель, которую оба выбрали вслух.
Общий котел: когда работает и где ломается
Общий котел держится там, где доходы супругов сопоставимы и есть одна крупная цель. Закрыть ипотеку, переехать, отложить ребенку на учебу. Общая цель дисциплинирует сама, вопрос «чьи это деньги» не возникает.
Котел перестает работать, когда доход одного супруга скачет от месяца к месяцу, например при своем деле: общие деньги то есть, то их нет. Вторая поломка тише: у кого-то из двоих исчезают деньги, которые можно потратить без объяснений.
Начинается это с мелочей: один покупает наушники за пять тысяч и чувствует необходимость объясниться. Через полгода таких объяснений человек заводит карту, о которой не рассказывает. Общий котел часто считают самым честным вариантом по умолчанию. Проверяется это одним вопросом: остается ли у каждого сумма, которую он тратит без отчета.
Раздельный бюджет: долевая оплата общих расходов при разном доходе
Раздельная модель срывается на самом популярном совете справочников: делить общие расходы пополам. При разнице в доходах вдвое половинки означают, что у супруга с меньшим заработком после всех платежей не остается ничего личного.
Деление долями от дохода держится дольше. Возьмем условные заработки 120 и 60 тысяч: доли выходят две трети и одна треть. Общие расходы 90 тысяч превращаются в 60 и 30, и у каждого остается по 30 тысяч на личное. По половинкам это 45 и 45, и у второго супруга остается 15 тысяч против 75. Вторая схема выглядит справедливой ровно до первого подсчета остатка.
Пропорция пересчитывается при заметном изменении дохода любого из двоих. Схему можно закрепить и формально. По данным статьи 42 Семейного кодекса (2026, zakonrf.info), брачным договором супруги вправе изменить законный режим совместной собственности, установить режим совместной, долевой или раздельной собственности и определить порядок несения семейных расходов. Большинству семей хватает договоренности на кухне, инструмент при этом существует.
Смешанный: общий котел плюс личные деньги каждого
Смешанная модель чаще всего остается у семей с детьми после года экспериментов. Обязательные платежи, дети и резерв идут из общего, у каждого супруга есть своя сумма, которая не обсуждается и не отчитывается.
Размер личной суммы определяет семья, важна сама ее неприкосновенность. Личные деньги закрывают ту часть трат, из-за которой начинается вранье в учете: подарки друг другу, мелкие удовольствия, увлечения.
Символическая личная сумма, по тысяче на человека, не покрывает ничего и читается как подачка. Траты после этого снова уходят из виду.
Модель меняется при ипотеке, декрете и втором ребенке
Выбирать модель один раз навсегда не нужно. Ипотека забирает крупную фиксированную долю дохода, декрет обнуляет один из двух заработков, второй ребенок увеличивает постоянные расходы. Каждое событие делает прежнюю схему нерабочей, обычно раньше, чем семья это замечает.
Читайте также: отпуск по уходу за ребенком отцу. Там разобрано, кому из родителей выгоднее уйти в отпуск по уходу, чтобы семья потеряла меньше.
В декрете работает отдельная норма: статья 34 Семейного кодекса закрепляет право на общее имущество и за тем супругом, который вел домашнее хозяйство или ухаживал за детьми без самостоятельного дохода. Отсутствие зарплаты не превращает человека в получателя содержания: доля в общих деньгах у него есть по закону.
Читайте также: условия семейной ипотеки в 2026 году: разбор ставки, лимитов и правила «одна семья, одна льготная ипотека», от которого зависит самая крупная строка вашего бюджета.

Комментарий эксперта
Семьи ошибаются на самом первом шаге: покупают таблицу или приложение и пропускают разговор о правилах. Без договоренности о том, что считается общим и какая сумма остается личной у каждого, любая система живет один месяц. Вторая частая ошибка идет от закона, который читают наполовину: доходы каждого супруга в браке и так общие по статье 34 Семейного кодекса, поэтому доступ к цифрам не заслуга того, кто больше зарабатывает. Делить общие расходы пополам при разнице в доходах я бы не стал: доли от заработка оставляют личные деньги обоим.
Дмитрий Тарасов, издатель и эксперт «Богатства семьи», преподаватель экономического факультета МГУ, руководитель рабочей группы по профориентации Всероссийского родительского комитета при Минпросвещения России
Об этом Дмитрий говорит на выступлениях.
Категории расходов: список, который закрывает семью с детьми и ипотекой
Категория это группа трат, которую вы готовы обсуждать целиком. Рабочий список состоит из семи или восьми строк: обязательные платежи, еда и дом, дети, транспорт и связь, здоровье, личные деньги каждого, резерв и цели. Дробный список на тридцать позиций выглядит солидно и бросается на второй месяц.
Обязательные платежи: ипотека, коммуналка, связь, подписки
Сюда идет все, что списывается само и без чего жизнь останавливается. Ипотечный или кредитный платеж, коммуналка, интернет, мобильная связь, страховки, детский сад. Эту категорию считают первой: она задает жесткую часть месяца.
Подписки проверяют раз в полгода. Они устроены так, чтобы списываться незаметно, и семья обычно находит сразу несколько сервисов, которыми давно никто не пользуется.
Крупные сделки закон выделяет отдельно. По данным Семейного кодекса (2026, zakonrf.info), владение, пользование и распоряжение общим имуществом идут по обоюдному согласию супругов. Для сделок с недвижимостью нужно нотариально удостоверенное согласие второго супруга. При обычной покупке закон считает, что согласие есть.
Дети: сад, кружки, одежда, репетитор
Детская категория собирается из мелких регулярных сумм. Секция, поездки, форма, канцелярия, дни рождения одноклассников, мелочи у кассы. По отдельности каждая трата выглядит копеечной, вместе они дают заметную строку.
Держать ее лучше одной строкой с подсчетом раз в месяц. Годовые всплески вроде сборов к школе выносятся в цели и копятся заранее, чтобы август не пробивал бюджет насквозь.
Читайте также: сколько стоит ребенок до 18 лет: модельный расчет расходов на ребенка по годам, из него удобно брать ориентиры для детской строки бюджета.
Детские траты часто размазывают по общим продуктам и общей одежде. Категория показывает ноль роста, хотя расходы выросли.
Еда и дом, транспорт, здоровье
Еда и бытовая химия обычно вторая по величине категория после обязательных платежей. Доставка еды считается здесь же. После первого честного подсчета многие семьи сокращают ее сами, без всякого принуждения.
Транспорт включает бензин, общественный транспорт, такси и обслуживание машины. Такси у двух работающих супругов почти всегда оказывается заметной суммой, потому что каждый уверен, что экономит второй.
Здоровье держат отдельной строкой. Лекарства, стоматология и анализы приходят волнами, и растворенные в общих тратах они портят картину месяца.
Резерв и цели: подушка, отпуск, крупные покупки
Резерв ставится в бюджет как обязательный платеж самим себе, до распределения остатка. Сумма откладывается в начале месяца, до того как деньги разойдутся сами. Практика редакции такая: сначала копят сумму, которая закрывает семье несколько месяцев обычной жизни без дохода. Цели вроде машины и отпуска идут следом.
«А раз что-то можно копить, этим необходимо управлять…»
Дмитрий Тарасов, «От золота до биткоина 2.0»
Цели пишутся с суммой и сроком. Формулировка «копим на отпуск» не работает, формулировка «двести тысяч к июню, значит по столько-то в месяц» превращает цель в строку бюджета.
Ждать, что в конце месяца что-нибудь останется, бесполезно: не остается почти никогда.
Посчитать подушку вместе с ребенком можно в игре «Собери подушку семьи». Ребенок тянет карточки событий, от поломки машины до потери работы, и в конце видит, на сколько месяцев семье хватит подушки.
Таблица за 15 минут: как собрать и не бросить через месяц
Таблица семейного бюджета это лист, где видно траты по категориям за месяц. На сборку хватает 15 минут, на заполнение 10 минут в неделю, и усложнять тут нечего.
Пять столбцов, которых достаточно
Столбцы такие: дата, категория, сумма, кто платил, комментарий. Категория выбирается из готового списка семи или восьми строк, комментарий заполняется только там, где через месяц вы сами не вспомните, что это было.
Ниже таблицы делается свод по категориям за месяц и строка остатка. Свод это единственное место, куда вы будете реально смотреть. Строки трат нужны, чтобы свод получился честным.
Пример комментария, который потом пригодится: «плюс 6000, зимняя обувь детям, разово». Через три месяца вы уже не вспомните, почему в ноябре вышел перерасход.
Куда складывать чеки и как заполнять раз в неделю
Ежедневное заполнение не выдерживает никто. Раз в неделю открываете выписки обоих супругов и переносите траты в таблицу за десять минут. Наличные чеки до этого дня лежат в одном конверте или уходят фотографией в общий альбом.
Первые два месяца цифры будут кривыми. Часть трат вспомнится задним числом, часть потеряется совсем, и это нормальный этап, не повод бросить.
Приложения для двоих: что они дают и чего не дают
Приложения умеют подтягивать операции, раскладывать их по категориям и показывать общий доступ обоим супругам с телефонов. Это экономит те самые десять минут в неделю и снимает спор о том, кто забыл внести покупку.
Часть работы автоматика делает с ошибками: перевод между своими счетами она любит считать расходом, покупку в супермаркете относит к еде целиком, включая утюг.
Ни одно приложение не решает главный вопрос: о чем вы договорились. Семья без договоренности о личных суммах и дне разговора бросает платное приложение ровно так же, как бросает бесплатную таблицу. Берите любое, которое открывают оба и в которое не лень заглядывать.
Семья с ипотекой и двумя детьми: расчет на месяц
Все цифры ниже условные. Они не взяты из статистики и не являются средними по стране, они показывают механику месяца и место, где в бюджете появляются свободные деньги.
Месяц условной семьи с ипотекой и двумя детьми: куда уходит доход 160 000 рублей
Цифры условные и показывают механику месяца. Личные деньги супругов в разбивку не вошли: по 5 000 рублей каждому, вместе 10 000. Расходы вместе с личными деньгами составляют 138 000 рублей, свободными остаются 22 000 рублей, и это строка резерва.
Как выглядит месяц по категориям
Условная семья: двое работающих родителей, двое детей, ипотека. Общий доход 160 000 рублей в месяц. Ипотечный платеж 42 000, еда и дом 45 000, дети 22 000, транспорт и связь 14 000, здоровье 5 000, личные деньги по 5 000 каждому супругу, итого 10 000.
Сумма обязательного и текущего выходит 138 000 рублей. Остаток 22 000 рублей выглядит на бумаге приличным резервом. До первого разбора выписок семья этих денег не видела: они растворялись в месяце и к следующей зарплате исчезали без следа.
Где нашлись деньги на подушку
Разбор выписок за три месяца дал три находки. Две страховки, оформленные когда-то в банке и забытые, 3 000 рублей в месяц. Четыре подписки, которыми никто не пользуется, 2 000 рублей. Такси почти каждый рабочий день у обоих супругов, около 7 000 рублей.
Итого 12 000 рублей, которые уже уходили из бюджета и не были записаны ни в одну категорию. Семья ничего не урезала в жизни детей и не переходила на гречку: она просто увидела картинку целиком. Эти 12 000 рублей вместе с прежним остатком дают резерв, который наполняется каждый месяц, вместо ощущения, что денег нет вообще.
Частые ошибки: из-за чего бюджет бросают
Пять поломок повторяются в семьях чаще прочих. Ни одна из них не связана с выбором программы.
Учет ради учета и наказание за траты
Учет имеет смысл, пока он меняет решения: отменяет подписку, переносит покупку, добавляет строку резерва. Как только он превращается в архив цифр, заполнение становится ритуалом и прекращается само.
Отдельная разновидность: разбор месяца превращается в претензии за конкретные покупки. После второго такого разговора второй супруг начинает прятать мелкие траты, потом крупные, потом заводит отдельную карту.
Одна тетрадь у одного супруга
Конструкция, где таблицу ведет один, а второй отчитывается о покупках, перестает быть бюджетом. Это ревизия, и ведет она к двум кошелькам и взаимному недоверию, хотя начиналось все с наведения порядка.
Для отцов, которые заводят учет первыми, отсюда следует практическое правило. Первые месяцы таблицу ведет тот, кто эту систему затеял. Передать записи жене и потом проверять их это самый быстрый способ похоронить идею.
Нулевые личные деньги
Бюджет, в котором у супругов нет сумм без отчета, не выживает. Взрослый человек не может согласовывать каждую покупку кофе, и первая же несогласованная трата запускает цепочку сокрытия.
Правило, которое снимает почти все конфликты вокруг денег, формулируется в одну строку: общие деньги считаем вместе, личная сумма каждого не обсуждается вообще.
Тридцать категорий вместо восьми
Дробный список кажется точным первые две недели. Потом заполнение занимает час вместо десяти минут, и файл закрывается навсегда.
Резерв из остатка
Откладывать «что останется» это способ не откладывать ничего. Резерв ставится расходной строкой в начале месяца наравне с ипотекой.
Разборы господдержки, ипотеки и бытовых финансовых решений без банковской рекламы идут в телеграм-канале Дмитрия Тарасова.
Что важно запомнить
- Моделей бюджета три: общий котел, раздельный с долевой оплатой общих расходов, смешанный с личными деньгами. Рабочей становится та, которую оба супруга выбрали вслух.
- Система держится на трех условиях: единый список расходов, доступ к цифрам у обоих, разговор о деньгах в назначенный день месяца. Программа занимает последнее место.
- При разнице в доходах общие расходы делят долями от заработка. Деление пополам оставляет супруга с меньшим доходом без собственных денег.
- Категорий достаточно семи или восьми. Дробный список бросают на второй месяц.
- Личные деньги без отчета нужны обоим, иначе учет превращается в контроль и семья возвращается к двум кошелькам.
- Таблица на пять столбцов собирается за 15 минут, заполнение занимает около 10 минут в неделю.
- Модель бюджета пересобирают при ипотеке, декрете и рождении второго ребенка: старая схема перестает работать раньше, чем семья это замечает.
Что дальше
Следующий шаг: когда бюджет сведен, отложите резерв. Сколько месяцев расходов держать и где хранить.
Финансовая подушка безопасности для семьи →
Маршрут «Семейный бюджет: от учета до запаса», шаг 2 из 4
- Куда уходят деньги семьи: интервью с Татьяной Волковой
- Как вести семейный бюджет вдвоем (вы здесь)
- Финансовая подушка безопасности для семьи
- Перевел деньги мошенникам: как вернуть
Частые вопросы
Актуально сейчас: редакция следит за изменениями закона и обновляет статью в день их выхода. Дата последней проверки стоит в шапке статьи.
Совместный или раздельный бюджет лучше?
Лучше тот, который оба супруга приняли осознанно и который выдерживает вашу структуру доходов. Общий котел удобен при сопоставимых заработках и общей крупной цели, раздельный с долевой оплатой держится при разных или нестабильных доходах. На практике семьи с детьми чаще всего приходят к смешанному варианту: обязательные платежи и цели из общего, личные суммы у каждого.
Как делить расходы, если один супруг зарабатывает вдвое больше?
Долями от дохода. При разнице вдвое один закрывает примерно две трети общих расходов, второй треть, и у обоих остается пропорциональный личный остаток. Деление пополам в такой ситуации оставляет супруга с меньшим доходом без собственных денег, после чего он перестает участвовать в учете. Пропорцию пересчитывают при заметном изменении заработка любого из двоих.
Сколько личных денег оставлять каждому?
Сумму семья определяет сама, исходя из дохода и обязательных платежей. Важнее размера два условия: личные деньги есть у обоих супругов, включая того, кто сейчас в декрете, и эти траты не обсуждаются. Статья 34 Семейного кодекса закрепляет право на общее имущество и за супругом без собственного дохода, так что довод «нечего выделять неработающему» здесь не работает.
Что делать, если жена против учета трат?
Чаще всего сопротивление вызывает ожидаемый контроль, сама таблица тут ни при чем. Начните с договоренности о личных суммах, которые никто не проверяет, и только потом заводите записи. Ведите таблицу сами первые месяцы и показывайте свод по категориям, без разбора отдельных покупок. Когда второй супруг видит общую картину вместо претензий, возражения обычно снимаются за пару месяцев.
Нужна ли платная программа или хватит таблицы?
Для большинства семей хватает таблицы на пять столбцов в бесплатном редакторе с общим доступом. Приложение экономит время на разнесении операций и снимает спор о забытых покупках, при этом оно не заменяет договоренности о правилах. Имеет смысл начать с таблицы и перейти на приложение, если через два или три месяца учет прижился.
Материал носит информационный характер и не является индивидуальной финансовой или юридической рекомендацией. Решения по деньгам семьи принимаются с учетом вашей ситуации, при необходимости обратитесь к профильному специалисту.
Редакция «Богатство семьи»